Nuova pace fiscale: la sanatoria degli errori formali
Con questo terzo approfondimento afferente la c.d. “pace fiscale” introdotta dalla Legge di Bilancio verranno esaminate nel dettaglio le misure relative alla sanatoria degli errori e delle irregolarità formali commesse fino al 31.10.2022.
Ambito soggettivo
Possono accedere alla definizione agevolata tutti i contribuenti:
- Titolari di “partite iva” (professionisti, ditte individuali, società di persone o di capitali)
- Privati
- Sostituti d’imposta
- Intermediari abilitati
- Altri soggetti tenuti alla comunicazione di dati rilevanti fiscalmente (es. Amministratori di condominio).
Ambito oggettivo
Tutte le infrazioni e le inosservanze di obblighi o adempimenti, di natura formale, che non rilevano :
- sulla determinazione della base imponibile ai fini delle imposte sui redditi, dell’imposta sul valore aggiunto e dell’Irap;
- sul pagamento di tali tributi.
per le quali sono previste sanzioni amministrative pecuniarie in misura fissa entro limiti minimi e massimi.
Ambito temporale
Possono essere oggetto di definizione le irregolarità formali commesse sino al 31.10.2022 :
- ancora accertabili all’1.1.2023
- anche già contestate purché in atti non divenuti definitivi al 1.1.2023
N.B.: E’ possibile scegliere quali e quanti anni definire nell’arco temporale dal 2018 al 2022 Adempimenti Al fine di perfezionare la sanatoria è necessario:
- versare un importo pari a 200 euro per ciascun anno che si intende regolarizzare
- rimuovere le irregolarità e/o le omissioni commesse
L’ammontare di 200 euro copre tutte le irregolarità formali compiute nell’anno di riferimento
Modalità di pagamento
Il versamento deve essere effettuato tramite il modello F24 indicando il codice tributo TF44 nella sezione “erario” e nel campo “anno di riferimento” il periodo d’imposta che si vuole regolarizzare. Il pagamento può essere effettuato alternativamente:
- in un’unica rata entro 31 marzo 2023;
- in due rate di pari importo da pagare entro il 31 marzo 2023 e il 31 marzo 2024.
Le violazioni definibili
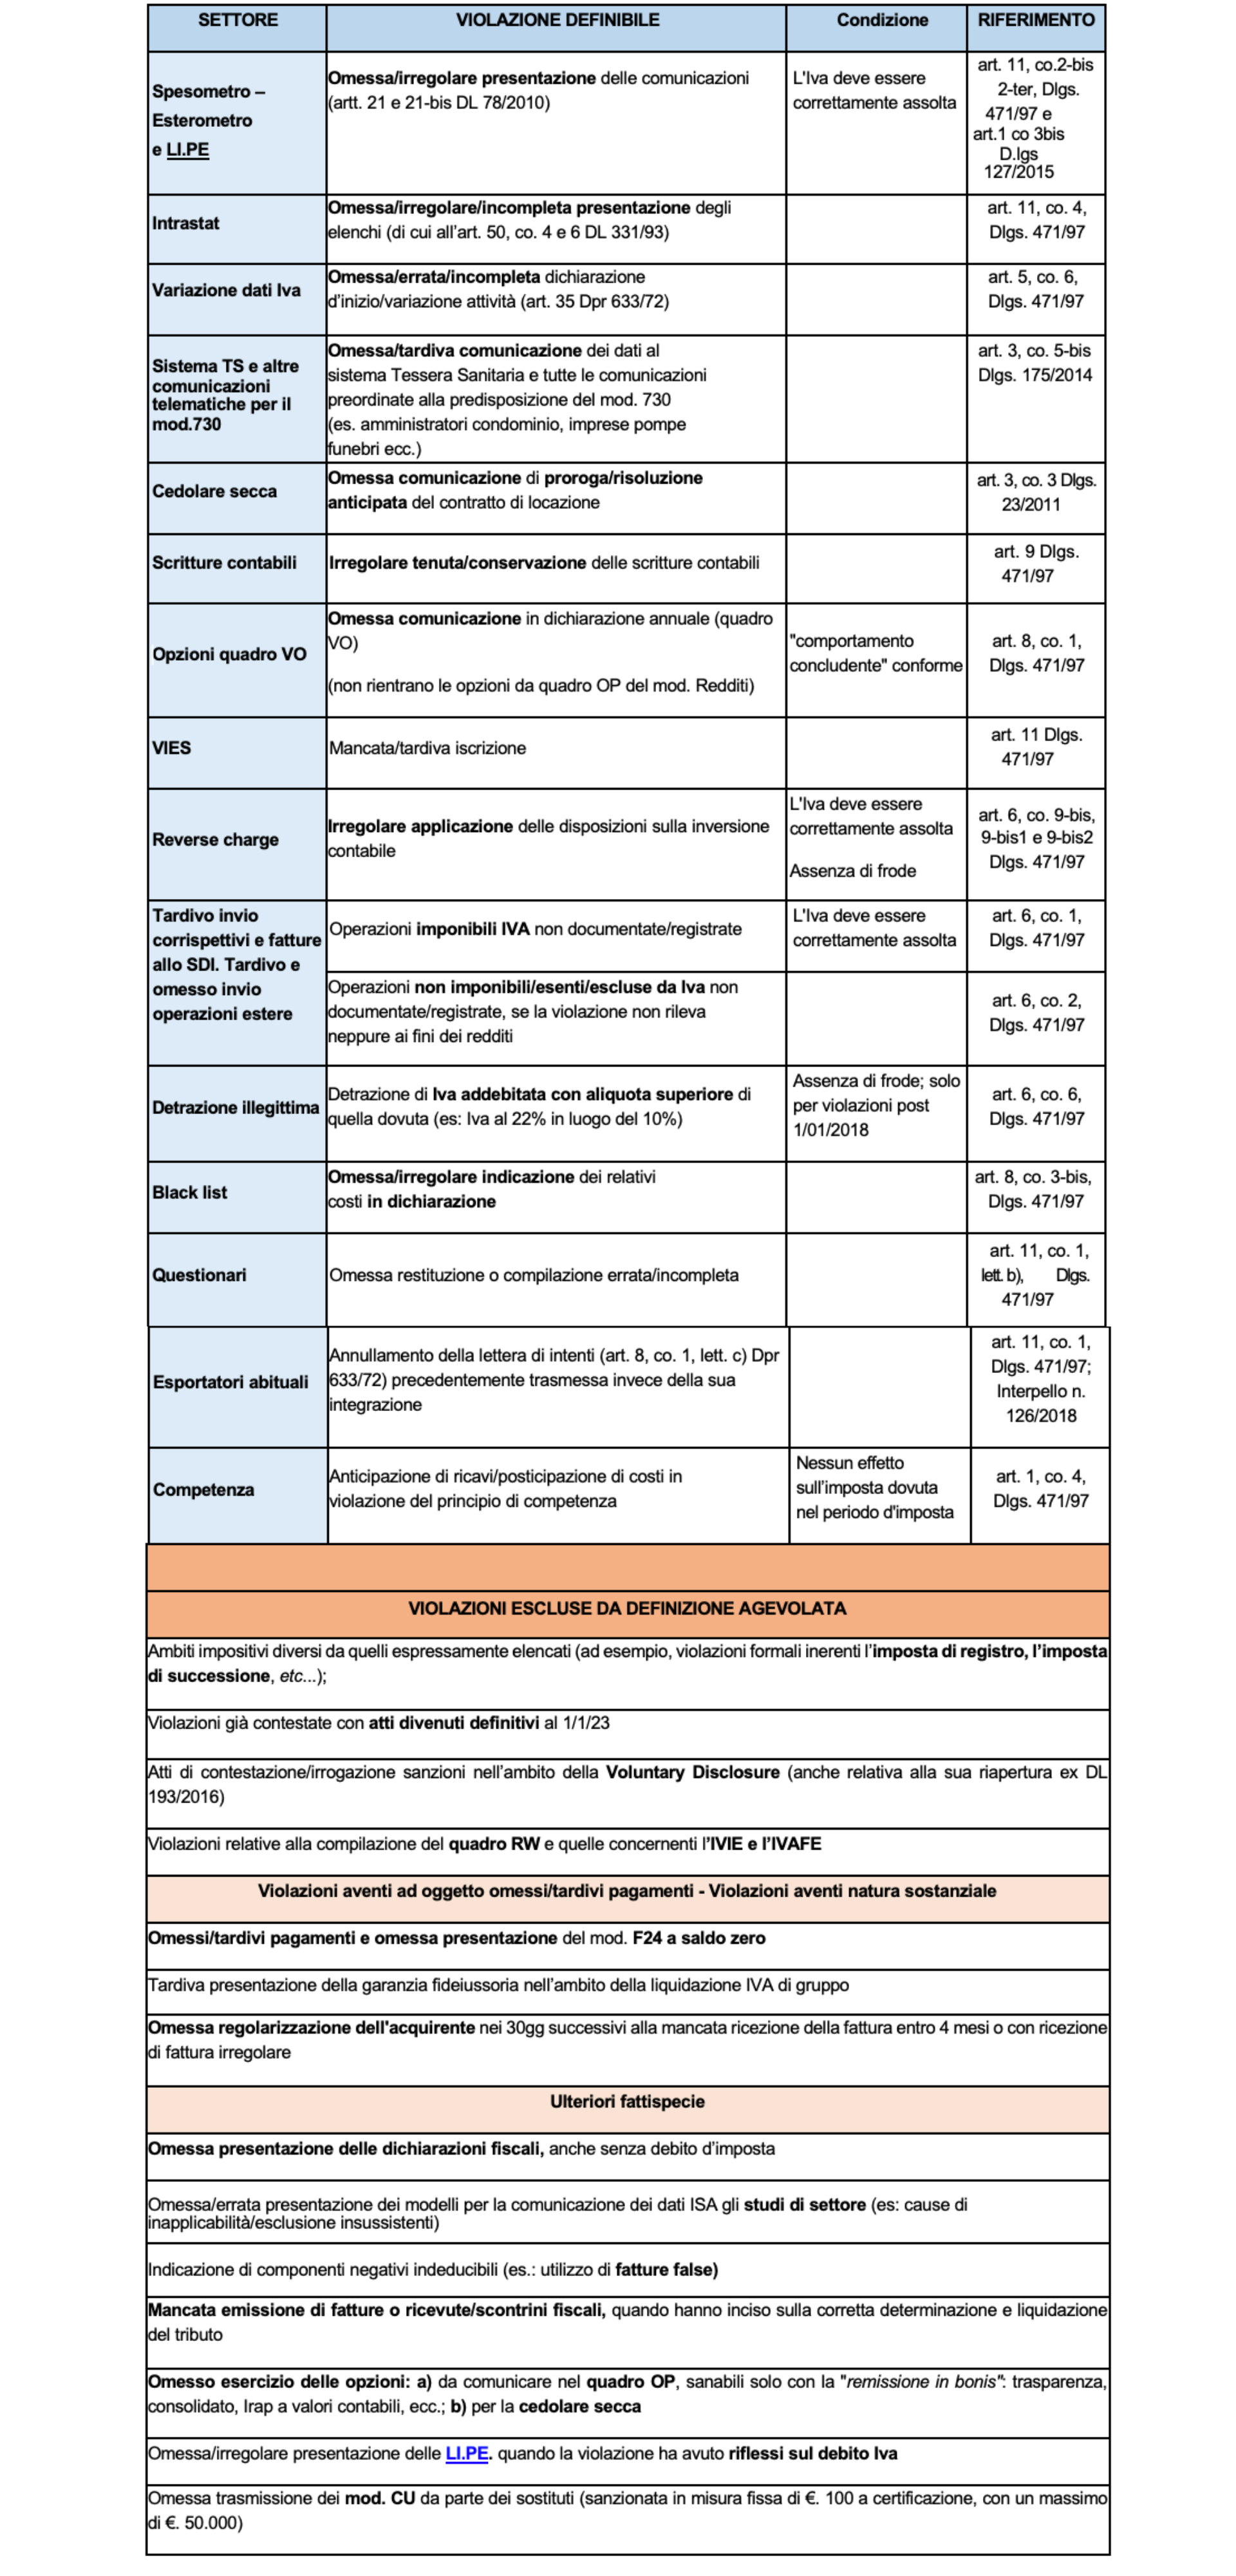
L’elenco, a titolo esemplificativo e non esaustivo, delle violazioni definibili indicate nella circolare Agenzia delle Entrate 2/E/2023 è consultabile nell’allegato alla presente circolare. La sanatoria è di estremo interesse per porre rimedio, fra le altre, alle violazioni formali relative:
- alla trasmissione:
- tardiva delle fatture elettroniche al Sistema di Interscambio (oltre 12 giorni dalla data fattura);
- omessa dei dati dei corrispettivi giornalieri o tardiva (oltre 12 giorni dall’effettuazione delle operazioni);
- tardiva o omessa delle operazioni transfrontaliere.
- all’errata applicazione del reverse charge
Tardiva trasmissione fatture al Sistema di interscambio
E’ necessario distinguere le operazioni imponibili ai fini IVA da quelle non imponibili, esenti o non soggette ad IVA. Per le operazioni imponibili ai fini IVA, la violazione è considerata formale quando non ha inciso sulla corretta liquidazione del tributo, ossia quando la fattura elettronica è stata trasmessa allo SDI entro i termini per la liquidazione periodica IVA e l’imposta è stata correttamente liquidata. Per le operazioni non imponibili, esenti o non soggette ad IVA, la violazione è considerata formale quando non rileva ai fini della determinazione del reddito, ovvero quando la fattura elettronica è stata trasmessa allo SDI entro i termini per la presentazione della dichiarazione dei redditi ed il corrispettivo è stato considerato ai fini della determinazione del reddito. Segnaliamo che l’Agenzia delle Entrate, con provvedimento del 6 marzo 2023, ha previsto l’invio di una comunicazione via Pec ai contribuenti che hanno trasmesso tardivamente i corrispettivi elettronici e/o le fatture elettroniche nella quale sarà contenuto un avviso a verificare le possibili irregolarità e un invito a regolarizzare le violazioni aderendo alla sanatoria delle irregolarità formali.
Tardiva o omessa trasmissione dei corrispettivi giornalieri
La violazione è considerata formale quando le omissioni, ritardi, incompletezze dei dati o la loro non veridicità non hanno inciso sulla corretta liquidazione del tributo.
Tardiva o omessa trasmissione delle operazioni transfrontaliere
Con riferimento agli obblighi conseguenti ai rapporti intervenuti con fornitori esteri a partire dal 1° luglio 2022, l’omessa o tardiva trasmissione delle operazioni transfrontaliere mediante il tracciato di fatturazione elettronica (codici tipo documento TD17 – TD18 – TD19) è definita formale se il contribuente ha comunque proceduto ad assolvere l’imposta.
Errata applicazione del reverse charge
E’ possibile sanare l’irregolarità avvalendosi della definizione agevolata nei seguenti casi:
- applicazione dell’iva ordinaria ad operazione soggetta al meccanismo dell’inversione contabile: se il fornitore ha proceduto ad “assolvere” l’iva tramite l’annotazione della fattura emessa e la sua partecipazione alla liquidazione iva.
- applicazione dell’inversione contabile ad operazioni soggette ad iva: se il cliente ha provveduto all’integrazione della fattura
In pratica tali violazioni possono essere definite solo quando l’imposta risulta, ancorché irregolarmente, assolta e non anche quando la violazione ne ha comportato il mancato pagamento.
Violazioni NON definibili
Di seguito un elenco di alcune violazioni ESCLUSE dalla regolarizzazione (vedasi allegato):
- quelle relative ad altri ambiti impositivi (es. imposta di registro, successione ecc.)
- contestate in atti definitivi alla data del 1° gennaio 2023;
- omessa fatturazione;
- omessa presentazione delle dichiarazione dei redditi, Irap e IVA;
- omessi versamenti imposte;
- omessa trasmissione delle CU;
L’attività di assistenza e supporto offerta dallo Studio
Lo Studio è disponibile a predisporre il modello F24 ed ad inviarlo telematicamente a mezzo Entratel previa compilazione del modulo di richiesta allegato che dovrà pervenire entro il prossimo 20 marzo.