Legge di Bilancio 2025: novità in materia lavoro per imprese
La Legge di Bilancio 2025 (Legge n. 207/2024), in vigore dal 1° gennaio 2025, oltre alle disposizioni fiscali riguardanti le persone fisiche e le aziende (trattate in specifiche circolari), introduce anche diverse misure in ambito lavorativo. Di seguito sintetizziamo le misure
principali:
Detassazione premi di produttività o risultato
Per gli anni 2025, 2026 e 2027, l’aliquota dell’imposta sostitutiva sui premi di risultato e sulle partecipazioni agli utili d’impresa è ridotta al 5%.
Fringe benefit 2025-2027
Per gli anni 2025, 2026 e 2027 è confermata l’esenzione fiscale e contributiva dei fringe benefits (ovvero i beni e servizi in natura erogati dal datore di lavoro al lavoratore dipendente)
con i seguenti limiti:
• per i dipendenti con figli a carico il limite esente da imposte e contributi
previdenziali è di euro 2000 annui
• per i dipendenti senza figli il limite esente da imposte e contributi previdenziali è di
euro 1000 annui
Attenzione: In caso di sforamento dei limiti indicati la norma prevede l’imposizione fiscale sul totale del valore dei beni e servizi erogati.
Trattamento integrativo
Dal 2025, per redditi fino a 15.000 euro, il requisito dell’imposta lorda capiente sarà calcolato definitivamente su una detrazione fittizia di 1.880 euro, anziché quella effettiva di 1.955 euro.
Rimangono valide le regole attuali sull’applicazione del trattamento integrativo e sul calcolo della sua misura.
Riduzione del cuneo fiscale
In mancanza di conferma dell’esonero parziale dei contributi previdenziali per i lavoratori dipendenti (c.d. “esonero IVS” del 6% – 7%) per il 2025, a partire dal periodo d’imposta in corso, sono introdotte due nuove misure fiscali (trattamento a favore dei lavoratori come illustrato nella circolare già inviata “Novità in materia fiscale e incentivi per persone fisiche”.
Detrazione figli a carico e detrazioni altri famigliari a carico
Argomenti trattati nella circolare già inviata “Novità in materia fiscale e incentivi per persone fisiche”.
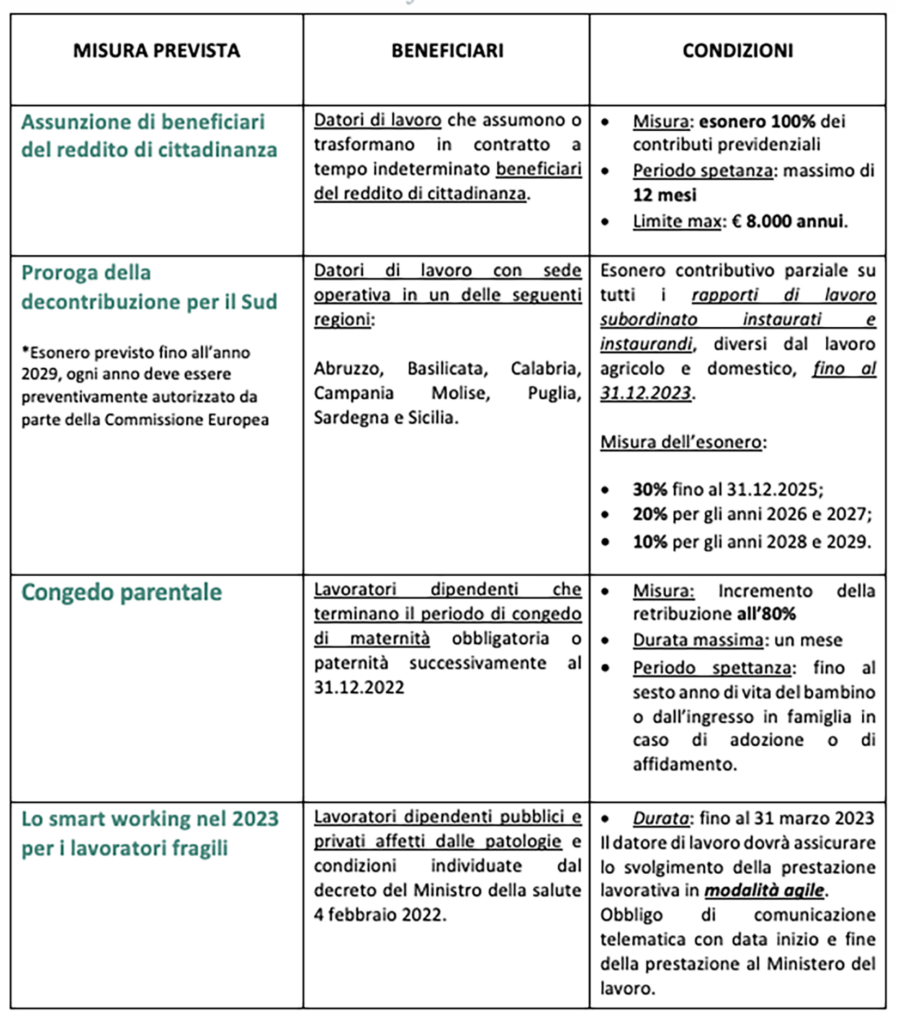
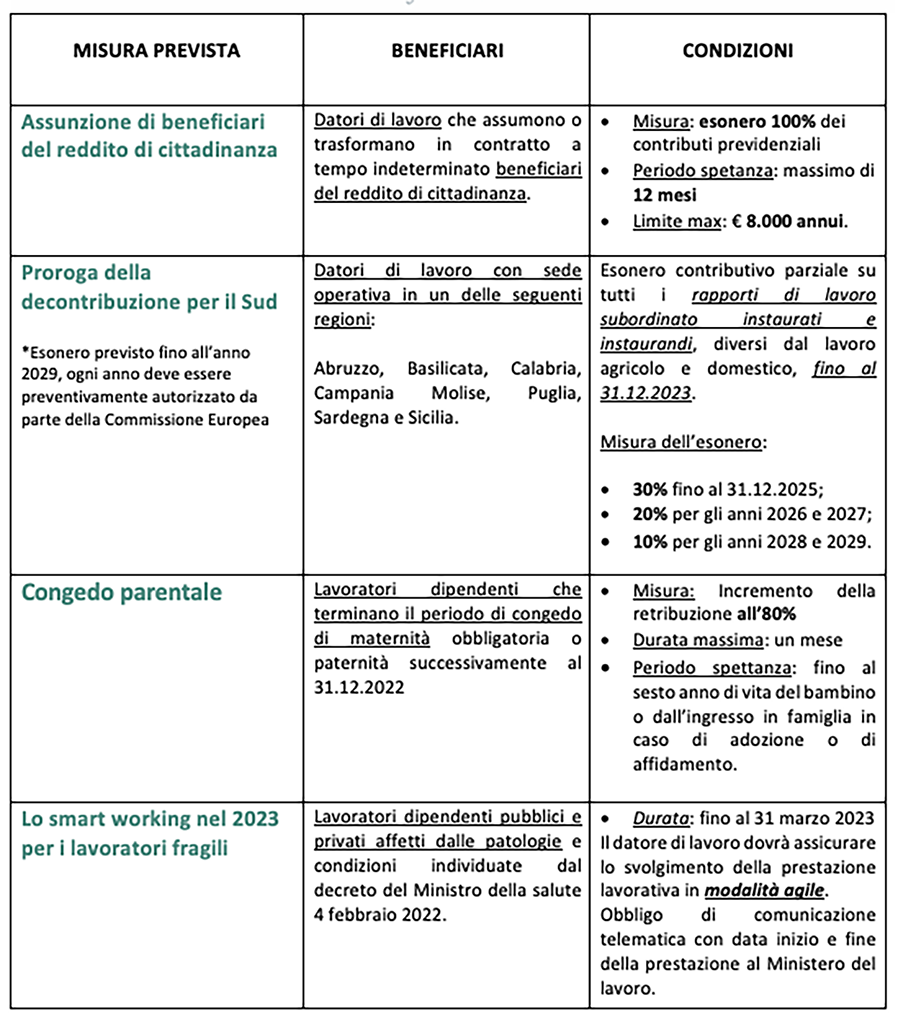
Congedo parentale
Beneficiari:
Lavoratori dipendenti in alternativa tra i genitori
Misura dell’indennità:
Elevata indennità per congedo parentale all’80% in caso di godimento del congedo entro il sesto anno di vita del bambino (o dall’ingresso in famiglia del minore nel caso di adozione o affidamento)
Durata:
• Tre mesi se il periodo di congedo di maternità o paternità (obbligatorio) sia terminato dopo il 31/12/2024
• Due mesi se il periodo di maternità o paternità (obbligatorio) sia terminato entro il 31/12/2024
Decontribuzione per lavoratrici madri – cd. Bonus Mamme
Riconoscimento per anno 2025, di un parziale esonero contributivo della quota dei contributi previdenziali IVS a carico del lavoratore.
Beneficiari:
• lavoratrici dipendenti (escluso il rapporto di lavoro domestico)
• lavoratrici autonome percettrici di redditi di lavoro autonomo, redditi d’impresa o redditi da partecipazione e che non hanno optato per il regime forfetario.
Requisiti:
• Dal 2025: madri di due o più figli, con il figlio più piccolo di età inferiore a 10 anni.
• Dal 2027: madri di tre o più figli, con il figlio più piccolo di età inferiore a 18 anni.
• Limite di reddito: retribuzione o reddito imponibile ai fini previdenziali non superiore a 40.000 euro annui.
Durata dell’esonero:
• Per le madri di due o più figli, l’esonero è riconosciuto fino al mese del compimento del decimo anno di età del figlio più piccolo.
• Per le madri di tre o più figli, l’esonero è riconosciuto fino al mese del compimento del diciottesimo anno di età del figlio più piccolo.
Note aggiuntive:
• Esclusioni: il beneficio non si applica per gli anni 2025 e 2026 alle lavoratrici madri di tre o più figli essendo già beneficiarie dell’esonero contributivo della Legge di Bilancio 2024.
• L’agevolazione è cumulabile con altri esoneri riguardanti la contribuzione dovuta dal datore di lavoro.
Misura e modalità:
si attende un decreto di attuazione del Ministro del lavoro e delle politiche sociali e del Ministro dell’economia e delle finanze.
Nuovi requisiti per la fruizione della NASpI
Per maturare il diritto alla Naspi il lavoratore che nei 12 mesi precedenti l’evento di disoccupazione, ha interrotto un rapporto di lavoro a tempo indeterminato, per dimissioni volontarie o risoluzione consensuale, deve rispettare le seguenti condizioni:
• Essere assunto da un nuovo datore di lavoro entro 12 mesi successivi all’interruzione del rapporto di lavoro precedente
• Terminare il nuovo rapporto per licenziamento o scadenza del contratto a termine
• Garantire che il nuovo rapporto di lavoro abbia avuto una durata minima di 13 settimane
Le 13 settimane di contribuzione devono essere maturate tra i due eventi (interruzione del precedente rapporto e licenziamento successivo) sostituendo il requisito ordinario, che considerava i quattro anni precedenti l’evento di disoccupazione involontaria.
La norma non si applica nei seguenti casi:
• dimissioni durante il periodo di maternità;
• dimissioni per giusta causa;
• risoluzione consensuale nell’ambito di procedure di licenziamento per giustificato motivo oggettivo.
Incentivo al posticipo del pensionamento
È previsto un incentivo per la prosecuzione dell’attività lavorativa.
Beneficiari:
Lavoratori dipendenti, pubblici e privati, che maturano entro il 31 dicembre 2025 il diritto alla pensione anticipata e che intendono proseguire l’attività lavorativa.
Requisiti:
• Quota 103: età di almeno 62 anni e anzianità contributiva minima di 41 anni,
• Pensione anticipata ordinaria: a prescindere dall’età anagrafica con contribuzione di 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne.
Beneficio:
• il datore di lavoro non verserà la quota di contribuzione IVS a carico dei lavoratori all’ente di previdenza ma tale importo sarà erogato interamente ai beneficiari determinando, di fatto, un aumento dello stipendio del 9,19% per i lavoratori privati e dell’8,8% per gli statali;
• l’esercizio dell’opzione esclude l’accredito del contributivo relativo;
• gli effetti decorrono dal mese successivo alla richiesta, senza poter anticipare la prima scadenza utile per il pensionamento;
• le somme corrisposte sono escluse dal reddito imponibile ai fini fiscali e contributivi.
• il lavoratore mantiene la possibilità di richiedere la pensione anticipata in un momento successivo all’esercizio dell’opzione.
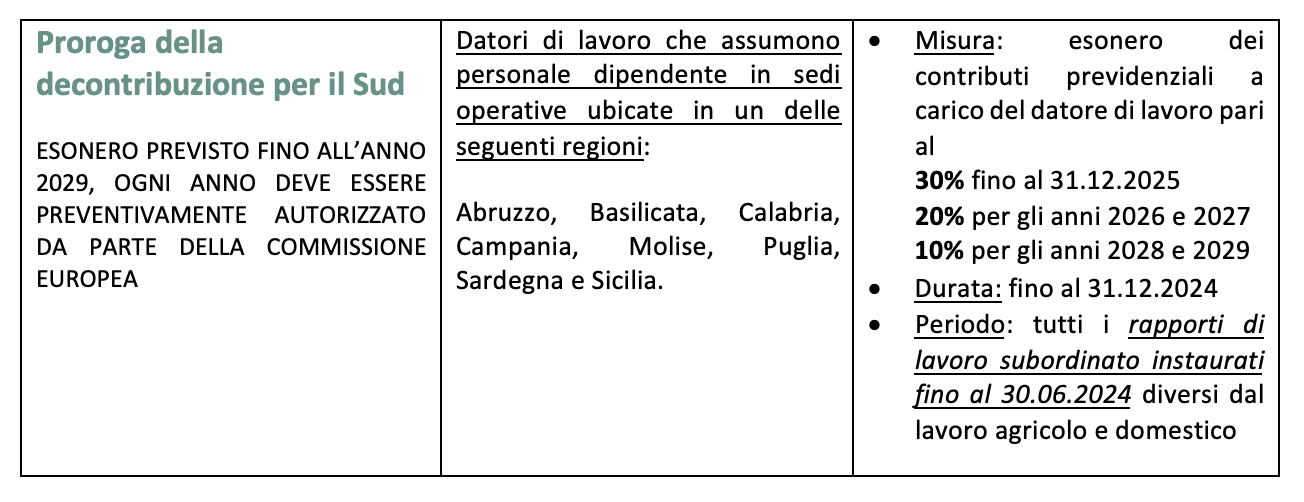
Nuovo esonero contributivo per le aziende del Mezzogiorno
Viene introdotto un nuovo esonero contributivo per i datori di lavoro privati che impiegano lavoratori con contratti di lavoro a tempo indeterminato in aziende nelle regioni Abruzzo, Molise, Campania, Basilicata, Sicilia, Puglia, Sardegna e Calabria.
Beneficiari:
• Microimprese, piccole e medie imprese, (che hanno alle proprie dipendenze non più di 250 dipendenti), a condizione che l’aiuto rispetti i limiti de minimis (non è necessario l’incremento occupazionale né l’autorizzazione della commissione europea)
• imprese non rientranti nella nozione di “microimprese e di piccole e medie imprese”, a condizione che il datore di lavoro dimostri, al 31 dicembre di ogni anno, un incremento occupazionale rispetto all’anno precedente, dei rapporti di lavoro a tempo
indeterminato. Questo esonero potrà essere concesso solo dopo l’autorizzazione della Commissione Europea non ancora emanata
Applicabilità
Dal 01/01/2025 si sostituisce alla decontribuzione Sud che ha avuto termine alla data del 31/12/2024 e che era prevista per i contatti di lavoro subordinato stipulati fino al 30/06/2024.
Esclusioni
• rapporti di lavoro agricolo
• rapporti di lavoro domestico
• rapporti di apprendistato
• non è cumulabile con gli incentivi riconosciuti dalla normativa vigente per l’autoimpiego e l’assunzione di giovani che non hanno compiuto 35 anni, nonché per le assunzioni nella Zona economica speciale per il Mezzogiorno o di donne in condizioni di svantaggio
• datori di lavoro privi del DURC
• datori di lavoro che violano gli obblighi di assunzione dei soggetti disabili
Entità del beneficio
| Anno | Sgravio contributi previdenziali | Importo mensile massimo | Numero di mensilità | Per ogni lavoratore in forza alla data |
|---|---|---|---|---|
| 2025 | 25% | 145,00 € | 12 | 31/12/2024 |
| 2026 | 20% | 125,00 € | 12 | 31/12/2025 |
| 2027 | 20% | 125,00 € | 12 | 31/12/2026 |
| 2028 | 20% | 100,00 € | 12 | 31/12/2027 |
| 2029 | 15% | 75,00 € | 12 | 31/12/2024 |
Screening sanitari sui lavoratori
Viene istituito un Fondo utilizzabile dal 2026 per finanziare i programmi di screening e prevenzione delle malattie cardiovascolari e oncologiche da parte dei datori di lavoro (incluse le campagne informative e la dotazione di defibrillatori).
Somme corrisposte a neoassunti per spese di locazione
Esenzione delle le somme erogate o rimborsate dai datori di lavoro per il pagamento dei canoni di locazione e delle spese di manutenzione dei fabbricati locati ai lavoratori con i seguenti requisiti:
• essere assunto a tempo indeterminato tra il 1° gennaio 2025 e il 31 dicembre 2025;
• avere avuto un reddito complessivo non superiore a 35.000 euro nell’anno precedente all’assunzione;
• trasferire la propria residenza in un luogo distante almeno 100 chilometri dalla precedente abitazione e in prossimità della nuova sede di lavoro
Limite massimo esente: € 5.000 annui per ciascun lavoratore
Durata dell’agevolazione: i primi due anni dalla data di assunzione
È importante sottolineare che, sebbene queste somme siano esenti ai fini fiscali, esse rilevano ai fini contributivi e sono considerate nel calcolo dell’ISEE, influenzando potenzialmente l’accesso ad altre prestazioni previdenziali e assistenziali.
Trattamento integrativo speciale settore turistico
Viene confermato il trattamento integrativo speciale settore turismo:
• Beneficiari: lavoratori degli esercizi di somministrazione di alimenti e bevande e del settore turistico, inclusi gli stabilimenti termali.
• Condizioni: richiesta scritta del dipendente con attestazione di possedere un reddito 2024 non superiore a € 40.000,00.
• Misura: pari al 15% delle retribuzioni lorde per il lavoro notturno e straordinario effettuato nei giorni festivi. Il trattamento non concorre alla formazione del reddito.
• Durata: dal 1° gennaio al 30 settembre 2025.