Nuova pace fiscale: rottamazione “quater” e stralcio cartelle fino 1000 €

Con questo secondo approfondimento afferente la c.d. “pace fiscale” introdotta dalla Legge di Bilancio verranno esaminate nel dettaglio le misure relative alla nuova edizione della rottamazione dei carichi affidati agli agenti della riscossione c.d. “rottamazione quater” e dello stralcio di alcune cartelle esattoriali sotto i 1.000 euro.

Rottamazione quater: i vantaggi dell’agevolazione
La misura prevede la possibilità per il contribuente di ridurre i debiti relativi ad alcune cartelle esattoriali, versando unicamente:
– le somme dovute a titolo di capitale
– il rimborso spese per le procedure esecutive
– i diritti di notifica.
Non sono invece da corrispondere le somme dovute a titolo di:
– interessi iscritti a ruolo
– sanzioni collegate alla maggior imposta dovuta nell’atto
– interessi di mora
– aggio.

I carichi definibili
Tutti i ruoli relativi a:
• imposte dirette, Irap, Iva, tributi locali, contributi previdenziali
• affidati all’Agente della riscossione nel periodo ricompreso tra il 1° gennaio 2000 e il 30 giugno 2022.
inclusi quelli:
• contenuti in cartelle non ancora notificate;
• interessati già da provvedimenti di rateizzazione o di sospensione;
• già oggetto di una precedente “Rottamazione” anche se decaduta dalla misura agevolativa per il mancato, tardivo, insufficiente versamento di una delle rate del precedente piano di pagamento.
Per quanto riguarda le sanzioni per violazioni del Codice della strada, è previsto che non sono da corrispondere SOLO le somme dovute a titolo di interessi.

Attenzione: non rileva la data di notifica/spedizione della cartella di pagamento o dell’avviso di addebito ma la data di esecutività del ruolo come riportato nella cartella.

I carichi NON definibili

– I carichi affidati all’Agente della riscossione prima del 1° gennaio 2000 e dopo il 30 giugno 2022;
– I carichi relativi a:
• somme dovute a titolo di recupero degli aiuti di Stato;
• crediti derivanti da pronunce di condanna della Corte dei conti;
• multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna;
• le somme affidate dagli enti della fiscalità locale e/o territoriale per la riscossione a mezzo avvisi di pagamento (GIA);
• affidati dalle casse/enti previdenziali di diritto privato che non abbiano provveduto, entro il 31 gennaio 2023, ad adottare uno specifico provvedimento volto a ricomprendere gli stessi carichi nell’ambito applicativo della misura agevolativa.

Modalità e termine di presentazione della domanda

Entro il 30 aprile 2023 deve essere trasmessa la domanda esclusivamente in via telematica sul sito dell’Agenzia delle Entrate Riscossione.
Accedendo all’area riservata di Agenzia delle entrate-Riscossione con Spid, Carta nazionale dei servizi, Carta di identità elettronica è possibile consultare la situazione debitoria, e individuare i “carichi rottamabili”.

Entro il 30 giugno 2023 l’Agenzia delle Entrate-Riscossione dovrà inviare al contribuente una “Comunicazione” di:
– accoglimento della domanda contenente:
• l’ammontare complessivo delle somme dovute a titolo di Definizione agevolata (“Rottamazione-quater”);
• la scadenza dei pagamenti in base alla soluzione indicata in fase di presentazione della domanda di adesione;
• i moduli di pagamento precompilati;
• le informazioni per richiedere l’eventuale domiciliazione dei pagamenti sul proprio conto corrente;
– eventuale diniego: con l’evidenza delle motivazioni per le quali non è stata accolta la richiesta di Definizione agevolata.

A seguito della presentazione della domanda di adesione, l’Agenzia delle entrate-Riscossione per i debiti “definibili”:
• non avvierà nuove procedure cautelari o esecutive;
• non proseguirà le procedure esecutive precedentemente avviate salvo che non abbia già avuto luogo il primo incanto con esito positivo;
• resteranno in essere eventuali fermi amministrativi o ipoteche già iscritte alla data di presentazione della domanda;
• il contribuente, non sarà considerato inadempiente per il rilascio del documento unico di regolarità contributiva (DURC).

Rateizzazioni già in essere
A partire dalla data di presentazione della domanda sono sospesi, sino al 31.7.2023, i termini di pagamento delle rate di rateizzazione in corso.

Modalità e termini di pagamento
Gli importi dovuti a seguito di definizione agevolata possono essere versati:
• in unica soluzione, entro il 31 luglio 2023;
• a rate: massimo 18 consecutive:
– le prime due con scadenza il 31 luglio e il 30 novembre 2023.
– le restanti alle scadenze 28 febbraio – 31 maggio – 31 luglio – 30 novembre di ciascun anno a decorrere dal 2024.
La prima e la seconda rata saranno di importo pari al 10% delle somme complessivamente dovute le restanti rate invece saranno di pari importo
Il pagamento rateizzato prevede l’applicazione degli interessi al tasso del 2% annuo, a decorrere dal 1° agosto 2023.
In caso di omesso ovvero insufficiente o tardivo versamento, superiore a cinque giorni, dell’unica rata ovvero di una di quelle in cui è stato dilazionato il pagamento, la Definizione agevolata risulta inefficace e i versamenti effettuati sono considerati a titolo di acconto sulle somme dovute.

Stralcio delle cartelle sino a 1.000 euro
Limitatamente ai carichi “rottamabili” sopra indicati è previsto l’annullamento automatico dei debiti che non risultano pagati all’1.1.23 se:
• affidati agli Agenti della Riscossione nel periodo 1.1.2000 -31.12.2015
• di importo residuo fino a 1.000 euro
L’importo del debito residuo fino a 1.000 euro deve essere determinato in relazione al singolo carico comprensivo di capitale, interessi e sanzioni. Ne consegue che ai fini dell’annullamento non rileva l’importo complessivo della cartella ma, in caso di pluralità di carichi iscritti a ruolo, l’importo di ciascuno.

L’attività di assistenza e supporto offerta dallo Studio
Lo Studio è disponibile, su richiesta del cliente, a fornire completa assistenza in tutti i passaggi della procedura, dalla verifica dei carichi definibili sino alla predisposizione e trasmissione delle domande telematiche.

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito e porgiamo cordiali saluti.
Novità sul contratto di prestazione occasionale

La legge di bilancio ha introdotto importanti modifiche alla normativa introdotta dal D.L n. 50/2017 convertito in legge n. 96/2017 relativa al contratto di prestazione occasionale potenziandone il suo utilizzo.
La prestazione occasionale è una situazione lavorativa non continuativa e che non comporta un vincolo di subordinazione. Può essere svolta liberamente secondo termini concordati e secondo alcuni limiti di importo annuale.
Riepiloghiamo di seguito le caratteristiche e i nuovi limiti:

Soggetti beneficiari
• Persone fisiche, non nell’esercizio dell’attività professionale o d’impresa, mediante il Libretto di Famiglia;
• Aziende alberghiere e strutture ricettive del turismo fino a 8 lavoratori a tempo indeterminato;
• Altri utilizzatori, nei limiti previsti al seguente paragrafo.

Non possono utilizzare tale contratto

• Datori di lavoro con più di 10 dipendenti (limite innalzato dalla Legge di Bilancio 2023);
• Datori di lavoro che abbiano in corso o abbiano cessato da meno di 6 mesi un rapporto di lavoro subordinato o di collaborazione coordinata e continuativa con il prestatore;
• Imprese del settore agricolo;
• Imprese del settore edile e settori affini.

Misura minima del compenso

È prevista una misura minima oraria del compenso pari a 9 euro netti.
Sono inoltre interamente a carico dell’utilizzatore:
• la contribuzione alla gestione separata (33% del compenso)
• il premio dell’assicurazione contro gli infortuni sul lavoro e malattie professionali (3,5% del compenso)

Per un costo totale minimo di 12,41 euro per 1 ora di lavoro.
Il compenso giornaliero non può essere inferiore alla remunerazione di 4 ore lavorative e continuative.

Limiti di reddito

Sarà possibile concludere contratti di prestazione occasionale a condizione che nel corso di un anno civile:
• ciascun prestatore percepisca compensi di importo non superiore a 5.000 euro da parte della totalità degli utilizzatori;
• ciascun utilizzatore, eroghi compensi di importo non superiore a 10.000 euro nei confronti della totalità dei prestatori (limite innalzato dalla Legge di Bilancio 2023);
• le prestazioni complessivamente rese da ogni prestatore in favore dello stesso utilizzatore, non siano di importo superiore a 2.500 euro.

Il limite reddituale è riferito all’anno civile pertanto ogni anno sarà possibile riapplicare il contratto di prestazione occasionale salvo modifiche alla normativa vigente.

Comunicazione anticipata della prestazione

L’utilizzatore deve trasmettere, almeno 1 ora prima dell’inizio della prestazione, tramite la piattaforma informatica Inps, una dichiarazione contenente tutti i dati relativi alla prestazione (ad esempio luogo di svolgimento, data e ora di inizio e termine, compenso pattuito, etc.)
Modalità di pagamento della prestazione

Il prestatore sarà retribuito il giorno 15 del mese successivo a quello di esecuzione della prestazione, direttamente dall’Inps.

L’utilizzatore dovrà periodicamente ricaricare il “portafoglio telematico”, versando le somme per finanziare l’erogazione del compenso e gli oneri di assicurazione sociale attraverso:
• il versamento con modello F24
• strumenti di pagamento elettronico con addebito in c/c o su carta di credito/debito


Bonus energetici: estensione al I° trimestre 2023

La Legge di Bilancio 2023 ha esteso anche al primo trimestre dell’anno 2023, con modifica delle aliquote, i crediti d’imposta per gli acquisti di energia elettrica e gas naturale.

Requisiti e modalità di calcolo delle agevolazioniRead More


Legge di Bilancio 2023: novità in materia di lavoro in pillole

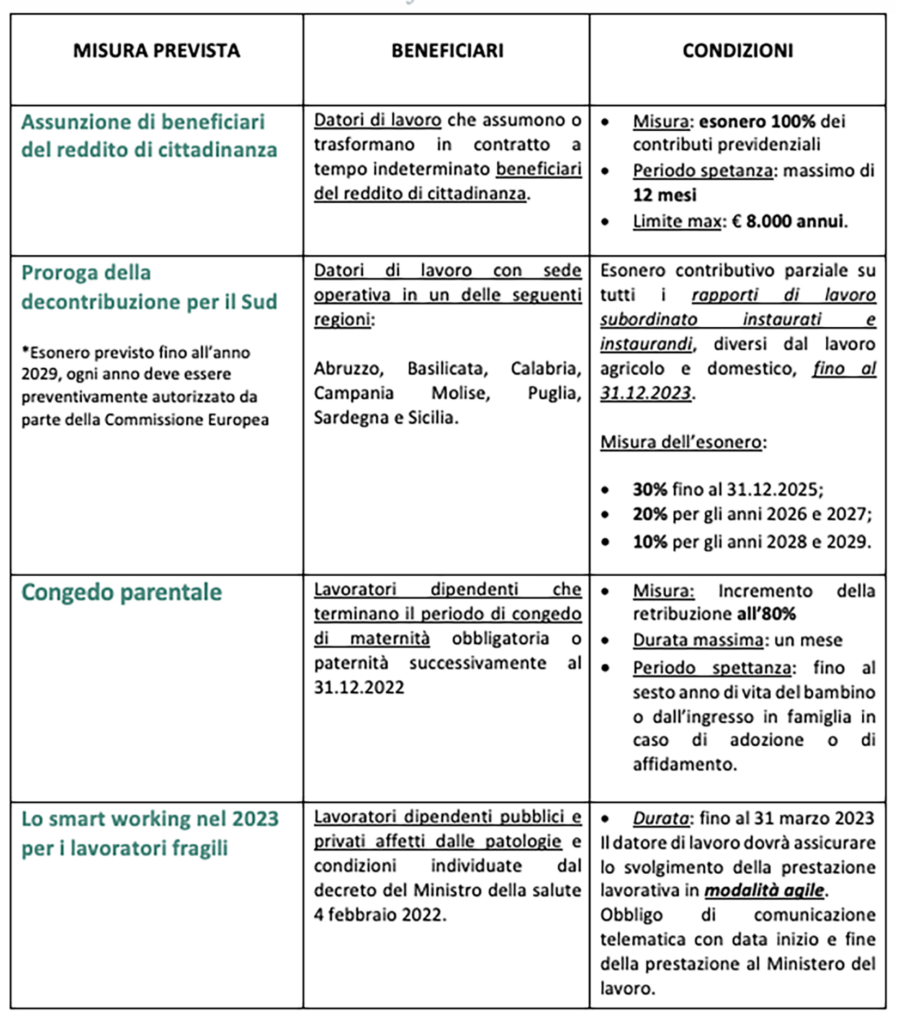
Ecco le principali novità previste dalla Legge di Bilancio 2023 (Legge 29 dicembre 2022, n.197) in materia di lavoro:

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito


Legge di Bilancio 2023: la definizione agevolata degli avvisi bonari

Con questa Circolare iniziamo l’analisi delle principali misure a sostegno del contribuente, contenute nella legge di bilancio 2023. La Legge 197/2022 introduce la possibilità di definire in modo agevolato le somme dovute a seguito di irregolarità per omessi/ritardati versamenti contestate dall’Agenzia delle Entrate a seguito del controllo automatizzato delle dichiarazioni dei redditi, dell’IRAP e dell’Iva, c.d.  “avvisi bonari”

Si ricorda che gli “avvisi bonari” emessi dall’Agenzia delle Entrate rappresentano un invito a fornire chiarimenti e/o a sanare le irregolarità riscontrate con il versamento dell’importo dovuto maggiorato della sanzione del 10%, al fine di  evitare la successiva iscrizione a ruolo ed emissione della cartella esattoriale con applicazione di sanzioni più onerose pari al 30%.

La norma si articola in 3 diverse agevolazioni:

Definizione agevolata per la annualità 2019, 2020 e 2021

L’agevolazione consiste nella riduzione delle sanzioni dovute, che sono ricalcolate in misura pari al 3% invece dell’ordinario 10%.

Le imposte, i contributi, gli interessi sono dovuti per intero. Fattispecie agevolabili:

– Comunicazioni di irregolarità per le quali il termine di 30 giorni per il pagamento (90 giorni se ricevute dall’intermediario che ha inviato le dichiarazioni) non è ancora scaduto alla data del 1 gennaio 2023, anche se già recapitate.

– Comunicazioni di irregolarità che verranno recapitate dopo il 1 gennaio 2023.

Termini di pagamento Il pagamento può avvenire:

– In un’unica soluzione: entro 30 giorni dal ricevimento della comunicazione (90 in caso di avviso ricevuto dall’Intermediario)

– Dilazionato: fino a 20 rate trimestrali per qualsiasi importo da dilazionare.

Pagamento rateale In caso di opzione per il pagamento dilazionato fino a 20 rate trimestrali:

  • la prima rata deve essere versata entro il predetto termine di 30 (o 90) giorni;
  • le rate successive devono essere versate entro l’ultimo giorno di ciascun trimestre successivo alla data di pagamento della prima rata, maggiorate dell’interesse del 3,5%.

Definizione agevolata delle reateizzazioni in corso al 1 gennaio 2023 per qualsiasi periodo d’imposta

Le sanzioni relative alle Comunicazioni di irregolarità riferite a qualsiasi periodo d’imposta, per le quali alla data del 1 gennaio 2023 sia regolarmente in corso un pagamento rateale, possono essere rideterminate in misura pari al 3% dell’imposta che residua dopo aver considerato i pagamenti rateali eseguiti fino al 31 dicembre 2022. Le sanzioni già versate nella misura del 10%, anteriormente alla presente definizione agevolata, non sono rimborsabili. I piani rateali attualmente in corso relativi a debiti non superiore a euro 5.000, possono essere estesi  fino ad un massimo di 20 rate trimestrali come verrà di seguito indicato.

Estensione dei piani di rateizzazione a 20 rate trimestrali anche per importi non superiori a euro 5.000

Indipendentemente dall’importo del debito da versare il contribuente può sempre optare per il pagamento delle somme dovute fino ad un massimo di 20 rate trimestrali di pari importo.

Viene quindi modificata la normativa previgente che prevedeva, per importi non superiori a euro 5.000, la possibilità di rateizzare fino a ad un massimo di 8 rate.

Calcolo delle somme da pagare

Per i casi sopra indicati, la rideterminazione degli importi da versare con sanzioni ridotte, deve essere eseguita autonomamente dal contribuente che dovrà calcolare per ogni rata da versare con F24:

  • la quota capitale delle imposte/contributi maggiorata della sanzione del 3% indicando nel modello F24 il codice tributo 9001.
  • La quota interessi di rateazione al tasso del 3,5% annuo calcolati dal primo giorno del secondo mese successivo a quello di elaborazione della comunicazione (indicato sulla comunicazione stessa) fino al giorno di pagamento della rata, indicando nel modello F24 il codice tributo 9002.
  • L’omesso pagamento delle rate dovute comporta la decadenza dal beneficio della sanzione ridotta e l’iscrizione a ruolo della sanzione in misura piena del 30%.

Lo Studio è a disposizione per effettuare il ricalcolo degli importi delle rate da versare e a predisporre i nuovi modelli F24 al costo di euro 30,00.

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito


Assegno Unico Universale anno 2023

Con la Circolare n. 132/2022, l’Inps ha reso noto che dal prossimo 1° marzo 2023 l’Assegno Unico e Universale (AUU) verrà riconosciuto d’ufficio senza necessità di presentare una nuova domanda e con erogazione dell’importo minimo previsto. Tale automatismo non avrà efficacia se la domanda AUU è stata respintarevocata o è decaduta: in tal caso è necessario presentare una nuova domanda.

Permane tuttavia l’obbligo:

  1. di presentare il nuovo ISEE 2023 entro il 30/06/2023 per ottenere l’adeguamento dell’importo dell’assegno in base alla propria situazione reddituale familiare. Tale adeguamento decorrerà dal mese di Marzo con erogazione degli eventuali arretrati.

In assenza del modello ISEE 2023 l’assegno sarà corrisposto sulla base degli importi minimi previsti dalla normativa.

  1. di comunicare eventuali variazioni su circostanze sopravvenute rispetto a quanto dichiarato l’anno precedente:
  • nascita di figli;
  • variazioneinserimento condizione di disabilità del figlio
  • variazioni della dichiarazione relativa alla frequenza scolastica/corso di formazione per il figlio maggiorenne (18-21 anni);
  • modifiche attinenti all’eventuale separazione/coniugio dei genitori;
  • criteri di ripartizione dell’Assegno tra i due genitori sulla base di apposito provvedimento del giudice o dell’accordo tra i genitori;
  • variazione delle condizioni che occorrono per la spettanza delle maggiorazioni;
  • variazioni delle modalità di pagamento prescelte dal richiedente e/o dall’eventuale altro genitore.
  1. di presentare domanda Assegno Unico per i NUOVI BENEFICIARI che non hanno mai fruito dell’assegno nel periodo 1/3/22-28/2/2023.

Decorrenza della misura L’Assegno Unico 2023 decorre dal 1° marzo 2023 fino al 28/02/2024 con erogazione mensile.

Figli per i quali spetta l’assegno

L’Assegno viene percepito per ogni figlio fino al 21°anno di età non compiuto. Il limite di età non viene applicato per i figli disabili.

Per i figli oltre il 21°anno si continueranno a percepire le detrazioni per figli a carico se spettanti.

I figli maggiorenni per i quali si richiede l’assegno devono possedere uno dei seguenti requisiti al momento di presentazione della domanda:

  • frequenza di un percorso di formazione scolastica/professionale o di un corso universitario;
  • svolgimento di un tirocinio o di un’attività lavorativa limitata (reddito < 8.000 € annui);
  • essere registrati quali soggetti disoccupati e in cerca di lavoro presso centri per l’impiego/agenzie;
  • svolgimento del servizio civile universale.

Importo spettante

L’importo erogato è determinato tenendo conto delle seguenti variabili:

  • situazione economica del nucleo familiare determinata sulla base dell’ISEE minori presentato nel 2023. In caso di mancata presentazione entro il 30/6/23 si avrà diritto alla misura minima dell’assegno;
  • numero ed età dei figli.

Tabella “base” degli importi mensili spettanti per variabili di reddito e età dei figli.

Importo ISEE MinorenniFiglio minorenneFiglio maggiorenne < 21 anni
Fino a 15.000 €17585
20.000 €15073
25.000 €12561
30.000 €10049
35.000 €7537
Oltre 40.000 € o mancata presentazione della dichiarazione ISEE5025

Gli importi base indicati nella tabella saranno maggiorati nei seguenti casi:

  • madri minori di 21 anni;
  • presenza di figli successivi al secondo;
  • presenza di figli disabili minori di 21 anni;
  • entrambi i genitori lavoratori.
  • presenza di figli di età inferiore all’anno.

Deducibilità

Fino alle soglie sopra indicate risultano deducibili fiscalmente al 100%.

Consultazione

Ricordiamo inoltre che lo STATO DELLA DOMANDA è consultabile dal contribuente nel portale Inps dedicato all’Assegno unico accedendo alla propria area riservata (tramite credenziali SPID, CIE o CNS) e cliccando sul menù “Consulta e gestisci le domande presentate”.

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito e porgiamo cordiali saluti.

“Caro carburante” e Decreto Legge 5/2023

Al fine di dare sostegno ai lavoratori e contrastare gli effetti del cosiddetto “caro carburante”, il D.L n. 5 del 15/1/2023 ha introdotto la possibilità per le aziende (e non l’obbligo) di erogare a favore dei propri lavoratori dipendenti il seguente bonus esente da tassazione e contribuzione:

Bonus carburante

I datori di lavoro potranno acquistare i Buoni carburante sotto forma di carte prepagate elettroniche direttamente online, tramite portali specializzati o sui siti delle singole aziende venditrici.

  • Soggetti beneficiari

Lavoratori dipendenti: sono erogabili ad personam, quindi, possono essere consegnati solo ad alcuni dipendenti, in misura anche differenziata, senza necessariamente fare accordi sindacali o senza valutare gruppi omogenei di lavoratori.

  • Ammontare annuo

Entro il limite complessivo di € 3.000,00

Resta fermo quanto già chiarito dall’Agenzia delle Entrate (circolare n. 27/E del 14/07/2022), ovvero che il plafond di € 200,00 del Bonus Carburante è aggiuntivo rispetto alla soglia di esenzione fissata dal comma 3, art.51 del TUIR prevista per l’erogazione di beni e servizi.

  • Deducibilità

Fino alle soglie sopra indicate risultano deducibili fiscalmente al 100%.

  • Tipologia di erogazione

Sono ricompresi tutti i tipi di carburanti (benzina, gasolio, metano…) e anche le ricariche per le auto elettriche.

Riassumiamo di seguito i limiti di esenzione dei Fringe Benefit a disposizione dei datori di lavoro per l’anno 2023:
–  Fino a € 258,23 in beni e servizi o rimborsi bollette
– Fino a € 200,00 in buoni carburante in aggiunta ai fringe benefit
Lo studio rimane a disposizione per ogni ulteriore chiarimento in merito.


Decreto Aiuti Quater: limite dei fringe benefit innalzato a 3000 euro

Al fine di dare sostegno ai lavoratori e contrastare gli effetti del cosiddetto “caro bollette”, il Decreto Legge 176 del 18 novembre 2022 ha previsto un ulteriore innalzamento della soglia di esenzione contributiva e fiscale per i fringe benefit erogati dai datori di lavoro, da € 600,00 ad € 3.000,00 per l’anno 2022.

Modalità di erogazione

I datori di lavoro potranno riconoscere:
– Buoni spesa rappresentativi di beni e servizi (Es. carte prepagate per supermercati o centri commerciali, buoni carburante, etc.)
–  Beni ad uso promiscuo (Es. auto aziendale, telefono aziendale, PC aziendale, etc.)
– Somme erogate o rimborsate per il pagamento delle utenze domestiche (del servizio idrico integrato, dell’energia elettrica e del gas naturale).

Requisiti richiesti per tale rimborso:
• Fornire documentazione che giustifichi la somma spesa (Es. bolletta o dichiarazione sostitutiva di atto di notorietà)
• Non è possibile rimborsare la medesima bolletta più volte
• Le spese devono riguardare immobili ad uso abitativo posseduti o detenuti dal dipendente, dal coniuge o dai suoi familiari a prescindere che negli stessi abbiano stabilito o meno la residenza o domicilio
• La bolletta o fattura da rimborsare è valida anche se intestata a persona diversa dal dipendente purché sia intestata al coniuge o ai familiari o al locatore


Soggetti beneficiari

Ai lavoratori dipendenti e agli amministratori (ad personam)

Ammontare annuo

Entro il limite complessivo di € 3.000,00

Resta fermo quanto già chiarito dall’Agenzia delle Entrate (circolare n. 27/E del 14/07/2022), ovvero che il plafond di € 200,00 del Bonus Carburante è aggiuntivo rispetto alla soglia di esenzione fissata dal comma 3, art.51 del TUIR prevista per l’erogazione di beni e servizi.

Riepilogo fringe benefit 2022

Riassumiamo di seguito i limiti di esenzione dei Fringe Benefit a disposizione dei datori di lavoro per l’anno 2022:
–  Fino a € 3.000,00 in beni e servizi o rimborsi bollette
– Fino a € 200,00 in buoni carburante in aggiunta ai fringe benefit
Lo studio rimane a disposizione per ogni ulteriore chiarimento in merito.


Caro Energia: misure a sostegno delle imprese

Per contenere gli effetti del caro energia sulle imprese sono stati emanati diversi provvedimenti che riguardano non sole le imprese a maggior consumo di energia elettrica e gas ma anche quelle non energivore e non gasivore. Le agevolazioni sono state inserite a più riprese e con i vari decreti che si sono succeduti nei mesi scorsi (DL 4/2022 “Sostegni ter” – DL 17/2022 “DL Energia”– DL 21/2022 “Ucraina”- DL 50/2022 “Aiuti” – DL 115/2022 “Aiuti bis” – DL 144/2022 “Aiuti ter”), per cui la normativa risulta abbastanza complessa e articolata.

Nella presente Circolare sintetizzeremo gli aspetti più rilevanti e di vostro interesse.

Crediti d’imposta “energia” per imprese dotate di contatore con potenza disponibile pari o superiore a 16,5 kw (diverse dalle imprese a forte consumo di energia elettrica di cui al decreto del Mise del 21.12.2017)

Viene riconosciuto un credito d’imposta calcolato sulle spese sostenute per la componente energetica consumata nei seguenti periodi e misure:

  • per il secondo trimestre 2022 pari al 15%
  • per il terzo trimestre 2022 pari al 15%
  • per i mesi di ottobre e novembre 2022 pari al 30%

Requisiti e modalità di calcolo delle agevolazioni

Possono usufruire del credito d’imposta le imprese che abbiano subito un incremento dei costi medi unitari dell’energia elettrica superiore al 30% nei seguenti periodi:

• nel 1 trim. 2022 rispetto al 1 trim. 2019 -> credito d’imposta del 15% sui consumi 2 trim. 2022
• nel 2 trim. 2022 rispetto al 2 trim. 2019 -> credito d’imposta del 15% sui consumi 3 trim. 2022
• nel 3 trim. 2022 rispetto al 3 trim. 2019 -> credito d’imposta del 30% sui consumi dei mesi di ottobre e novembre 2022

Crediti d’imposta “energia” per imprese dotate di contatore con potenza disponibile pari o superiore a 4,5 kw

Viene riconosciuto un credito d’imposta calcolato sulle spese sostenute per la componente energetica consumata nel seguente periodo e misura:

  • per i mesi di ottobre e novembre 2022 pari al 30%

Requisiti e modalità di calcolo delle agevolazioni
Possono usufruire del credito d’imposta le imprese che abbiano subito un incremento dei costi medi unitari dell’energia elettrica superiore al 30% nel seguente periodo:

  • nel 3 trim. 2022 rispetto al 3 trim. 2019 -> credito d’imposta del 30% sui consumi dei mesi di ottobre e novembre 2022

Crediti d’imposta “gas” per imprese diverse da quelle a forte consumo (non gasivore)

Viene riconosciuto un credito d’imposta calcolato sulle spese sostenute per l’acquisto di gas naturale consumato per usi energetici nei seguenti periodi e misure:

  • per il secondo trimestre 2022 pari al 25%
  • per il terzo trimestre 2022 apri al 25%
  • per i mesi di ottobre e novembre 2022 pari al 40%

Requisiti e modalità di calcolo delle agevolazioni

Possono usufruire del credito d’imposta le imprese che abbiano subito un incremento dei costi medi unitari  del gas naturale superiore al 30%  nei seguenti periodi:

  • nel 1 trim. 2022 rispetto al 1 trim. 2019 -> credito d’imposta del 25% sui consumi 2 trim. 2022
  • nel 2 trim. 2022 rispetto al 2 trim. 2019 -> credito d’imposta del 25% sui consumi 3 trim. 2022
  • nel 3 trim. 2022 rispetto al 3 trim. 2019 -> credito d’imposta del 40% sui consumi dei mesi di ottobre e novembre 2022

Modalità di calcolo dei crediti d’imposta

Per i consumi di energia i valori da considerare sono: costo della media aziendale per Kw/h (costo della componente energia calcolato come media del trimestre al netto di imposte e sussidi e al lordo dei costi di dispacciamento e di commercializzazione).

Per i consumi di gas i valori da considerare sono: incremento prezzo medio a mc dove per “prezzo medio” si intende la media dei prezzi di riferimento del Mercato Infragiornaliero (MI-GAS) pubblicati dal Gestore dei mercati energetici GME (si tratta di una media del settore non “aziendale”).

Le spese devono essere documentate tramite le relative fatture d’acquisto alle quali si applica il principio di competenza dovendosi fare riferimento alla spesa effettivamente sostenuta e pertanto:

  • non rilevano i consumi “stimati” eventualmente fatturati in acconto
  • rileva solo il consumo effettivo indicato nelle fatture di conguaglio per il trimestre di riferimento

Modalità di utilizzo dei crediti d’imposta

  • sono utilizzabili esclusivamente in compensazione in F24:

– entro il 31/12/2022 per i crediti d’imposta relativi al 2 trimestre 2022;

– entro il 31/03/2023 per i crediti d’imposta relativi al 3 trimestre e ai mesi di ottobre/novembre 2022;

  • non concorrono alla formazione del reddito e della base imponibile dell’IRAP;
  • possono essere ceduti ad altri soggetti previa apposizione del visto di conformità.

I codici tributo

I codici tributo da utilizzare per la compensazione dei crediti d’imposta sono:

  • 6963 per credito imposta energia 2 trimestre 2022
  • 6964 per credito d’imposta gas 2 trimestre 2022
  • 6970 per credito imposta energia 3 trimestre 2022
  • 6971 per credito d’imposta gas 3 trimestre 2022
  • 6985 per credito imposta energia mesi ottobre e novembre 2022
  • 6986 per credito d’imposta gas mesi ottobre novembre 2022

da indicare nella sezione “Erario” nella colonna “importi a credito compensati” mentre nel campo “anno di riferimento“ è indicato l’anno di sostenimento della spesa.

Comunicazione all’Agenzia delle Entrate

Entro il 16 febbraio 2023 i beneficiari dei nuovi crediti d’imposta sui consumi di luce e gas saranno tenuti a trasmettere un’apposita comunicazione telematica all’Agenzia delle Entrate.

Nella comunicazione bisognerà indicare l’importo del credito maturato nell’esercizio 2022 e le istruzioni operative saranno fornite dall’Agenzia delle Entrate.

Adempimenti del fornitore di energia elettrica/gas naturale

E’ stata introdotta la possibilità per le imprese, qualora si siano rifornite di energia elettrica ovvero di gas naturale, dal medesimo fornitore per i primi due trimestri del 2022 e del 2019, di richiedere a quest’ultimo una comunicazione riportante:

  • il calcolo dell’incremento di costo della componente energetica;
  • l’ammontare del credito d’imposta spettante.

La richiesta da parte del beneficiario deve essere preferibilmente inoltrata a mezzo p.e.c

Il fornitore è tenuto a rispondere entro 60 giorni dalla scadenza del periodo agevolato.

Per le imprese che hanno cambiato fornitore di energia elettrica, ovvero di gas naturale, rispetto al 2019, l’unica via possibile è l’autoliquidazione del credito d’imposta.

Finanziamenti per il caro bollette

Accanto ai crediti d’imposta, il Decreto Aiuti Ter ha inserito anche un’altra misura di sostegno: sarà possibile ottenere dalle banche prestiti garantiti da parte di SACE e Fondo Pmi a zero commissioni per il pagamento delle bollette emesse nei mesi di ottobre, novembre e dicembre 2022. Il tasso di interesse applicato al finanziamento non deve superare il tasso cedolare annuo minimo garantito dei Btp di durata pari al finanziamento concesso.

Blocco aumenti in bolletta

Il Decreto Aiuti bis ha introdotto una norma che blocca le variazioni “unilaterali” dei contratti di fornitura luce e gas ossia la decisione da parte dei fornitori di variare le condizioni economiche.

In questo periodo di forti rialzi dei prezzi, per evitare che molti fornitori riversino sui propri clienti questi aumenti, il Governo ha introdotto una norma che rende inefficaci, fino al 30 aprile 2023, le comunicazioni di modifica dei prezzi.

Di seguito analizziamo alcune tipologie di contratti con l’indicazione ove è possibile l’applicazione della suddetta normativa.

Mercato tutelato

La norma non si può applicare in quanto le tariffe sono decise direttamente da Arera (Autorità garante dell’energia)

Mercato libero a prezzo variabile

Per tali contratti il prezzo dell’energia elettrica o del gas è basato sull’andamento di alcuni indici del mercato (es. il PUN per la luce e il PSV per il gas). In questo caso le variazioni che riguardano l’andamento di tali indici non rientrano nella casistica del decreto mentre si applica alle altre voci di costo (es. quota fisse, spread del fornitore) perché non dipendono dall’andamento del mercato all’ingrosso.

Mercato libero a prezzo bloccato

Si tratta di contratti a tempo indeterminato che prevedono un prezzo costante della componente energia. In questo caso non sono valide le comunicazioni che prevedono un aumento della tariffa ricevute dal 10 agosto 2022 al 30 aprile 2023.

Offerte a prezzo bloccato per un periodo

Si tratta di contratti che prevedono una tariffa fissa solo per un certo periodo di tempo decorso il quale la tariffa diventa variabile e quindi soggetta alle oscillazioni del mercato. In questo caso non sarà possibile richiedere il prezzo bloccato oltre il termine prefissato.

Lo studio rimane a disposizione per ogni ulteriore chiarimento in merito.


Decreto aiuti ter: ulteriori misure a sostegno dei lavoratori

Il Decreto Aiuti ter prevede ulteriori disposizioni che hanno il fine di dare sostegno ai lavoratori dipendenti e non, mediante l’intervento dei propri datori di lavoro o delle casse previdenziali di competenza.

A chi spetta:

• lavoratori dipendenti, esclusi quelli con rapporto di lavoro domestico, aventi una retribuzione imponibile nella competenza del mese di novembre 2022 non superiore a 1.538 euro, e che non siano titolari di trattamenti pensionistici o appartenenti a nuclei familiari beneficiari di reddito di cittadinanza;
• lavoratori domestici già beneficiari della indennità 200 € prevista dal precedente decreto aiuti, che abbiano uno o più rapporti di lavoro, alla data di entrata in vigore del presente decreto;
• soggetti residenti in Italia, titolari di uno o più trattamenti pensionistici di qualsiasi forma previdenziale obbligatoria, di pensione o assegno sociale, di pensione o assegno per invalidi civili, ciechi e sordomuti, nonché di trattamenti di accompagnamento alla pensione, in essere al 1° ottobre 2022, con reddito fiscale, per l’anno 2021, non superiore a 20.000 euro;
• Percettori Naspi e Dis-Coll e disoccupazione agricola (di competenza 2021);
• titolari di rapporti di collaborazione coordinata e continuativa e ai dottorandi e agli assegnisti di ricerca in essere alla data di entrata in vigore del decreto aiuti ter, e che sono iscritti alla Gestione separata con reddito derivante dai suddetti rapporti non superiore a 20.000 euro per l’anno 2021;
•
lavoratori che nel 2021 siano stati beneficiari di una delle indennità Covid per i lavoratori stagionali del turismo, degli stabilimenti termali e dello spettacolo
• collaboratori sportivi;
•
lavoratori stagionali, a tempo determinato e intermittenti che, nel 2021, hanno lavorato per almeno 50 giornate il cui reddito derivante dai suddetti rapporti non superi i 20.000 euro per l’anno 2021, e che siano privi di rapporto di lavoro alla data di entrata in vigore del decreto aiuti;
• lavoratori dello spettacolo che, nel 2021, hanno almeno 50 contributi giornalieri versati e il cui reddito derivante dai suddetti rapporti non sia superiore a 20.000 euro per l’anno 2021;
•
lavoratori occasionali art. 2222 privi di partita iva e i venditori incaricati alle vendite a domicilio;
• nuclei familiari beneficiari del reddito di cittadinanza;
• lavoratori autonomi che, nel periodo d’imposta 2021 abbiano percepito un reddito complessivo non superiore a 000 euro.

Cosa spetta e chi eroga l’indennità

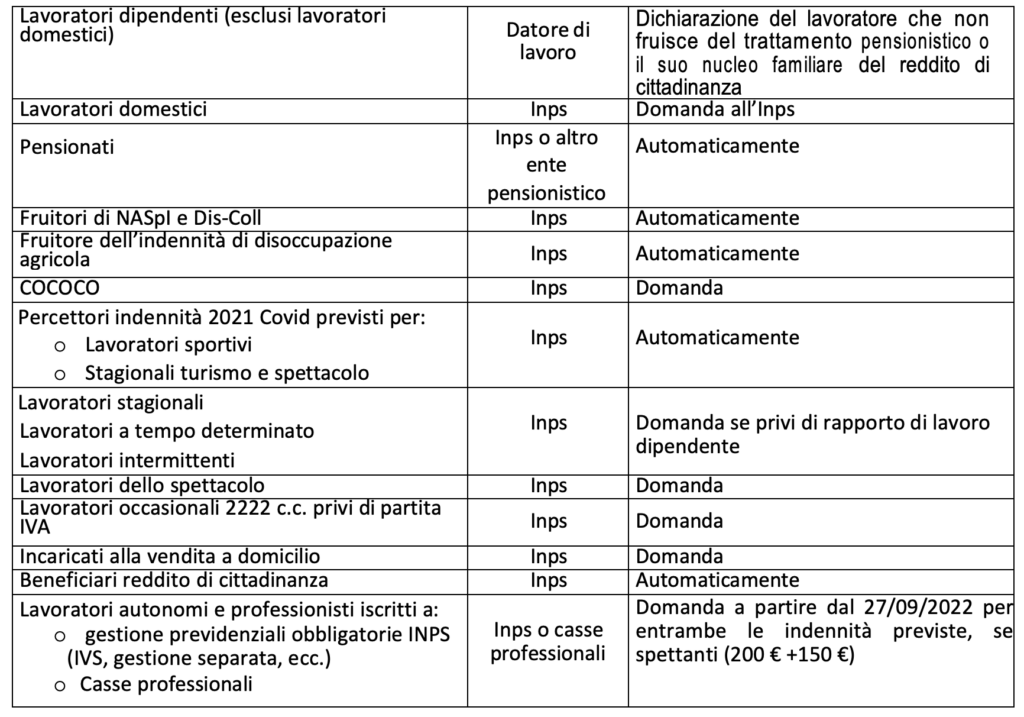
La somma a titolo di indennità una tantum di importo pari a 150 euro viene erogata con le seguenti modalità a favore delle diverse categorie di lavoratori:


SOCIAL NETWORK