Assegno unico universale 2024

Ricordiamo che dal prossimo 1° marzo 2024 l’Assegno Unico e Universale (AUU) verrà riconosciuto d’ufficio senza necessità di presentare una nuova domanda.
Tale automatismo non avrà efficacia se la domanda AUU è stata respintarevocata o è decaduta: in tal caso sarà necessario presentare una nuova istanza.

Permane tuttavia l’obbligo:

  1. di presentare il nuovo ISEE 2024 entro il 30/06/2024 per ottenere l’adeguamento dell’importo dell’assegno in base alla propria situazione reddituale familiare. Tale adeguamento decorrerà dal mese di marzo con erogazione degli eventuali arretrati.

In assenza del modello ISEE 2024 l’assegno sarà corrisposto sulla base degli importi minimi previsti dalla normativa.

  1. di comunicare eventuali variazioni su circostanze sopravvenute rispetto a quanto dichiarato l’anno precedente:
  • nascita di figli;
  • variazioneinserimento condizione di disabilità del figlio
  • variazioni della dichiarazione relativa alla frequenza scolastica/corso di formazione per il figlio maggiorenne (18-21 anni);
  • modifiche attinenti all’eventuale separazione/coniugio dei genitori;
  • criteri di ripartizione dell’Assegno tra i due genitori sulla base di apposito provvedimento del giudice o dell’accordo tra i genitori;
  • variazione delle condizioni che occorrono per la spettanza delle maggiorazioni;
  • variazioni delle modalità di pagamento prescelte dal richiedente e/o dall’eventuale altro genitore.
  1. di presentare domanda Assegno Unico per i NUOVI BENEFICIARI che non hanno mai fruito dell’assegno nel periodo 1/3/23-28/2/2024.

Decorrenza della misura

L’Assegno Unico 2024 decorre dal 1° marzo 2024 fino al 28/02/2025 con erogazione mensile.

Figli per i quali spetta l’assegno

L’Assegno viene percepito per ogni figlio fino al 21°anno di età non compiuto.
Il limite di età non viene applicato per i figli disabili.

Per i figli oltre il 21°anno si continueranno a percepire le detrazioni per figli a carico se spettanti.

I figli maggiorenni per i quali si richiede l’assegno devono possedere uno dei seguenti requisiti al momento di presentazione della domanda:

  • frequenza di un percorso di formazione scolastica/professionale o di un corso universitario;
  • svolgimento di un tirocinio o di un’attività lavorativa limitata (reddito < 8.000 € annui);
  • essere registrati quali soggetti disoccupati e in cerca di lavoro presso centri per l’impiego/agenzie;
  • svolgimento del servizio civile universale.

Importo spettante

L’importo erogato è determinato tenendo conto delle seguenti variabili:

  • situazione economica del nucleo familiare riferita all’anno 2022 determinata sulla base dell’ISEE minori da presentare entro il 30/06/2024. In caso di mancata presentazione entro tale data si avrà diritto alla misura minima dell’assegno;
  • percentuale di rivalutazione a seguito dell’Inflazione (indice fornito da ISTAT)
  • numero ed età dei figli.

Calendario pagamenti periodo gennaio – giugno 2024

L’Inps, infine, ha comunicato le tempistiche  di erogazione del primo semestre, che sono:

  • 17,18,19 gennaio 2024
  • 16,19,20 febbraio 2024
  • 18, 19, 20 marzo 2024
  • 17,18,19 aprile 2024
  • 15,16,17 maggio2024
  • 17,18,19 giugno 2024

Consultazione

Ricordiamo inoltre che lo STATO DELLA DOMANDA è consultabile dal contribuente nel portale Inps dedicato all’Assegno unico accedendo alla propria area riservata (tramite credenziali SPID, CIE o CNS) e cliccando sul menù “Consulta e gestisci le domande presentate”.

Obbligo fatturazione elettronica per Regime Forfettario e Minimo da 2024

Il DL n. 36/2022 ha introdotto l’obbligo di emissione della fattura elettronica per i contribuenti in regime dei minimi (art. 1 Legge n. 244/2007) e in regime forfettario (art. 1 Legge n. 190/2014).

L’obbligo si estende anche alla ricezione e conservazione sostitutiva delle fatture d’acquisto.

A partire dal 01.01.2024 l’obbligo sarà esteso a tutti i soggetti aderenti al regime dei minimi e al regime forfettario, a prescindere dal volume di ricavi realizzato nel 2023.

Termine ordinario per l’emissione delle fatture elettroniche

Si ricorda che il termine ordinario per l’emissione della fattura elettronica è il 12° giorno dall’effettuazione dell’operazione (giorno di consegna del bene o di pagamento della prestazione di servizi). Oltre tale scadenza trovano applicazione le sanzioni di cui all’art. 6, comma 2, D.Lgs n. 471/97, che si riassumono di seguito:

  • dal 5% al 10% dei corrispettivi non documentati;
  • da € 250 a € 2.000 in caso di violazione non rilevante ai fini della determinazione del reddito.

Operazioni attive e passive con soggetti esteriRead More


Flat tax incrementale 2023

La Legge n. 197/2022 ha previsto, per il solo anno 2023, il cd. regime della flat tax incrementale, un regime agevolato (opzionale) riservato a imprese individuali e professionisti in base al quale una quota di reddito d’impresa o di lavoro autonomo, è tassata con imposta sostitutiva del 15% in luogo delle ordinarie aliquote (da 23% a 43%).

Soggetti interessati

Il regime interessa i contribuenti persone fisiche:

  • che svolgono attività̀ d’impresa (imprenditori individuali);
  • che esercitano arti e professioni, sempre in forma individuale (professionisti);

che NON applicano il regime forfetario.

Reddito soggetto a flat tax

Per determinare la quota assoggettata a flat tax incrementale è necessario:

  1. individuare i redditi d’impresa/professionali dichiarati nel 2020, 2021 e 2022 al netto delle perdite compensate;
  2. individuare il reddito più elevato dichiarato nel triennio 2020 – 2022;
  3. calcolare la differenza tra il reddito 2023 e il reddito più elevato del triennio
  4. decurtare tale importo del 5% a titolo di franchigia

N.B. : la quota di reddito agevolabile non può essere superiore a € 40.000

Alcune precisazioni:

  • l’agevolazione spetta anche a chi ha iniziato l’attività nel 2020 e 2021 mentre non spetta per chi ha iniziato nel 2022
  • il reddito dell’anno di inizio attività che ricade nel triennio di riferimento deve essere ragguagliato ai giorni di esercizio dell’attività
  • qualora il reddito più elevato del triennio risulti negativo, il reddito soggetto alla flat tax è quello del 2023 (nel limite di 40.000 Euro);
  • la presenza di eventuali altri redditi non modifica il calcolo della flat tax che riguarda solo il reddito d’impresa o di lavoro autonomo;
  • la quota di reddito assoggettata ad imposta sostitutiva rileva ai fini del riconoscimento della spettanza di deduzioni, detrazioni o benefici di qualsiasi titolo, anche di natura non tributaria, spettanti al contribuente.

Imposta sostitutiva del 15%

La quota di reddito “agevolata” (come sopra calcolato e fino al limite di  € 40.000) è tassata con un’ imposta sostitutiva del 15%

Esempi di calcolo

Per il contribuente che presenta la seguente situazione reddituale:

ANNOREDDITO
2020€ 10.000
2021€ 30.000
2022€ 25.000
2023€ 50.000

La verifica dell’applicazione della Flat tax richiede i seguenti passaggi:

  • Il reddito di riferimento, ossia quello più elevato del triennio (2020 -2022) risulta € 30.000
  • L’incremento di reddito è pari a € 20.000 (50.000-30.000)
  • L’ammontare della franchigia del 5%, è pari a € 1.500 (30.000 x 5%)
  • La flat tax incrementale del 15% si applica su un reddito di € 500 (20.000 – 1.500)
  • L’imposta sostitutiva sulla quota di reddito agevolata risulta pari a € 775
  • Il reddito residuo, pari a 31.500 Euro (50.000 – 18.500), è soggetto a Irpef e addizionali, in base agli scaglioni ordinari.

Il risparmio in termini di imposta lorda è pari a € 3.700 e può̀ essere così esemplificato:

Anno 2023Senza Flat taxCon Flat tax
Reddito imponibile Irpef a scaglioni€ 50.000€ 31.500
Reddito imponibile flat tax € 18.500
Imposte ordinarie a scaglioni€ 14.400€    7.925
Imposta flat tax €    2.775
Totale imposte€ 14.400€  10.700

NB. Il risparmio d’imposta è tanto maggiore quanto più alto è il reddito. Per redditi superiori a 50.000 euro, il risparmio è di 28 punti percentuali (da 43% a 15%) oltre alle addizionali regionale e comunale.

Valutazioni per l’anno 2023

Se si prevede di conseguire un reddito per il 2023 superiore a quello di riferimento (triennio 2020/2022), è possibile aumentare ulteriormente la quota di reddito soggetta a flat tax con i seguenti accorgimenti:

  • per i professionisti e le imprese individuali in contabilità̀ semplificata che adottano il regime di cassa pura, si consiglia l’anticipazione degli incassi al 2023 e la posticipazione dei pagamenti al 2024
  • per le imprese in contabilità semplificata per registrazione è possibile posticipare la registrazione delle fatture d’acquisto di fine 2023 nel 2024

N.B per le imprese in contabilità ordinaria l’applicazione del criterio di competenza non consente di modificare il reddito 2023.


Rinvio secondo acconto imposte erariali

Nell’ambito del DL n. 145/2023, Decreto c.d. “Collegato alla Finanzaria 2024”, pubblicato sulla G.U. 18.10.2023, n. 244, è stato disposto, limitatamente al 2023, il rinvio dal 30.11.2023 al 16.1.2024 del versamento della seconda rata dell’acconto 2023 delle imposte erariali, con la possibilità di rateizzare quanto dovuto in 5 rate mensili.

Soggetti interessatiRead More


Bonus colonnine per imprese e professionisti

Oltre al “Bonus colonnine domestiche”, Il Ministero dell’Ambiente e della Sicurezza Energetica ha introdotto il “Bonus colonnine per imprese e professionisti”, che offre un contributo per le spese sostenute successivamente al 4 novembre 2021 per l’acquisto e l’installazione di infrastrutture di ricarica per veicoli elettrici.

Di seguito le caratteristiche principali dell’agevolazione.

Soggetti beneficiari

a – Imprese di qualunque dimensione, operanti in tutti i settori e su tutto il territorio italiano, in possesso, fra gli altri, dei seguenti requisiti:

  • sede in Italia;
  • iscritte al Registro delle imprese con posizione attiva;
  • iscritte presso INPS e INAIL e hanno una posizione contributiva regolare così come risultate dal documento unico di regolarità contributiva (DURC);
  • in regola con gli adempimenti fiscali;
  • non hanno ricevuto né richiesto altri contributi pubblici per le spese relative alla presente agevolazione.

b –  Professionisti in possesso dei seguenti requisiti:

  • con un volume d’affari superiore al valore dell’infrastruttura di ricarica oggetto di agevolazione (per i soggetti in regime forfettario il limite di spesa è pari a euro 20.000);
  • non hanno ricevuto aiuti dichiarati illegali o incompatibili dalla Commissione Europea;
  • in regola con il versamento di contributi previdenziali e assistenziali;
  • in regola con gli adempimenti fiscali;
  • non hanno ricevuto né richiesto altri contributi pubblici per le spese relative alla presente agevolazione.

Spese agevolabili e misura del credito d’imposta

Spese sostenute per:

  • l’acquisto e la messa in opera di infrastrutture di ricarica;
  • l’installazione delle colonnine, gli impianti elettrici, le opere edili strettamente necessarie, gli impianti e i dispositivi per il monitoraggio;
  • progettazione, direzione lavori, sicurezza e collaudi (nel limite massimo del 10%);
  • costi per la connessione alla rete elettrica (nel limite massimo del 10%).

Il contributo in conto capitale può essere concesso per un importo pari al 40% delle spese ammissibili, al netto iva, nel rispetto dei seguenti limiti:

– infrastrutture di ricarica in corrente alternata di potenza da 7,4 Kw a 22Kw:

  • wallbox con un solo punto di ricarica: 2.500 € per singolo dispositivo;
  • colonnine con due punti di ricarica: 8.000 € per singola colonnina;

– infrastrutture di ricarica in corrente continua:

  • fino a 50 kW: 1.000 €/kW
  • da 50 a 100 kW: 50.000 €/kW per singola colonnina;
  • oltre 100kW: 75.000 € per singola colonnina.

Risorse disponibili

Le risorse stanziate per finanziare l’agevolazione in commento sono pari a:

  • 70 milioni di euro per spese sostenute da parte di imprese;
  • 8,75 milioni di euro per spese sostenute da parte di professionisti.

Ambito temporale

Il contributo spetta per le spese sostenute successivamente al 4.11.2021.

Presentazione della domanda

La prestazione della domanda dovrà essere effettuata online sul sito di Invitalia: www.invitalia.it  sezione “Colonnine di ricarica elettrica”.

La compilazione sarà possibile dal 26 ottobre 2023 mentre l’invio della domanda sarà invece possibile a partire dal 10 novembre 2023.

Il termine ultimo per la presentazione è fissato alle 17.00 del 30 novembre 2023.

Alla domanda va allegato:

  • il preventivo di connessione alla rete elettrica accettato in via definitiva dal gestore di rete, fatto salvo il caso di connessione già esistente;
  • per le domande di concessione presentate dai lavoratori autonomi l’ultima dichiarazione dei redditi inviata all’Agenzia delle Entrate nonché, relativamente ai soggetti che non adottano il regime forfettario, l’ultima dichiarazione IVA inviata all’Agenzia;
  • copia delle fatture elettroniche di tutte le spese oggetto di agevolazione;
  • copia della documentazione attestante l’effettivo pagamento delle fatture tramite bonifico bancario o postale, SEPA/Ri.Ba./SDD;
  • copia dell’estratto conto da cui risulti l’importo e la data di pagamento, nonché la causale dello stesso;
  • dichiarazioni liberatorie dei fornitori in forma di dichiarazioni sostitutive di atto di notorietà, corredate dalla copia dei documenti d’identità dei dichiaranti, attestanti l’integrale pagamento delle spese oggetto di agevolazione, nonché, limitatamente alle spese relative all’acquisto e la messa in opera di infrastrutture di ricarica, lo stato “nuovo di fabbrica”;
  • dichiarazione di conformità degli impianti rilasciata da un professionista / ditta in possesso dei requisiti tecnico-professionali ex DM n. 37/2008, completa di tutti gli allegati obbligatori;
  • relazione tecnica finale, redatta secondo il modello di cui all’Allegato n. 2 al citato DM n. 160797 contenente la descrizione dettagliata delle spese complessivamente sostenute e l’attestazione dell’effettivo e corretto funzionamento della/e infrastruttura/e di ricarica nonché dell’intervenuta connessione alla rete;
  • in caso di infrastruttura/e di ricarica installate sul suolo pubblico, idonei titoli abilitativi alla costruzione;
  • titoli comprovanti la piena disponibilità dell’area in cui sono collocate la/e infrastruttura/e di ricarica e l’impegno a mantenere la/e infrastruttura/e di ricarica nei 5 anni successivi alla data di erogazione del contributo.

La domanda e i relativi allegati vanno firmati digitalmente dal lavoratore autonomo, legale rappresentante del richiedente. 

Modalità di erogazione del contributo

In caso di esito positivo dell’istruttoria, entro i successivi 90 giorni viene notificato al beneficiario il Decreto di concessione.

Entro i successivi 90 giorni il Ministero provvede all’erogazione dell’agevolazione spettante sul c/c indicato nella domanda.

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito e porgiamo cordiali saluti.


Operativo il registro dei titolari effettivi

Con la presente richiamiamo l’attenzione su un nuovo adempimento, richiesto dalla disciplina antiriciclaggio di cui al D.Lgs. n. 231/2007 e relativi provvedimenti attuativi, riguardante l’obbligo della comunicazione dei dati e delle informazioni sulla titolarità effettiva da pubblicare nella sezione autonoma del Registro delle Imprese denominata “Registro dei titolari effettivi”.

Il “Registro dei titolari effettivi”

Si tratta di un’apposita sezione del Registro delle Imprese al cui interno sono annotate le informazioni relative alla persona fisica a cui è riconducibile la titolarità effettiva:

  • delle società di capitali: Spa, Srl e società cooperative
  • delle associazioni e fondazioni riconosciute
  • dei trust e istituti giuridici analoghi

Chi è il titolare effettivo?

E’ la persona fisica che possiede e controlla un’azienda ovvero ne risulta beneficiaria.

Criteri di individuazione del titolare effettivo

Il decreto 231/2007 antiriciclaggio agli art. 20 e 22 elenca i metodi per individuare il titolare effettivo da seguire nell’ordine sotto indicato:

  1. CRITERIO DI PROPRIETA’
  • proprietà diretta: titolarità di una partecipazione superiore al 25% del capitale:
  • proprietà indiretta: titolarità detenuta tramite società controllate
  1. CRITERIO DEL CONTROLLO
  • maggioranza di voti esercitabile in assemblea ordinaria o voti sufficienti per esercitare un’influenza dominante
  • esistenza di vincoli contrattuali che consentono di esercitare un’influenza dominante nella società
  1. CRITERIO RESIDUALE
  • titolare di poteri di rappresentanza

La comunicazione dei dati e delle informazioni relative alla titolarità effettiva

Il primo “popolamento” del Registro avverrà mediante comunicazione alla CCIAA competente che dovrà essere effettuata: entro lunedì 11 dicembre 2023 (60gg dalla pubblicazione in GU del provvedimento attuativo).

Comunicazioni successive:

  • entro 30 giorni da eventuali variazioni;
  • entro 12 mesi dall’ultima comunicazione al fine di confermare le informazioni già presenti

Soggetti obbligati 

  • amministratori di società di capitali
  • soggetti a cui è attribuita la rappresentanza per fondazioni e associazioni

Modalità di effettuazione della comunicazione

La comunicazione deve essere trasmessa telematicamente, anche mediante intermediario:

  • compilando il modello TE predisposto dal registro Imprese;
  • sottoscrivendo l’istanza con firma digitale dell’obbligato;
  • versando i diritti di segreteria pari a 30 euro.

Consultazione del registro

L’accesso ai dati sulla titolarità effettiva sarà riservato ai soggetti destinatari delle norme antiriciclaggio e alle autorità pubbliche.

Sanzioni

L’omessa comunicazione delle informazioni sul titolare effettivo al Registro delle Imprese è punita:

  • con sanzione amministrativa da € 103 a € 1.032 in capo a ciascun soggetto obbligato
  • con sanzione ridotta a un terzo se il ritardo non è superiore a 30 giorni.

Le novità del decreto lavoro

Ecco le principali novità introdotte dal Decreto Lavoro (D.L. 04 maggio 2023, n. 48) in materia di lavoro e di natura previdenziale:

Incremento dell’esonero contributivo IVS c.d. “taglio del cuneo fiscale”

Dal 01.07.2023 e fino al 31.12.2023, l’attuale esonero contributivo della quota IVS dei lavoratori dipendenti è incrementato di 4 punti percentuali.

In termini pratici, la misura dell’esonero sarà pari al:

  • 6% a condizione che la retribuzione imponibile mensile non ecceda l’importo di 2.692,00 euro (dal 01.01.2023 al 30.06.2023 era del 2%);
  • 7% a condizione che la retribuzione imponibile mensile non ecceda l’importo di 1.923,00 euro (dal 01.01.2023 al 30.06.2023 era del 3%).

Il nuovo incremento dell’esonero contributivo non avrà però effetti sulla tredicesima mensilità per la quale continueranno a trovare applicazione le riduzioni del 2% o del 3%.

Modifiche alla normativa dei contratti a termine

A seguito della modifica apportata all’art. 19 c. 1 del D.Lgs. 81/2015 vengono introdotte nuove misure per stipulare o rinnovare contratti di lavoro subordinato a termine con durata superiore a 12 mesi in presenza di una delle seguenti condizioni

  • nei casi previsti dai contratti collettivi di cui all’art.51 dello stesso D.Lgs.;
  • in assenza di regolamentazione nei contratti collettivi di cui all’art. 51 applicati in azienda e solo fino al 30.04.2024, per esigenze di natura tecnica, organizzativa o produttiva individuate dalle parti;
  • in sostituzione di altri lavoratori assenti.

Semplificazione degli obblighi informativi del datore di lavoro

L’obbligo informativo previsto dal D.Lgs. 104/2022 (c.d. “informativa trasparenza”) può essere validamente assolto con l’indicazione del riferimento normativo o della contrattazione aziendale che disciplina le informazioni per le seguenti materie:

  • durata del periodo di prova, se previsto;
  • diritto a ricevere la formazione erogata dal datore di lavoro, se prevista;
  • durata del congedo per ferie, nonché degli altri congedi retribuiti cui ha diritto il lavoratore o le modalità di determinazione e di fruizione degli stessi;
  • procedura, la forma e i termini del preavviso in caso di recesso del datore di lavoro o del lavoratore;
  • importo iniziale della retribuzione o comunque il compenso e i relativi elementi costitutivi, con indicazione del periodo e delle modalità di pagamento;
  • programmazione dell’orario normale di lavoro ed eventuali condizioni relative al lavoro straordinario e sua retribuzione, nonché a cambiamenti di turno;
  • se invece il rapporto di lavoro non prevede un orario normale di lavoro programmato, il datore di lavoro informa il lavoratore circa: ore e giorni di riferimento in cui il lavoratore è tenuto a svolgere le prestazioni lavorative;  periodo minimo di preavviso a cui il lavoratore ha diritto prima dell’inizio della prestazione lavorativa e, ove ciò sia consentito dalla tipologia contrattuale in uso e sia stato pattuito, termine entro cui il datore di lavoro può annullare l’incarico;
  • enti e istituti che   ricevono   i   contributi previdenziali e assicurativi dovuti dal datore di lavoro e qualunque forma di protezione in materia di sicurezza sociale fornita dal datore di lavoro stesso;

A tal fine il datore di lavoro è tenuto a consegnare o a mettere a disposizione del personale i contratti collettivi nazionali, territoriali e aziendali, nonché gli eventuali regolamenti aziendali (anche mediante pubblicazione sul sito web);

Si prevede inoltre, che il datore di lavoro sia tenuto ad informare il lavoratore dell’utilizzo di sistemi decisionali o di monitoraggio integralmente automatizzati.

Incentivi all’occupazione giovanile

A chi spetta?

Ai datori di lavoro privati che nel periodo dall’01.06.2023 e fino al 31.12.2023 assumono giovani che:

  • alla data dell’assunzione non abbiano compiuto 30 anni di età;
  • non lavorano e non sono inseriti in corsi di studi o formazione (NEET);
  • siano registrati al Programma Operativo Nazionale “Iniziativa Occupazione Giovani”;

In via alternativa ai precedenti requisiti, l’incentivo può essere fruito per i giovani di età compresa tra i 25 e i 29 anni purché venga rispettato uno dei seguenti elementi:

  • sia privo di impiego regolarmente retribuito da almeno 6 mesi;
  • non sia in possesso di un diploma di istruzione secondaria di secondo grado o di una qualifica o diploma di istruzione e formazione professionale;
  • abbia completato la formazione a tempo pieno da non più di 2 anni e non abbia ancora ottenuto il primo impiego regolarmente retribuito;
  • sia assunto in professioni o settori caratterizzati da un tasso di disparità uomo-donna.

In che misura?

È riconosciuto un incentivo pari al 60% della retribuzione mensile lorda imponibile ai fini previdenziali per una durata di 12 mesi.

A quali condizioni?

L’incentivo spetta per le assunzioni con:

  • contratto a tempo indeterminato, anche a scopo di somministrazione;
  • contratto di apprendistato professionalizzante o di mestiere;

Assunzioni agevolate per i beneficiari dell’Assegno di inclusione (ex reddito di cittadinanza)

A chi spetta?

È riconosciuto ai datori di lavoro privati, che assumono o trasformano a tempo indeterminato i beneficiari dell’Assegno di inclusione.

In che misura?

È riconosciuto un esonero dal versamento:

  • del 100% dei contributi previdenziali a carico azienda;
  • nel limite massimo di 8.000,00 euro su base annua, riparametrato e applicato su base mensile;
  • per un periodo massimo di 12 mesi elevati a 24 nei casi di trasformazione da tempo determinato ad indeterminato.

In caso di assunzioni a tempo determinato o stagionale:

  • nella misura del 50% dei contributi;
  • nel limite massimo di 4.000,00 euro su base annua, riparametrato e applicato su base mensile;
  • per un periodo massimo di 12 mesi e comunque non oltre la durata del rapporto di lavoro (elevati a 24 mesi se trasforma a tempo indeterminato).

Novità in materia di sicurezza sul lavoro

Il Decreto è intervenuto in materia di tutela della salute e della sicurezza nei luoghi di lavoro, apportando alcune modifiche in particolare:

  • il medico competente avrà, ad esempio tra gli altri, l’obbligo di richiedere al lavoratore la cartella sanitaria rilasciata dal precedente datore di lavoro e di tenerne conto ai fini del giudizio di idoneità;
  • estensione delle misure applicate nei cantieri mobili e temporanei per alcune categorie di lavoratori;
  • verifica e utilizzo delle attrezzature di lavoro;
  • formazione dei lavoratori, dei loro rappresentanti e del datore di lavoro al fine di garantire l’utilizzo delle attrezzature professionali in modo idoneo e sicuro (in caso di inadempimento è prevista la pena dell’arresto da 3 a 6 mesi o di una ammenda da 2.500 a 6.400 euro).

Tutele assicurative in ambito scolastico

Viene istituito un Fondo per garantire un sostegno economico ai familiari degli studenti delle scuole di ogni ordine e grado e delle Università, deceduti a seguito di infortuni avvenuti in occasione di attività formative successivamente all’01/01/2018.

Innalzamento della soglia dei fringe benefit periodo d’imposta 2023

Ricordiamo infine quanto già trattato nella circolare del 19/07/2023 che per tutto il 2023 la soglia di non imponibilità dei fringe benefit è innalzata a 3.000,00 euro per i soli lavoratori dipendenti con figli fiscalmente a carico.

Per gli altri dipendenti, resta ferma la soglia di 258,23 euro prevista dall’art. 51 co. 3 del TUIR salvo future deroghe normative.

I figli sono considerati fiscalmente a carico (art. 12 co. 2 del TUIR) se:

  • Minori di 24 anni di età e un reddito complessivo pari o inferiore a 4.000,00 euro;
  • Maggiori di 24 anni di età e un reddito complessivo pari o inferiore a 2.840,51 euro.

Bonus carburante

Resta ferma anche per l’anno 2023 la possibilità per i datori di lavoro di erogare ad personam ai propri lavoratori dipendenti buoni carburante sotto forma di carte prepagate elettroniche nel limite di € 200,00 esenti fiscalmente ma assoggettati a contribuzione.

Il Bonus carburante è aggiuntivo rispetto alla soglia di esenzione prevista per i fringe benefit.

SINTESI FRINGE BENEFIT 2023
Erogazione di beni, servizi o rimborso spese utenze domestichePer dipendenti e amministratoriFino a 3.000,00 € per chi ha figli a caricoFino a 258,23 € per tutti gli altri
Bonus CarburanteSolo per i lavoratori dipendentiFino a 200,00 € fiscalmente esenteSoggetto a contributi Inps

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito


Le novità in materia di Fringe Benefit

Innalzamento della soglia dei fringe benefit periodo d’imposta 2023Read More


Bando Regione Lombardia – Sviluppo dei distretti del commercio 2022 – 2024

Regione Lombardia ha promosso il bando “SVILUPPO DEI DISTRETTI DEL COMMERCIO 2022-2024”, finalizzato a promuovere e consolidare la ripresa delle economie locali a livello dei Comuni presenti nei vari Distretti.

Di seguito si riportano le principali caratteristiche dell’agevolazione.

SOGGETTI BENEFICIARI

Possono accedere al contributo le micro, piccole e medie imprese esercenti:

  • vendita al dettaglio di beni e/o servizi;
  • Somministrazione di cibi e bevande;
  • Prestazione di servizi alla persona;
  • Commercio su area pubblica.

Sono escluse le imprese che operano all’interno dei Centri Commerciali oppure che svolgono come attività primaria il commercio di articoli per adulti, la gestione di apparecchi che consentono vincite in denaro, attività connesse con lotterie e scommesse.

REQUISITI DEI SOGGETTI BENEFICIARI

Le imprese beneficiarie devono essere iscritte al Registro delle Imprese e risultare attive.

Inoltre devono disporre di un’unità locale che:

  • abbia una vetrina su strada o sia situata al piano terreno degli edifici o all’interno delle corti (requisito non richiesto per le attività di servizi alla persona);
  • sia direttamente accessibile al pubblico.

I suddetti requisiti non sono richiesti per imprese che svolgono l’attività di commercio ambulante, che in luogo di un’unità locale devono disporre di una concessione all’interno dell’ambito territoriale del Distretto di competenza e non devono aver registrato nel 2022 un numero di assenze non giustificate superiore a 4 mesi.

In fase di erogazione del contributo è necessario essere in regola con gli obblighi contributivi come attestato dal DURC, che verrà acquisito d’ufficio dal Comune.

INTERVENTI AGEVOLABILI

Sono ammissibili progetti d’investimento che possono includere le seguenti tipologie di interventi:

– riqualificazione e ammodernamento di attività già esistenti;
– avvio di nuove attività o apertura di nuove unità locali;
– integrazione dell’impresa con infrastrutture e servizi comuni offerti dal Distretto.

SPESE AMMISSIBILI

Sono ammissibili, al netto di IVA, le seguenti due tipologie di spesa:

IN CONTO CAPITALE:

  • Opere edili (es. ristrutturazione, ammodernamento locali, lavori su facciate ecc.)
  • Impianti/macchinari/attrezzature/apparecchi;
  • Veicoli ad uso commerciale;
  • Arredi;
  • Licenza pluriennale di software/piattaforme informatiche/applicazioni per smartphone/siti web.

DI PARTE CORRENTE:

  • Consulenze strategiche, studi ed analisi di mercato;
  • Canoni annuali per l’utilizzo di software/piattaforme informatiche/applicazioni per smartphone/siti web
  • Eventi e animazione;
  • Promozione/comunicazione/pubblicità;
  • Formazione del titolare o dei lavoratori;
  • Affitto locali per l’esercizio dell’attività di impresa.

Ai fini dell’ammissione al contributo il progetto di spesa deve necessariamente prevedere spese in conto capitale di importo pari o superiore a euro 500, mentre la presenza di spese di parte corrente è facoltativa.

Tutte le spese devono essere pagate tra il 28/03/2022 e la data di presentazione della rendicontazione tramite titoli idonei a garantire la tracciabilità dei pagamenti e accompagnate dall’evidenza della quietanza sul conto corrente del beneficiario.

I giustificativi di spesa devono riportare la dicitura “Spesa finanziata dal Bando Sviluppo dei Distretti del Commercio 2022-2024”. Per le spese sostenute prima del 07/04/2023 non riportanti la suddetta dicitura dovrà essere prodotta specifica dichiarazione in fase di rendicontazione.

N.B: i beneficiari hanno l’obbligo di mantenere la destinazione d’uso dei beni/opere/immobili rispetto ai quali è stato concesso il contributo per almeno 5 anni dalla data di concessione del contributo stesso.

ENTITA’ DEL CONTRIBUTO

Il contributo concesso è pari al 50% della spesa ammissibile totale (in conto capitale e di parte corrente) con i limiti seguenti:

Importo massimo pari all’importo delle spese in conto capitale e comunque con limite di euro 5.000,00.

SPESE ESCLUSE

Non possono essere considerate ammissibili le seguenti spese:

Fatturate da fornitori in rapporti di controllo o collegamento;
Per la gestione ordinaria dell’attività d’impresa (materie prime/materiali di consumo/cancelleria ecc.)
Per il personale (salvo spese di formazione);
Rimborsi spese (vitto/alloggio/trasferimenti).
Sostenute con metodi di pagamento non tracciato.

RENDICONTAZIONE

I soggetti ammessi dovranno rendicontare le proprie spese, con allegazione di:

  • Fatture/ricevute/contratto di locazione;
  • Quietanze di pagamento ed estratto conto bancario;
  • Documentazione fotografica dell’apposizione presso il locale di una targa contenente il logo regionale e che indichi che l’attività è stata oggetto di interventi realizzati con il contributo regionale.

In questa fase il Comune si riserva la facoltà di richiedere chiarimenti e/o integrazioni documentali, che necessitano di risposta tassativamente entro 10 giorni.

MODALITA’ DI PRESENTAZIONE DELLE ISTANZE

In merito alle modalità di presentazione delle istanze si invita a consultare il sito web del proprio Comune di competenza.

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito e porgiamo cordiali saluti.


Nuova pace fiscale: la sanatoria degli errori formali

Con  questo terzo approfondimento afferente la  c.d. “pace fiscale” introdotta dalla Legge di Bilancio verranno esaminate nel dettaglio le misure relative alla sanatoria degli errori e delle irregolarità formali commesse fino al 31.10.2022.

Ambito soggettivo

Possono accedere alla definizione agevolata tutti i contribuenti:

  • Titolari di “partite iva” (professionisti, ditte individuali, società di persone o di capitali)
  • Privati
  • Sostituti d’imposta
  • Intermediari abilitati
  • Altri soggetti tenuti alla comunicazione di dati rilevanti fiscalmente (es. Amministratori di condominio).

Ambito oggettivo

Tutte le infrazioni e le inosservanze di obblighi o adempimenti, di natura formale, che non rilevano :

  • sulla determinazione della base imponibile ai fini delle imposte sui redditi, dell’imposta sul valore aggiunto e dell’Irap;
  • sul pagamento di tali tributi.

per le quali sono previste sanzioni amministrative pecuniarie in misura fissa entro limiti minimi e massimi.

Ambito temporale 

Possono essere oggetto di definizione le irregolarità formali commesse sino al 31.10.2022 :

  • ancora accertabili all’1.1.2023
  • anche già contestate purché in atti non divenuti definitivi al 1.1.2023

N.B.: E’ possibile scegliere quali e quanti anni definire nell’arco temporale dal 2018 al 2022 Adempimenti Al fine di perfezionare la sanatoria è necessario:

  1. versare un importo pari a 200 euro per ciascun anno che si intende regolarizzare
  2. rimuovere le irregolarità e/o le omissioni commesse

L’ammontare di 200 euro copre tutte le irregolarità formali compiute nell’anno di riferimento

Modalità di pagamento

Il versamento deve essere effettuato tramite il modello F24 indicando il codice tributo TF44 nella sezione “erario” e nel campo “anno di riferimento” il periodo d’imposta che si vuole regolarizzare.   Il pagamento può essere effettuato alternativamente:

  • in un’unica rata entro 31 marzo 2023;
  • in due rate di pari importo da pagare entro il 31 marzo 2023 e il 31 marzo 2024.

Le violazioni definibili

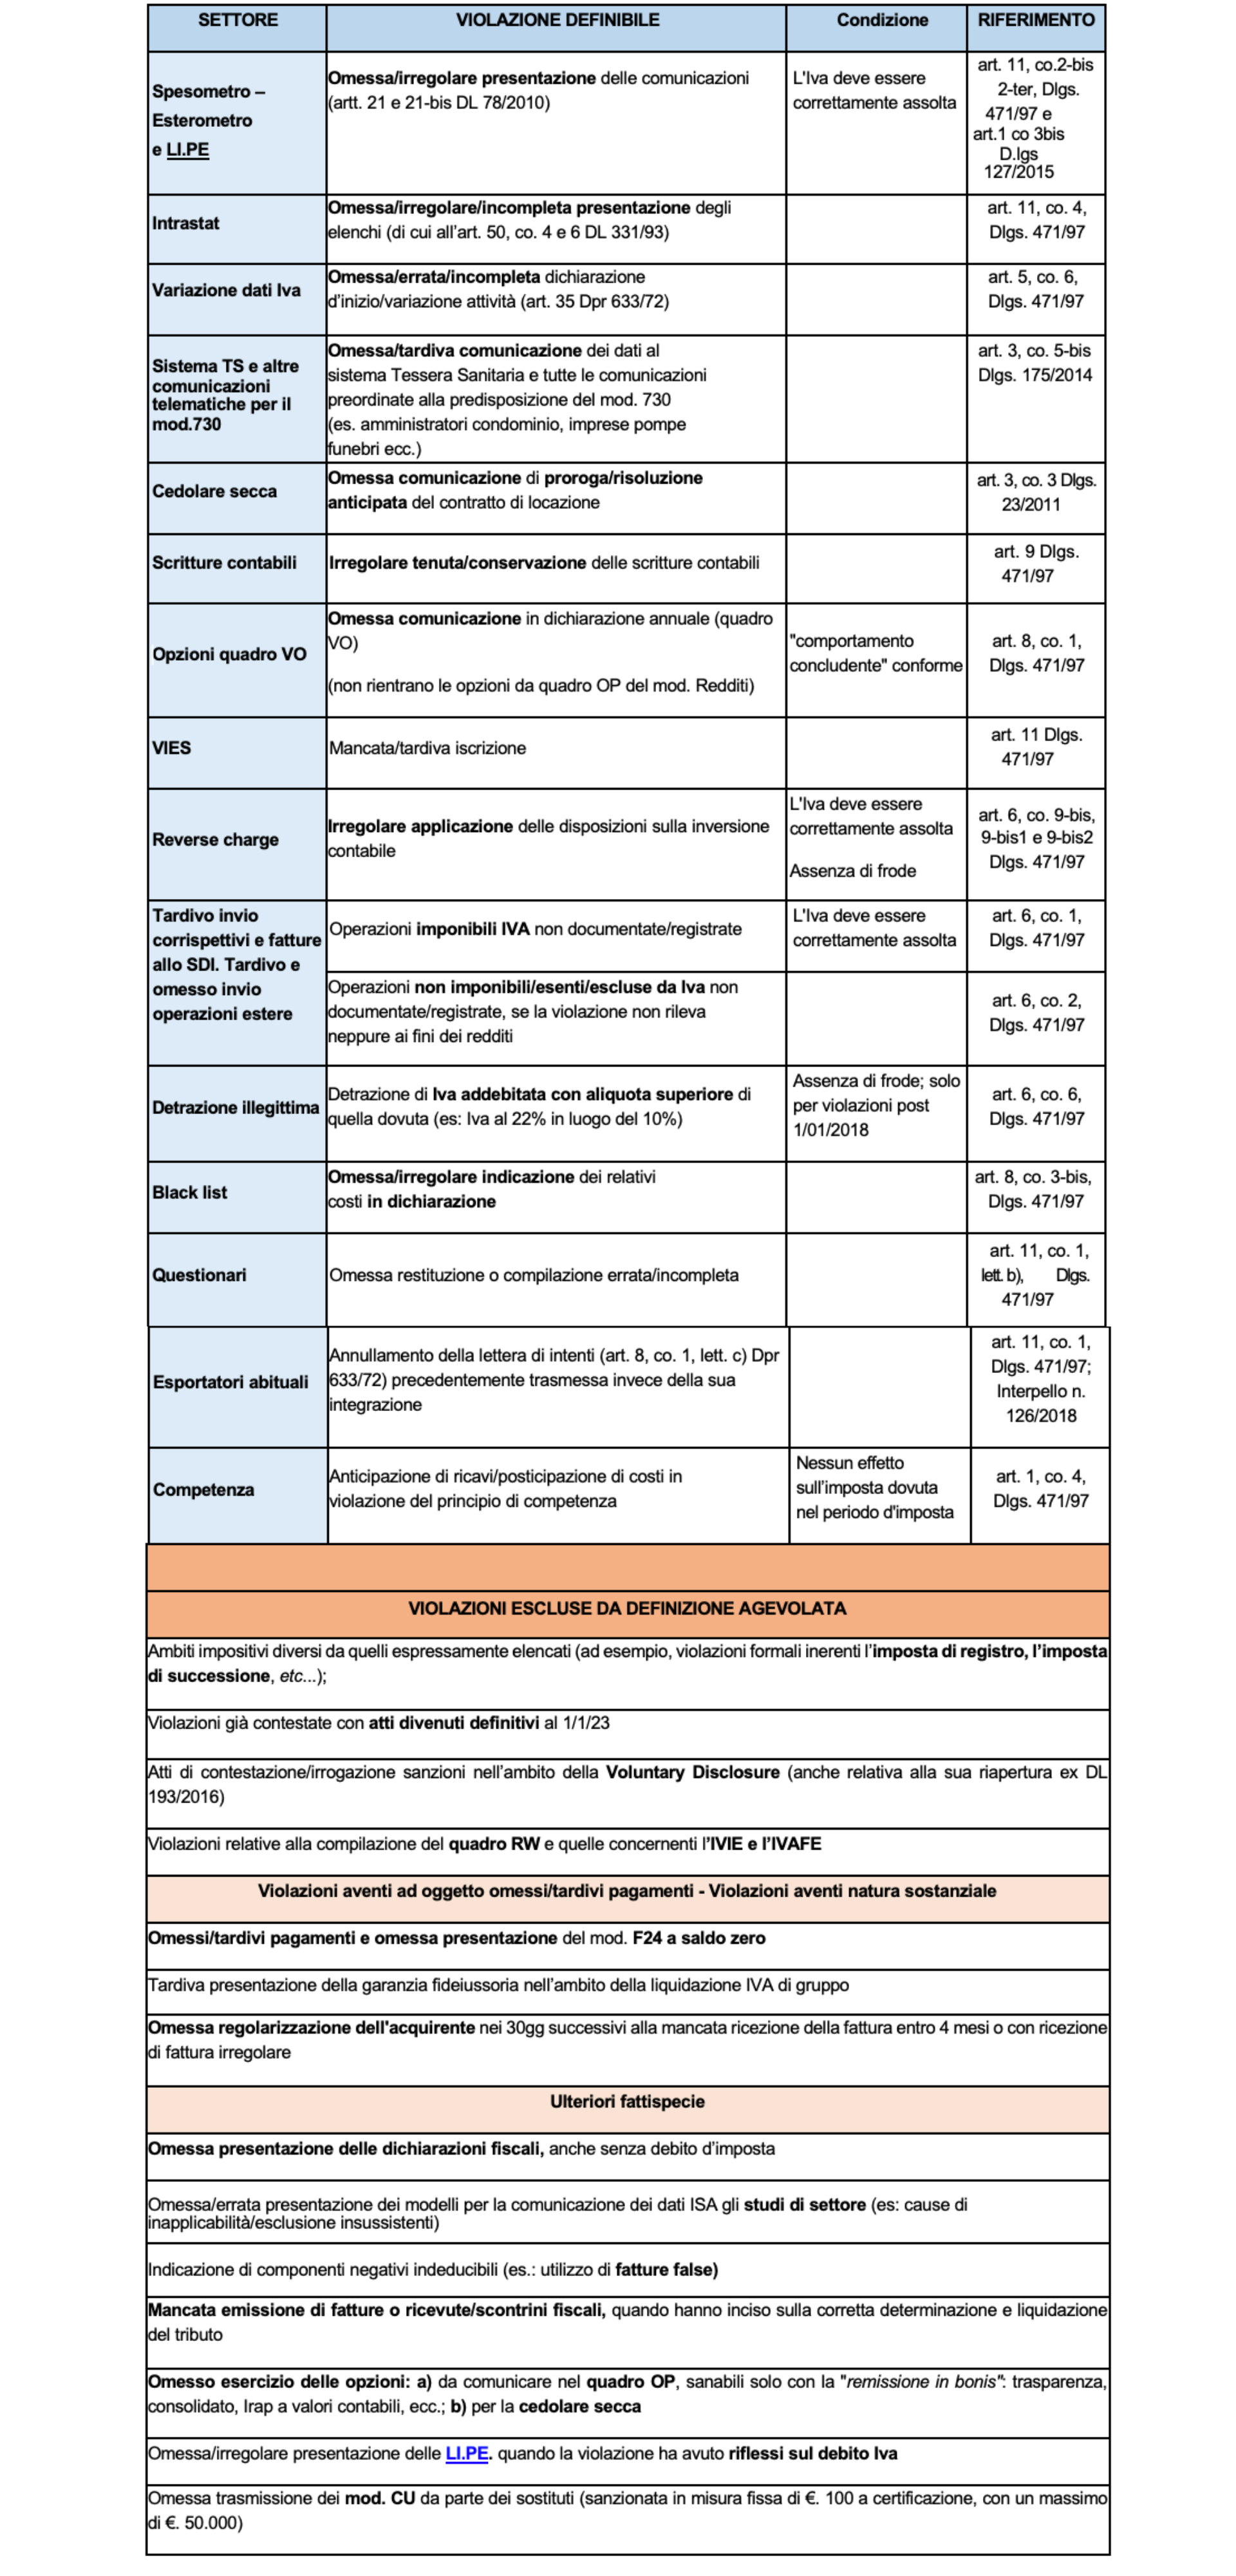
L’elenco, a titolo esemplificativo e non esaustivo, delle violazioni definibili indicate nella circolare Agenzia delle Entrate 2/E/2023 è consultabile nell’allegato alla presente circolare.   La sanatoria è di estremo interesse per porre rimedio, fra le altre, alle violazioni formali relative:

  1. alla trasmissione:
  • tardiva delle fatture elettroniche al Sistema di Interscambio (oltre 12 giorni dalla data fattura);
  • omessa dei dati dei corrispettivi giornalieri o tardiva (oltre 12 giorni dall’effettuazione delle operazioni);
  • tardiva o omessa delle operazioni transfrontaliere.
  1. all’errata applicazione del reverse charge

Tardiva trasmissione fatture al Sistema di interscambio

E’ necessario distinguere le operazioni imponibili ai fini IVA da quelle non imponibili, esenti o non soggette ad IVA.   Per le operazioni imponibili ai fini IVA, la violazione è considerata formale quando non ha inciso sulla corretta liquidazione del tributo, ossia quando la fattura elettronica è stata trasmessa allo SDI entro i termini per la liquidazione periodica IVA e l’imposta è stata correttamente liquidata.   Per le operazioni non imponibili, esenti o non soggette ad IVA, la violazione è considerata formale quando non rileva ai fini della determinazione del reddito, ovvero quando la fattura elettronica è stata trasmessa allo SDI entro i termini per la presentazione della dichiarazione dei redditi ed il corrispettivo è stato considerato ai fini della determinazione del reddito.   Segnaliamo che l’Agenzia delle Entrate, con provvedimento del 6 marzo 2023, ha previsto l’invio di una comunicazione via Pec ai contribuenti che hanno trasmesso tardivamente i corrispettivi elettronici e/o le fatture elettroniche nella quale sarà contenuto un avviso a verificare le possibili irregolarità e un invito a regolarizzare le violazioni aderendo alla sanatoria delle irregolarità formali.  

Tardiva o omessa trasmissione dei corrispettivi giornalieri  

La violazione è considerata formale quando le omissioni, ritardi, incompletezze dei dati o la loro non veridicità non hanno inciso sulla corretta liquidazione del tributo.        

Tardiva o omessa trasmissione delle operazioni transfrontaliere   

Con riferimento agli obblighi conseguenti ai rapporti intervenuti con fornitori esteri a partire dal 1° luglio 2022, l’omessa o tardiva trasmissione delle operazioni transfrontaliere mediante il tracciato di fatturazione elettronica (codici tipo documento TD17 – TD18 – TD19) è definita formale se il contribuente ha comunque proceduto ad assolvere l’imposta.  

Errata applicazione del reverse charge

E’ possibile sanare l’irregolarità avvalendosi della definizione agevolata nei seguenti casi:

  • applicazione dell’iva ordinaria ad operazione soggetta al meccanismo dell’inversione contabile: se il fornitore ha proceduto ad “assolvere” l’iva tramite l’annotazione della fattura emessa e la sua partecipazione alla liquidazione iva.
  • applicazione dell’inversione contabile ad operazioni soggette ad iva: se il cliente ha provveduto all’integrazione della fattura

In pratica tali violazioni possono essere definite solo quando l’imposta risulta, ancorché irregolarmente, assolta e non anche quando la violazione ne ha comportato il mancato pagamento.

Violazioni NON definibili

Di seguito un elenco di alcune violazioni ESCLUSE dalla regolarizzazione (vedasi allegato):

  • quelle relative ad altri ambiti impositivi (es. imposta di registro, successione ecc.)
  • contestate in atti definitivi alla data del 1° gennaio 2023;
  • omessa fatturazione;
  • omessa presentazione delle dichiarazione dei redditi, Irap e IVA;
  • omessi versamenti imposte;
  • omessa trasmissione delle CU;

L’attività di assistenza e supporto offerta dallo Studio

Lo Studio è disponibile a predisporre il modello F24 ed ad inviarlo telematicamente a mezzo Entratel previa compilazione del modulo di richiesta allegato che dovrà pervenire entro il prossimo 20 marzo.


SOCIAL NETWORK