Legge di Bilancio 2025: novità in materia lavoro per imprese

La Legge di Bilancio 2025 (Legge n. 207/2024), in vigore dal 1° gennaio 2025, oltre alle disposizioni fiscali riguardanti le persone fisiche e le aziende (trattate in specifiche circolari), introduce anche diverse misure in ambito lavorativo. Di seguito sintetizziamo le misure
principali:

Detassazione premi di produttività o risultato

Per gli anni 2025, 2026 e 2027, l’aliquota dell’imposta sostitutiva sui premi di risultato e sulle partecipazioni agli utili d’impresa è ridotta al 5%. ​

Fringe benefit 2025-2027

Per gli anni 2025, 2026 e 2027 è confermata l’esenzione fiscale e contributiva dei fringe benefits (ovvero i beni e servizi in natura erogati dal datore di lavoro al lavoratore dipendente)
con i seguenti limiti:

•  per i dipendenti con figli a carico il limite esente da imposte e contributi
previdenziali è di euro 2000 annui
•  per i dipendenti senza figli il limite esente da imposte e contributi previdenziali è di
euro 1000 annui

Attenzione: In caso di sforamento dei limiti indicati la norma prevede l’imposizione fiscale sul totale del valore dei beni e servizi erogati.

Trattamento integrativo

Dal 2025, per redditi fino a 15.000 euro, il requisito dell’imposta lorda capiente sarà calcolato definitivamente su una detrazione fittizia di 1.880 euro, anziché quella effettiva di 1.955 euro.
Rimangono valide le regole attuali sull’applicazione del trattamento integrativo e sul calcolo della sua misura.

Riduzione del cuneo fiscale

In mancanza di conferma dell’esonero parziale dei contributi previdenziali per i lavoratori dipendenti (c.d. “esonero IVS” del 6% – 7%) per il 2025, a partire dal periodo d’imposta in corso, sono introdotte due nuove misure fiscali (trattamento a favore dei lavoratori come illustrato nella circolare già inviata “Novità in materia fiscale e incentivi per persone fisiche”.

Detrazione figli a carico e detrazioni altri famigliari a carico

Argomenti trattati nella circolare già inviata “Novità in materia fiscale e incentivi per persone fisiche”.

Congedo parentale

Beneficiari:

Lavoratori dipendenti in alternativa tra i genitori

Misura dell’indennità:

Elevata indennità per congedo parentale all’80% in caso di godimento del congedo entro il sesto anno di vita del bambino (o dall’ingresso in famiglia del minore nel caso di adozione o affidamento)

Durata:

•  Tre mesi se il periodo di congedo di maternità o paternità (obbligatorio) sia terminato dopo il 31/12/2024
•  Due mesi se il periodo di maternità o paternità (obbligatorio) sia terminato entro il 31/12/2024

Decontribuzione per lavoratrici madri – cd. Bonus Mamme

Riconoscimento per anno 2025, di un parziale esonero contributivo della quota dei contributi previdenziali IVS a carico del lavoratore.

Beneficiari:

•  lavoratrici dipendenti (escluso il rapporto di lavoro domestico)
•  lavoratrici autonome percettrici di redditi di lavoro autonomo, redditi d’impresa o redditi da partecipazione e che non hanno optato per il regime forfetario.

Requisiti:

•  Dal 2025: madri di due o più figli, con il figlio più piccolo di età inferiore a 10 anni.
•  Dal 2027: madri di tre o più figli, con il figlio più piccolo di età inferiore a 18 anni.
•  Limite di reddito: retribuzione o reddito imponibile ai fini previdenziali non superiore a 40.000 euro annui.

Durata dell’esonero:

•  Per le madri di due o più figli, l’esonero è riconosciuto fino al mese del compimento del decimo anno di età del figlio più piccolo.
•  Per le madri di tre o più figli, l’esonero è riconosciuto fino al mese del compimento del diciottesimo anno di età del figlio più piccolo.

Note aggiuntive:

•  Esclusioni: il beneficio non si applica per gli anni 2025 e 2026 alle lavoratrici madri di tre o più figli essendo già beneficiarie dell’esonero contributivo della Legge di Bilancio 2024.
•  L’agevolazione è cumulabile con altri esoneri riguardanti la contribuzione dovuta dal datore di lavoro.

Misura e modalità:

si attende un decreto di attuazione del Ministro del lavoro e delle politiche sociali e del Ministro dell’economia e delle finanze.

Nuovi requisiti per la fruizione della NASpI

Per maturare il diritto alla Naspi il lavoratore che nei 12 mesi precedenti l’evento di disoccupazione, ha interrotto un rapporto di lavoro a tempo indeterminato, per dimissioni volontarie o risoluzione consensuale, deve rispettare le seguenti condizioni:

•  Essere assunto da un nuovo datore di lavoro entro 12 mesi successivi all’interruzione del rapporto di lavoro precedente
•  Terminare il nuovo rapporto per licenziamento o scadenza del contratto a termine
•  Garantire che il nuovo rapporto di lavoro abbia avuto una durata minima di 13 settimane

Le 13 settimane di contribuzione devono essere maturate tra i due eventi (interruzione del precedente rapporto e licenziamento successivo) sostituendo il requisito ordinario, che considerava i quattro anni precedenti l’evento di disoccupazione involontaria.

La norma non si applica nei seguenti casi:

•  dimissioni durante il periodo di maternità;
•  dimissioni per giusta causa;
•  risoluzione consensuale nell’ambito di procedure di licenziamento per giustificato motivo oggettivo.

Incentivo al posticipo del pensionamento

È previsto un incentivo per la prosecuzione dell’attività lavorativa.

Beneficiari:

Lavoratori dipendenti, pubblici e privati, che maturano entro il 31 dicembre 2025 il diritto alla pensione anticipata e che intendono proseguire l’attività lavorativa.

Requisiti:

•  Quota 103: età di almeno 62 anni e anzianità contributiva minima di 41 anni,
•  Pensione anticipata ordinaria: a prescindere dall’età anagrafica con contribuzione di 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne.

Beneficio:

•  il datore di lavoro non verserà la quota di contribuzione IVS a carico dei lavoratori all’ente di previdenza ma tale importo sarà erogato interamente ai beneficiari determinando, di fatto, un aumento dello stipendio del 9,19% per i lavoratori privati e dell’8,8% per gli statali;

•  l’esercizio dell’opzione esclude l’accredito del contributivo relativo;
•  gli effetti decorrono dal mese successivo alla richiesta, senza poter anticipare la prima scadenza utile per il pensionamento;
•  le somme corrisposte sono escluse dal reddito imponibile ai fini fiscali e contributivi.
•  il lavoratore mantiene la possibilità di richiedere la pensione anticipata in un momento successivo all’esercizio dell’opzione.

Nuovo esonero contributivo per le aziende del Mezzogiorno

Viene introdotto un nuovo esonero contributivo per i datori di lavoro privati che impiegano lavoratori con contratti di lavoro a tempo indeterminato in aziende nelle regioni Abruzzo, Molise, Campania, Basilicata, Sicilia, Puglia, Sardegna e Calabria.

Beneficiari:

•  Microimprese, piccole e medie imprese, (che hanno alle proprie dipendenze non più di 250 dipendenti), a condizione che l’aiuto rispetti i limiti de minimis (non è necessario l’incremento occupazionale né l’autorizzazione della commissione europea)
•  imprese non rientranti nella nozione di “microimprese e di piccole e medie imprese”, a condizione che il datore di lavoro dimostri, al 31 dicembre di ogni anno, un incremento occupazionale rispetto all’anno precedente, dei rapporti di lavoro a tempo
indeterminato. Questo esonero potrà essere concesso solo dopo l’autorizzazione della Commissione Europea non ancora emanata

Applicabilità

Dal 01/01/2025 si sostituisce alla decontribuzione Sud che ha avuto termine alla data del 31/12/2024 e che era prevista per i contatti di lavoro subordinato stipulati fino al 30/06/2024.

Esclusioni

•  rapporti di lavoro agricolo
•  rapporti di lavoro domestico
•  rapporti di apprendistato
•  non è cumulabile con gli incentivi riconosciuti dalla normativa vigente per l’autoimpiego e l’assunzione di giovani che non hanno compiuto 35 anni, nonché per le assunzioni nella Zona economica speciale per il Mezzogiorno o di donne in condizioni di svantaggio
•  datori di lavoro privi del DURC
•  datori di lavoro che violano gli obblighi di assunzione dei soggetti disabili

Entità del beneficio

Anno  Sgravio contributi previdenzialiImporto mensile massimoNumero di mensilitàPer ogni lavoratore in forza alla data
202525%145,00 €1231/12/2024
202620%125,00 €1231/12/2025
202720%125,00 €1231/12/2026
202820%100,00 €1231/12/2027
202915%75,00 €1231/12/2024


Screening sanitari sui lavoratori

Viene istituito un Fondo utilizzabile dal 2026 per finanziare i programmi di screening e prevenzione delle malattie cardiovascolari e oncologiche da parte dei datori di lavoro (incluse le campagne informative e la dotazione di defibrillatori).

Somme corrisposte a neoassunti per spese di locazione

Esenzione delle le somme erogate o rimborsate dai datori di lavoro per il pagamento dei canoni di locazione e delle spese di manutenzione dei fabbricati locati ai lavoratori con i seguenti requisiti:

•  essere assunto a tempo indeterminato tra il 1° gennaio 2025 e il 31 dicembre 2025;
•  avere avuto un reddito complessivo non superiore a 35.000 euro nell’anno precedente all’assunzione;
•  trasferire la propria residenza in un luogo distante almeno 100 chilometri dalla precedente abitazione e in prossimità della nuova sede di lavoro

Limite massimo esente: € 5.000 annui per ciascun lavoratore

Durata dell’agevolazione: i primi due anni dalla data di assunzione

È importante sottolineare che, sebbene queste somme siano esenti ai fini fiscali, esse rilevano ai fini contributivi e sono considerate nel calcolo dell’ISEE, influenzando potenzialmente l’accesso ad altre prestazioni previdenziali e assistenziali.

Trattamento integrativo speciale settore turistico

Viene confermato il trattamento integrativo speciale settore turismo:
•  Beneficiari: lavoratori degli esercizi di somministrazione di alimenti e bevande e del settore turistico, inclusi gli stabilimenti termali.
•  Condizioni: richiesta scritta del dipendente con attestazione di possedere un reddito 2024 non superiore a € 40.000,00.
•  Misura: pari al 15% delle retribuzioni lorde per il lavoro notturno e straordinario effettuato nei giorni festivi. Il trattamento non concorre alla formazione del reddito.

•  Durata: dal 1° gennaio al 30 settembre 2025.

Legge di Bilancio 2025: novità in materia fiscale e incentivi per persone fisiche

La Legge di Bilancio 2025 (Legge n. 207/2024) introduce diverse misure fiscali significative volte a sostenere i redditi medio-bassi, incentivare la natalità e migliorare il sistema fiscale italiano. Ecco una panoramica delle principali misure:

Scaglioni/aliquote Irpef

Confermata e resa strutturale la revisione delle aliquote IRPEF a tre scaglioni, già introdotta per il 2024:

Redditi fino a 28.000 euro23%
Oltre 28.000 euro e fino a 50.000 euro35%
Oltre 50.000 euro43%

Taglio del cuneo fiscale

Confermato e reso strutturale anche il taglio del cuneo fiscale per i redditi medio-bassi ed
esteso anche ai redditi fino a 40.000 euro.

Per i redditi fino a 20.000 euro (da ragguagliare all’anno) è riconosciuto un bonus:
•  del 7,1% per redditi non superiori a euro 8.500
•  del 5,3% per redditi superiori a euro 8.500 fino a euro 15.000
•  del 4,8% per redditi superiori a euro 15.000 fino a euro 20.000

Per i redditi superiori a 20.000 e fino a 40.000 euro è riconosciuta una detrazione, da
rapportare al periodo di lavoro, pari a:
•  euro 1.000 per i redditi fino a euro 32.000
•  di importo decrescente per i redditi da euro 32.000 a euro 40.000

Detrazione figli a carico

Dal 2025 le detrazioni Irpef stabilite per i figli a carico spettano solo:
•  per i figli di età pari o superiore a 21 anni ma inferiore a 30 anni;
•  per i figli di età pari o superiore a 21 anni con disabilità accertata.
Per i contribuenti non italiani / UE / SEE non spettano le detrazioni per i familiari a carico se
questi ultimi risiedono all’estero.

Restano fermi i limiti di reddito, pari a € 4.000 per figli a carico fino a 24 anni e € 2.840,51
per i figli con età superiore.
Si ricorda che per i figli con meno di 21 anni di età non spettano le detrazioni in quanto
sostituite con l’assegno unico.

Detrazione altri famigliari a carico

Le detrazioni Irpef stabilite per gli “altri famigliari a carico” spettano solo per gli ascendenti
(cioè genitori o nonni) conviventi.
Abolite le detrazioni Irpef per gli altri familiari a carico, tra cui fratelli, sorelle, generi, nuore,
suoceri, anche se conviventi.

Detrazione lavoro dipendente

Elevata da 1.880 euro a 1.955 euro le detrazioni per reddito da lavoro dipendente previste
con riferimento ai redditi fino a 15.000 euro.

Detrazione per oneri/spese: introduzione importo massimo

I contribuenti con reddito complessivo superiore a 75.000 euro potranno detrarre
dall’Irpef lorda oneri e spese per un ammontare complessivo non superiore ad un limite
variabile in base all’ammontare del reddito e alla presenza o meno di figli fiscalmente a carico.

Reddito complessivoImporto base
Oltre € 75.000 fino a € 100.000€ 14.000
Oltre € 100.000€ 8.000


Nr. figli fiscalmente a caricoCoefficiente
00,5
10,7
20,85
3 o più
Almeno un figlio disabile
1

Pertanto un contribuente con u reddito complessivo di euro 80.000 e un figlio a carico potrà
detrarre oneri e spese fino ad un massimo di: 14.000*0,7= 9.800 euro

Tale riduzione non interessa:
•  le spese sanitarie;
•  gli interessi passivi/oneri accessori relativi a mutui ipotecari per l’acquisto/ costruzione
dell’abitazione principale contratti fino al 31/12/2024;
•  i premi d’assicurazione vita e infortuni relativi a contratti fino al 31/12/2024;
•  le rate delle spese per interventi di recupero edilizio sostenute fino al 31.12.24

Detrazione spese di istruzione

Aumento da € 800 a € 1.000 dell’importo massimo delle spese di istruzione detraibili, relative alla
frequenza di scuole dell’infanzia, del primo ciclo di istruzione e della scuola secondaria di secondo grado.

Bonus elettrodomestici

Previsto, per il 2025, un contributo economico per incentivare l’acquisto di elettrodomestici
ad alta efficienza energetica prodotti in Europa.
Il contributo copre fino al 30% del costo di un singolo elettrodomestico, con un limite
massimo di 100 euro per ciascun elettrodomestico. Il limite è elevato a 200 euro per le
famiglie con un ISEE inferiore a 25.000 euro.
La definizione dei criteri/modalità/termini di erogazione è demandata al MiMit.

Bonus mobili

Per l’acquisto di mobili/grandi elettrodomestici destinati a immobili oggetto di interventi di
recupero edilizio è prorogato il bonus mobili anche per le spese sostenute nel 2025:
•  nella misura del 50%;
•  con limite di spesa detraibile di 5.000 euro.

Detrazioni edilizie

La Manovra 2025 ridefinisce le agevolazioni fiscali previste in materia di recupero edilizio, di
efficientamento energetico, di interventi antisismici
Le novità relative alle detrazioni edilizie saranno esaminate in una Circolare specifica.

Bonus nuove nascite

Con la finalità di incentivare la natalità e di contribuire alle spese per il sostegno dei figli, viene
introdotto un assegno una tantum:
•  pari a 1.000 euro per ogni figlio nato o adottato;
•  a decorrere dal 1° gennaio 2025;
•  riconosciuto dall’INPS su domanda;
•  a condizione che il nucleo familiare di appartenenza del genitore richiedente abbia un
valore di ISEE non superiore a 40.000 euro.

Bonus psicologo

Sono state incrementate le risorse destinate al c.d. “bonus psicologo”, ossia il contributo
economico (parametrato alle diverse fasce ISEE entro 50.000 euro) per la copertura delle
prestazioni di psicoterapia.

Bonus nido

Confermata la misura del bonus per i seguenti importi:
•  euro 3.000 annui per nuclei familiari con valore ISEE non superiore a euro 25.000;
•  euro 2.500 annui per nuclei familiari con valore ISEE sup. euro 25.000 e inf. euro 40.000;
•  euro 1.500 annui per nuclei familiari con valore ISEE superiore a euro 40.000 e per i casi di
insussistenza o di insufficienza documentazione ISEE.
La Manovra prevede, altresì, alcune modifiche, in particolare:
•  viene escluso dal valore dell’ISEE l’importo dell’Assegno Unico e Universale per i figli a
carico;
•  è soppressa la condizione della presenza di almeno un figlio di età inferiore ai dieci anni per
l’incremento del bonus a 3.600 euro per i nati a decorrere dal 1° gennaio 2024 e i
nuclei familiari con un valore dell’ISEE fino a 40.000.

Fondo dote Famiglia

Viene istituito il Fondo Dote per la famiglia, per la corresponsione di contributi per le
prestazioni sportive e ricreative in periodi extra scolastici in favore:
•  dei minori tra i 6 e i 14 anni di età;
•  con nucleo familiare con ISEE fino a 15.000 euro;
•  erogate da parte delle associazioni e società sportive dilettantistiche, iscritte al Registro
nazionale delle attività sportive dilettantistiche (RASD), e degli enti del Terzo settore,
iscritti al Registro unico nazionale del Terzo settore (RUNTS).
Il contributo si potrà richiedere presentando la richiesta attraverso apposita piattaforma
telematica che sarà gestita dal Dipartimento per lo Sport.

Carta “dedicata a te”

Rifinanziata la carta “Dedicata a te” per l’acquisto di beni alimentari di prima necessità per
famiglie con ISEE non superiore a 15.000 euro e incrementata, in via permanente, la dotazione
del Fondo per la distribuzione di derrate alimentari alle persone indigenti.

Fondo garanzia mutui prima casa

Confermata la proroga al 31.12.27 per la presentazione della domanda da parte di giovani
coppie/nuclei famigliari monogenitoriali con figli minori, nonché giovani che non hanno
compiuto 36 anni di età, per usufruire dell’aumento all’80% della misura massima della
garanzia concedibile dal Fondo di garanzia “prima casa” per finanziamenti superiori all’80% del
prezzo di acquisto.

Imposta di registro prima casa

Per coloro che hanno acquistato un immobile con agevolazione “prima casa” con l’imposta di
registro ridotta al 2% è stato esteso a 2 anni il periodo di tempo entro il quale deve essere
alienato l’immobile precedentemente acquistato con la stessa agevolazione.

Tassazione delle cripto-attività

La Legge di bilancio prevede l'eliminazione dal 2025 della soglia di esenzione di 2.000 euro
sotto la quale le plusvalenze realizzate non sono considerate imponibili.
Pertanto, l’eventuale plusvalenza derivante dall’alienazione di cripto-attività, sarà tassata
senza alcuna soglia di non imponibilità, con l’applicazione di una imposta sostitutiva:
•  del 26% per l’anno 2025;
•  innalzata al 33% a partire dal 1° gennaio 2026.
L’imposta sostitutiva:
•  deve essere versata entro il 30.11.2025;
•  può essere rateizzata fino ad un massimo di 3 rate annuali con maggiorazione per
interessi del 3% annuo.

Rivalutazione terreni e partecipazioni a regime

Introdotta a “regime” la possibilità di rideterminare il costo d’acquisto di:
•  terreni edificabili ed agricoli;
•  partecipazione in società anche negoziate in mercati regolamentati.
posseduti alla data del 1.1 di ciascun anno da persone fisiche non in regime d’impresa.
Entro il 30/11 del medesimo anno è necessario:
•  provvedere alla redazione di una perizia di stima asseverata;
•  pagare l’imposta sostitutiva del 18% in un’unica soluzione o la prima di 3 rate annuali
con maggiorazione per interessi del 3% annuo.


Novità del DDL “COLLEGATO LAVORO”

La Legge n. 203/2024 (c.d. Collegato lavoro) recante “Disposizioni in materia di lavoro” è
entrata in vigore il 12/1/2025. Illustriamo seguito le novità più significative.

Risoluzione del rapporto di lavoro per assenza ingiustificata (dimissioni per fatti
concludenti)

Il contratto di lavoro si considera risolto per decisione del lavoratore (dimissione volontaria) in caso di:

•  assenza ingiustificata protratta oltre il termine eventualmente previsto dal contratto
collettivo applicabile;
•  assenza superiore a 15 giorni, se il contratto collettivo non stabilisce un termine
specifico.

Eccezioni alla risoluzione del contratto

La risoluzione non si applica nei seguenti casi:

•  il lavoratore dimostra l’impossibilità di comunicare le ragioni dell’assenza a causa di
forza maggiore;
•  l’assenza è riconducibile a fatti imputabili al datore di lavoro.

Semplificazione delle procedure e obblighi del datore di lavoro

La norma elimina l’obbligo di utilizzare la procedura telematica delle dimissioni on line per
comunicare la risoluzione del contratto al Ministero del Lavoro. Di conseguenza:

•  il datore di lavoro non è più tenuto a versare il ticket di licenziamento né
l’eventuale indennità sostitutiva del preavviso;
•  permane l’obbligo per il datore di lavoro di segnalare l’assenza del lavoratore
all’Ispettorato del Lavoro territorialmente competente, affinché possano essere svolte le
opportune verifiche.

Periodo di prova per i contratti a termine

La durata del periodo di prova per i contratti a termine è calcolata in base ai seguenti criteri:

•  un giorno di effettiva prestazione ogni quindici giorni di calendario, a partire dalla
data di inizio del rapporto di lavoro;

•  verranno applicate le eventuali le disposizioni più favorevoli previste dal contratto
collettivo nazionale di lavoro (CCNL).

In ogni caso il periodo di prova deve rispettare i seguenti limiti:

•  Durata minima: almeno 2 giorni;
•  Durata massima:
o fino a 15 giorni per contratti di durata inferiore a 6 mesi;
o fino a 30 giorni per contratti di durata compresa tra 6 e 12 mesi.

Contratti a termine e attività stagionali

Vengono introdotte disposizioni specifiche riguardanti le esclusioni dalla regola del cosiddetto
“stop and go” applicabile tra due contratti a termine per:

•  le attività stagionali indicate dal D.P.R. n. 1525 del 1963;
•  le attività finalizzate a fronteggiare picchi di lavoro in determinati periodi dell’anno o
legate a esigenze tecnico-produttive, ai cicli stagionali dei settori produttivi o ai mercati
serviti dall’impresa, come disciplinato dai contratti collettivi di lavoro, inclusi quelli già
sottoscritti alla data di entrata in vigore della legge.

Lavoro Agile – Comunicazione obbligatoria

La comunicazione obbligatoria al Ministero del Lavoro deve essere inviata entro 5 giorni
dall’avvio dello smart working e, in caso di variazione o cessazione del periodo di lavoro agile,
entro 5 giorni dal verificarsi dell’evento.

Salute e sicurezza

Visita medica preventiva

Al fine di evitare la ripetizione degli stessi esami, il medico competente, in sede di visita
preventiva, può tenere conto dei risultati degli esami clinici, biologici e diagnostici già effettuati
dal lavoratore, documentati nella copia della cartella sanitaria e di rischio.

Visita medica per ripresa lavoro dopo assenza superiore a 60 gg

In caso di assenza del lavoratore per motivi di salute di durata superiore a 60 giorni
continuativi, l’obbligo di visita medica precedente alla ripresa del lavoro sussiste solo se il
medico competente lo ritiene necessario; in caso contrario, il medico competente è tenuto ad
esprimere il giudizio di idoneità alla specifica mansione.

Destinazione al lavoro di locali sotterranei o seminterrati

È possibile utilizzare locali sotterranei o seminterrati come luogo di lavoro, purché privi di
emissioni nocive e rispettosi dei requisiti normativi e delle condizioni di aerazione,
illuminazione e microclima.
In questo caso il datore di lavoro deve dare comunicazione, tramite posta elettronica
certificata, all’Ufficio territoriale competente dell’Ispettorato nazionale del lavoro, allegando la
documentazione che attesti il rispetto dei requisiti normativi (che sarà definita con una
successiva circolare dell’Ispettorato).
I locali potranno essere utilizzati trascorsi 30 giorni dalla data della comunicazione.

Apprendistato duale

Al termine dell’apprendistato di primo livello per il conseguimento della qualifica e del diploma
professionale, la possibilità di trasformazione, già prevista in apprendistato professionalizzante,
viene estesa all’apprendistato di alta formazione e ricerca, previo aggiornamento del piano
formativo individuale.

Compatibilità dei trattamenti di integrazione salariale con lo svolgimento di
attività lavorativa

Il lavoratore può svolgere attività di lavoro autonomo o subordinato (presso un altro datore di
lavoro) durante il periodo di integrazione salariale, previa comunicazione all’Inps. In questo
caso non ha diritto al trattamento di integrazione salariale per le giornate di lavoro
effettuate.
In caso di mancata comunicazione all’Inps dello svolgimento di una attività lavorativa, il
lavoratore decade dal diritto al trattamento di integrazione salariale.

Dilazione del pagamento dei debiti contributivi

Prevista la possibilità di rateizzare, fino ad un massimo di 60 rate mensili, i debiti per
contributi, premi ed accessori di legge dovuti a Inps e Inail che non siano affidati agli agenti
della riscossione.


Nuove condizioni Bonus Natale 2024

Con la pubblicazione del D.L. 167 del 14 novembre 2024 sono state apportate alcune modifiche
alle condizioni previste per l’erogazione del Bonus Natale ampliando la platea di beneficiari.

Di seguito i criteri e le modalità aggiornate:

Soggetti beneficiari

Il bonus è destinato:

  • ai soli titolari di reddito da lavoro subordinato (qualunque sia la tipologia contrattuale).
    Non rientrano i percettori di redditi assimilati a quelli da lavoro dipendente e i redditi da
    pensione;
  • sia a tempo determinato che indeterminato.

In possesso dei seguenti requisiti:

  • Reddituale: possedere un reddito complessivo 2024 non superiore a € 28.000 (escluso il reddito abitazione principale);
  • Familiare: avere almeno un figlio fiscalmente a carico anche se nato fuori dal matrimonio, riconosciuto, adottivo, affiliato o affidato (non è più richiesto il coniuge a carico);
  • Capienza Irpef lorda: avere un’IRPEF lorda, determinata sui soli redditi da lavoro dipendente, di importo superiore a quello delle relative detrazioni spettanti.

Attenzione: l’indennità non spetta al lavoratore coniugato o convivente il cui coniuge o convivente
benefici, anch’esso dell’indennità. Solo uno dei due alternativamente ha diritto all’indennità.
Requisito della convivenza: si tratta di “convivenza registrata” a fronte della quale i conviventi
vengono fatti rientrare nel certificato di Stato di famiglia.
Es. Due lavoratori dipendenti, non coniugati o uniti civilmente che convivono ma non hanno
denunciato il loro rapporto all’anagrafe, se rispecchiano i requisiti richiesti, essi possono richiedere
entrambi il bonus.

Ammontare e caratteristiche dell’indennità
L’indennità una tantum:

  • è pari a 100 € (spetta intero anche per i dipendenti part-time)
  • è da rapportare al periodo di lavoro nell’anno 2024 in base ai giorni retribuiti (si
    considerano a tal fine anche le assenze retribuite tipo malattia, maternità ecc. e non le
    assenze non retribuite quali sciopero, permessi non retribuite ecc.)
  • non concorre alla formazione del reddito
  • non concorre alla formazione dell’imponibile previdenziale

Modalità d’erogazione

L’indennità è attribuita dal datore di lavoro:

  • unitamente alla 13ma mensilità
  • su espressa richiesta del lavoratore tramite apposita istanza scritta che: 

1. attesti i requisiti di spettanza

2. contenga il codice fiscale del coniuge e dei figli fiscalmente a carico

In presenza di più rapporti di lavoro nel 2024, al fine di calcolare correttamente l’indennità
spettante il lavoratore dovrà presentare oltre all’istanza di richiesta:

1. il modello Cu riferito ai precedenti rapporti di lavoro;

2. in caso di più rapporti di lavoro part-time tutti i dati necessari per il calcolo: redditi
da lavoro dipendente e giorni di lavoro prestati presso altri datori di lavoro.

L’indennità “Bonus Natale” potrà in alternativa essere richiesta in occasione della prossima
dichiarazione dei redditi.

In allegato la dichiarazione di spettanza che potrà essere utilizzata dai dipendenti per presentare
l’istanza di richiesta dell’indennità al proprio datore di lavoro.

Qualora il lavoratore abbia già presentato la dichiarazione sulla base delle condizioni previste dal
precedente Decreto Omnibus, dovrà comunque ripresentarla con il nuovo modello di
dichiarazione.


Il concordato preventivo biennale: analisi delle novità introdotte e convenienza all’adesione

Con il D.lgs, 108/2024 e il D.L. Omnibus n. 113/2024 sono state introdotte una serie di novità finalizzate a rendere “più appetibile” l’adesione alla proposta di concordato preventivo biennale da parte dei contribuenti soggetti ISA e forfettari.

In particolare è stata introdotta la possibilità:

  1. di applicare una “flat tax” sul reddito incrementale tra il reddito d’impresa/lavoro autonomo concordato e il corrispondente reddito dichiarato sul 2023 (rettificato dei componenti “non tipici”);
  2. di consentire ai soggetti che aderiscono entro il 31.10.2024 al Concordato preventivo biennale di accedere ad un particolare tipo di “ravvedimento” per gli anni 2018-2022 versando un’ imposta sostitutiva delle imposte sui redditi e relative addizionali nonché dell’Irap.

Di seguito analizziamo nel dettaglio le suddette novità e rimandiamo alla nostra Circolare del 24 giugno scorso per gli ulteriori dettagli sull’istituto del Concordato preventivo biennale.

Regime dell’imposta sostitutiva sul maggior reddito concordato Read More


Patente a crediti in edilizia

Il Decreto Legge 2 marzo 2024, n. 19 (convertito in Legge 29 aprile 2024, n. 56) ha introdotto il nuovo sistema, comunemente denominato “Patente a crediti”, abilitante per l’esercizio delle attività economiche, per il momento solo per gli operatori del settore dell’edilizia, con l’obiettivo di rafforzare le tutele in materia di lavoro e mirate ai settori con maggiore rischiosità in termini d’infortuni sul lavoro e di malattie professionali.

Entrata in vigoreRead More


Agevolazioni 2024 nel rapporto di lavoro

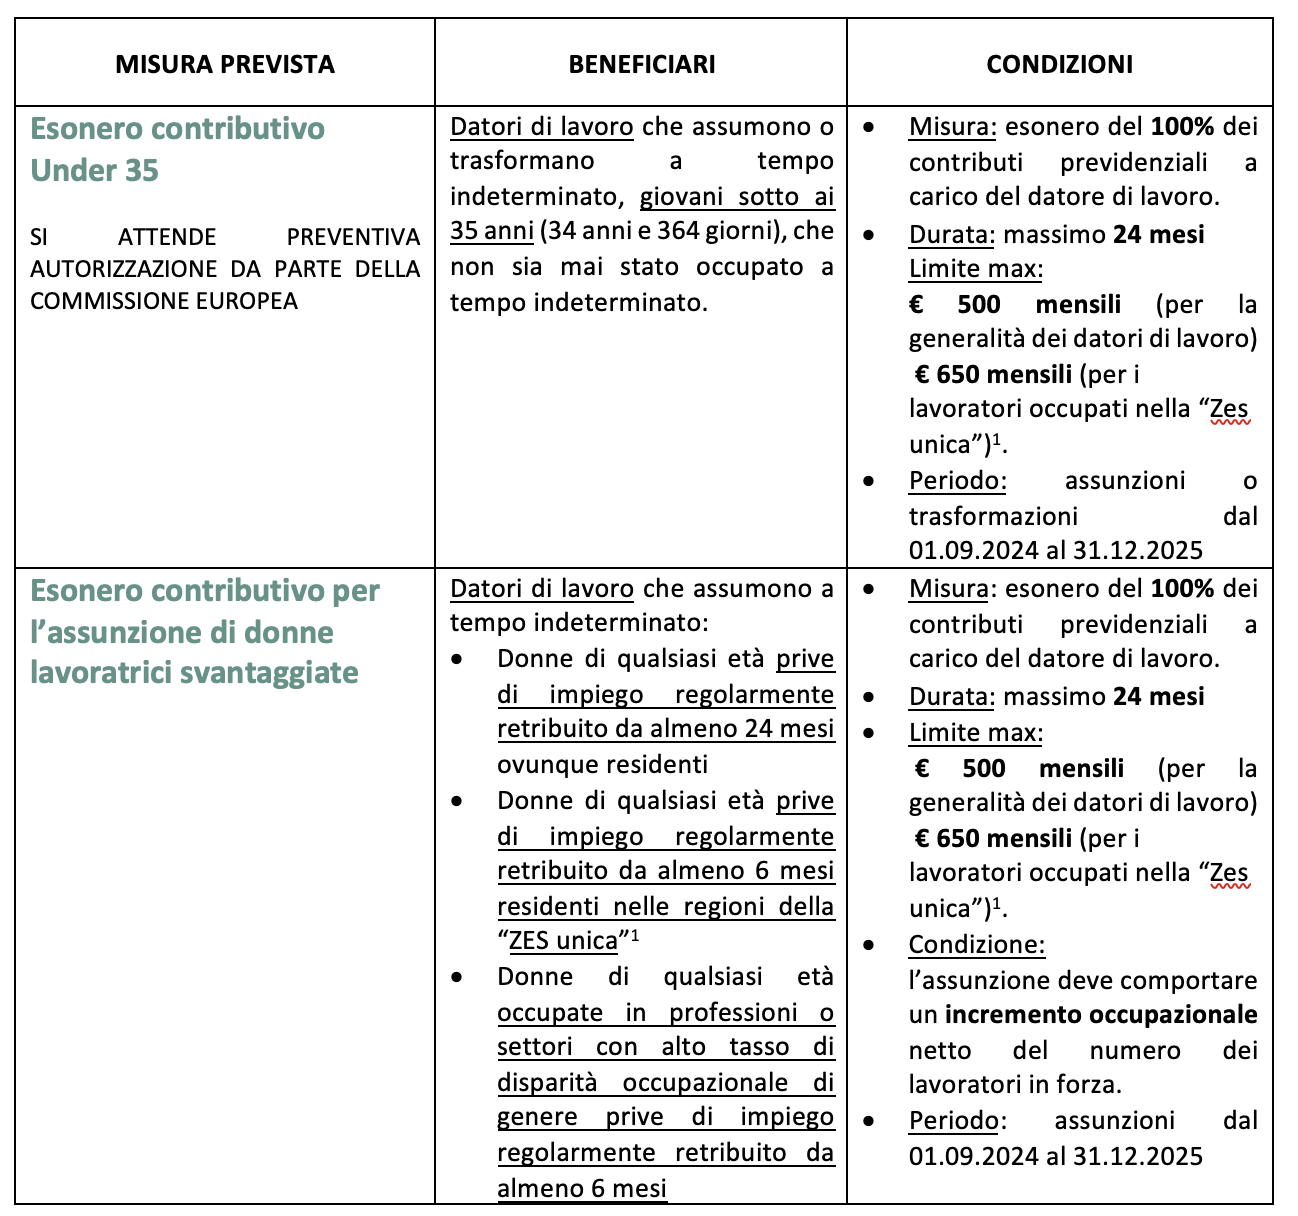
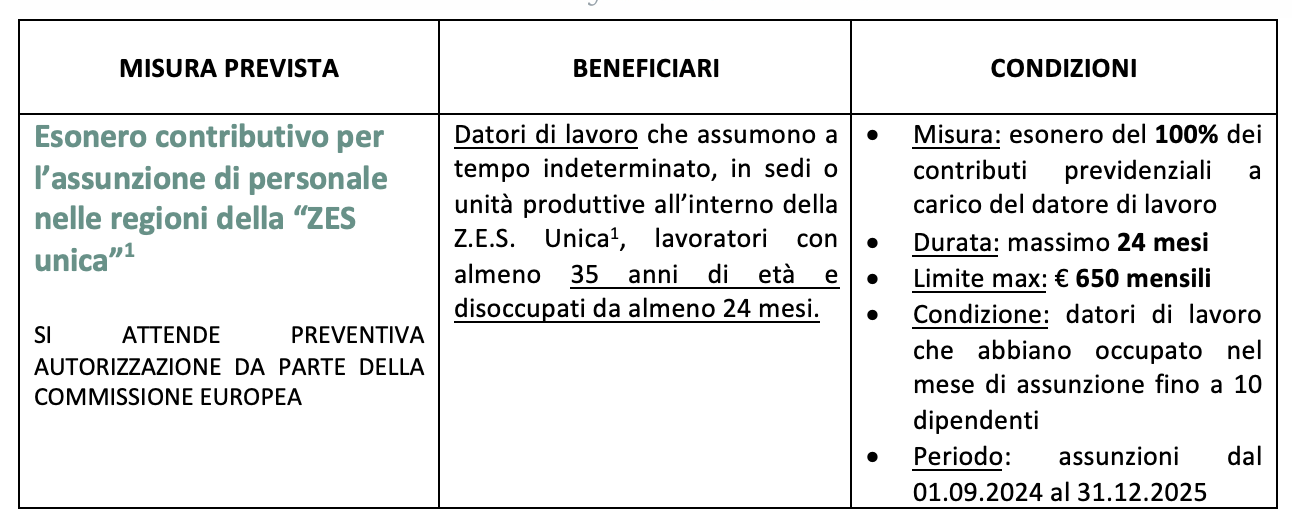
Ecco le principali novità introdotte dal Decreto Coesione (D.L. 7 maggio 2024, n. 60 convertito in L. 4 luglio 2024, n. 95) in materia di agevolazioni contributive e dal Decreto Legislativo 30 dicembre 2023 n. 216, in materia di agevolazioni fiscali che si aggiungono al panorama delle agevolazioni strutturali già in vigore in materia di assunzioni del personale dipendente: 

MISURE CONTRIBUTIVE

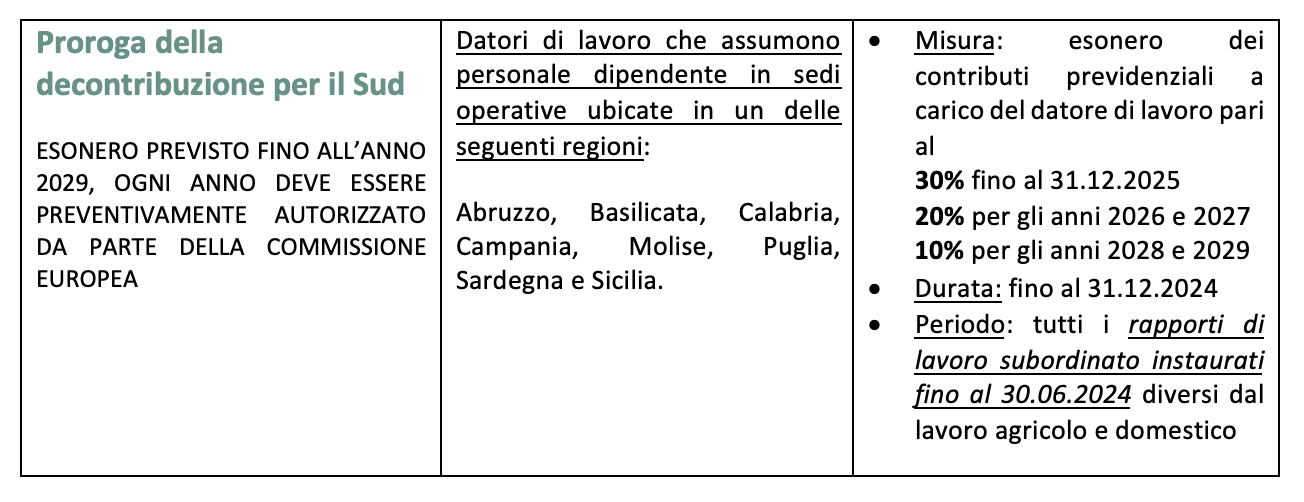
Recentemente, il Ministero del Lavoro, a seguito dell’autorizzazione pervenuta dalla Commissione Europea, ha comunicato la proroga per l’agevolazione “Decontribuzione Sud”, introdotta in precedenza dall’articolo 1, legge 178/2020, fino al 31.12.2024.

1 ZES Unica “Zona economica Speciale Unica” all’interno di tale zona sono ricompresi tutti i Comuni delle regioni Abruzzo, Molise, Campania, Basilicata, Sicilia, Puglia, Calabria e Sardegna


MISURE FISCALI

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito


Concordato Preventivo Biennale

Il Decreto legislativo n. 13 del 12/2/2024 ha introdotto nel nostro ordinamento un nuovo istituto: il concordato preventivo biennale Vediamo di seguito di che cosa si tratta e chi potrà aderire a questa nuova modalità di tassazione.

Premessa  Il concordato preventivo biennale è sostanzialmente un accordo che interessa lavoratori autonomi e piccole imprese e che consentirà di stabilire in anticipo il reddito e le imposte da pagare per un periodo di 2 anni (biennio concordatario 2024-2025). Si tratta di un nuovo approccio fiscale che intende promuovere la collaborazione tra fisco e partite IVA.

Il sistema ruota attorno alla proposta che l’Agenzia delle Entrate formulerà ai contribuenti interessati e che, salvo circostanze eccezionali, fisserà il reddito rilevante ai fini IRPEF/IRES e IRAP per i periodi di imposta 2024 e 2025.

In sostanza, per i contribuenti che aderiscono al concordato preventivo biennale, l’imposizione fiscale rimarrà invariata fino al 2025. Eventuali variazioni nei redditi, superiori o inferiori a quelli oggetto del concordato, saranno considerate irrilevanti.

Soggetti ammessi L’accesso al concordato preventivo biennale è previsto:

  • per i titolari di reddito d’impresa o di lavoro autonomo che per il periodo d’imposta 2023 applicano gli ISA (ricavi inferiori a € 5.164.569 che non presentano una causa di esclusione);
  • per i contribuenti in regime forfetario;
  • in assenza, per il periodo d’imposta 2023, di debiti tributari/contributivi d’importo pari o superiore a € 5.000 alla data del 31 ottobre 2024 (compreso interessi e sanzioni) senza considerare quelli oggetto di sospensione o rateazione.

Periodi d’imposta interessati

In via sperimentale:

  • per il biennio 2024 – 2025
  • per i soggetti in regime forfettario solo per l’anno 2024

a regime per gli anni successivi

Effetti del concordato

L’accettazione della proposta comporta:

  • l’impegno a dichiarare gli importi “concordati” nella dichiarazione dei redditi
  • il pagamento delle imposte sui redditi, dell’IRAP (se dovuta) e dei contributi previdenziali derivanti dal reddito concordato;
  • in presenza di maggiori redditi “caratteristici” effettivi: l’eccedenza non sarà tassabile
  • in presenza di minori redditi “caratteristici” effettivi: si dovranno comunque pagare le imposte sul reddito concordato;
  • Nessun vantaggio in termini di semplificazione degli adempimenti contabili e dichiarativi e l’applicazione delle norme ordinarie in materia di IVA, comprese quelle relative alla trasmissione telematica dei corrispettivi e la fatturazione elettronica.

Regime premiale

In seguito all’adesione, per il biennio di efficacia del concordato:

  • Sono automaticamente riconosciuti i c.d. benefici premiali ISA:
  1. Esonero dell’apposizione del visto di conformità per compensare crediti IVA per importi superiori a € 70.000 e crediti imposte dirette e Irap superiori a € 50.000;
  2. Esonero dall’apposizione del visto di conformità o della garanzia, per i rimborsi che non superano i 70mia euro annui;
  3. Esclusione della disciplina per le società di comodo;
  4. Riduzione di un anno dei termini di decadenza per l’attività di accertamento ai fini IVA/redditi/Irap.
  • Non sarà applicabile alcun tipo di accertamento induttivo e presuntivo al reddito d’impresa/professionale. Resta peraltro fermo che anche i soggetti aderenti al concordato preventivo biennale potranno essere oggetto di accessi, ispezioni o verifiche, il cui esito potrebbe portare alla decadenza dal regime in esame.

N.B.: L’Agenzia della Entrate e il Corpo della Guardia di Finanza programmeranno l’impiego di maggiore capacità operativa per intensificare l’attività di controllo nei confronti dei soggetti che non aderiscono al concordato preventivo biennale o ne decadano.

Elementi reddituali esclusi dalla proposta

La proposta:

  • Riguarda esclusivamente il reddito “caratteristico” d’impresa o professionale
  • Componenti non considerati nel reddito concordato:
    • Plusvalenze e minusvalenze (anche per i redditi di lavoro autonomo);
    • Sopravvenienze attive e passive;
    • Redditi di partecipazioni a società di persone o Ires (es. dividendi)

costituiranno una variazione positiva o negativa del reddito concordato.

In ogni caso il reddito minimo da dichiarare è di € 2000 (da suddividere nel caso tra i soci/associati) mentre sono ordinariamente scomputabili le perdite fiscali dei periodi d’imposta precedenti.

Aspetti procedurali  La proposta di concordato preventivo biennale viene formulata utilizzando il software “IL TUO ISA 2024 CBP” messo a disposizione sul sito dell’Agenzia delle Entrate nel quale dovranno essere indicati, oltre ai consueti dati necessari alla compilazione del relativo ISA (Indice di affidabilità fiscale) per il periodo d’imposta 2023, anche i dati richiesti dal nuovo modello CPB.

Il reddito proposto viene costruito partendo dalle risultanze degli ISA applicando diverse rivalutazioni, che spaziano:

  • dall’adeguamento per raggiungere il punteggio ISA pari a 10,
  • all’utilizzo di ulteriori meccanismi di rivalutazione legati:
  • alle caratteristiche del settore in cui il contribuente opera;
  • alla sua storia reddituale degli ultimi tre anni;
  • alle proiezioni macro economiche legate alla crescita stimata del PIL per il 2024 (0,6%) e per il 2025 (1%).

In pratica, maggiore sarà la distanza del reddito dichiarato dal livello massimo di affidabilità fiscale (ISA pari A 10) maggiore sarà la richiesta di reddito concordato e pertanto, al fine di ottenere (ed eventualmente accettare) una proposta esatta è necessario disporre dei dati ISA attendibili.

Anche i contribuenti che raggiungono il punteggio ISA pari a 10 si ritroveranno con una proposta di reddito concordato per il 2024 e per il 2025 al rialzo, seppur per importi modesti, per effetto delle rivalutazioni legate alle stime di crescita economica del Paese.

Per rendere più attrattiva l’adesione al concordato per il periodo di imposta 2024, il maggior reddito sarà fiscalmente dimezzato, per poi essere considerato in misura piena nel periodo 2025.

L’adesione alla proposta di concordato avviene all’interno del nuovo modello CBP allegato al modello UNICO2024 da inviare entro il prossimo 31 ottobre 2024.

In caso di società, l’accettazione della proposta vincola anche i soci/associati dei soggetti in regime di trasparenza fiscale.

Versamento degli acconti L’acconto delle imposte relative ai periodi oggetto di concordato è calcolato sulla base dei redditi concordati.

Per l’anno 2024:

  • la prima rata è calcolata secondo le regole ordinarie,
  • la seconda rata è determinata dalla differenza tra l’acconto complessivamente dovuto calcolato sulla base del reddito concordato e quanto versato con la prima rata.

Cessazione del concordato biennale Il concordato cessa di avere efficacia in caso di:

  • modifica dell’attività svolta nel biennio concordatario;
  • cessazione dell’attività;
  • presenza di circostanze eccezionali individuate in un apposito decreto (es. per eventi calamitosi) che conducono a produrre minori redditi effettivi nella misura superiore al 50% rispetto a quelli oggetto del concordato;
  • comunicazione infedele dei dati ISA tali da determinare un maggior reddito oggetto di concordato maggiore al 30%;
  • omesso pagamento delle imposte derivanti dal reddito concordato.

Rinnovo del concordato Allo scadere del periodo oggetto di concordato l’Agenzia delle Entrate formulerà un’ulteriore proposta, relativa al biennio successivo, a condizione che il contribuente continui a soddisfare i requisiti di accesso e in assenza di cause di esclusione.

Rimaniamo a disposizione per ogni ulteriore chiarimento e approfondimento in merito e qualora foste interessati a incaricarci alla compilazione della modulistica che consente il calcolo della proposta di reddito concordato per gli anni 2024/2025, preghiamo di restituire allo Studio il modulo qui riportato compilato e firmato.


Legge di Bilancio 2024: novità in materia fiscale per imprese & professionisti

Di seguito riepiloghiamo sinteticamente i principali interventi previsti in materia fiscale nella Legge di Bilancio 2024 (Legge n. 2013/2023) e dai Decreti attuativi della Legge delega di riforma fiscale (Legge n. 111/2023).

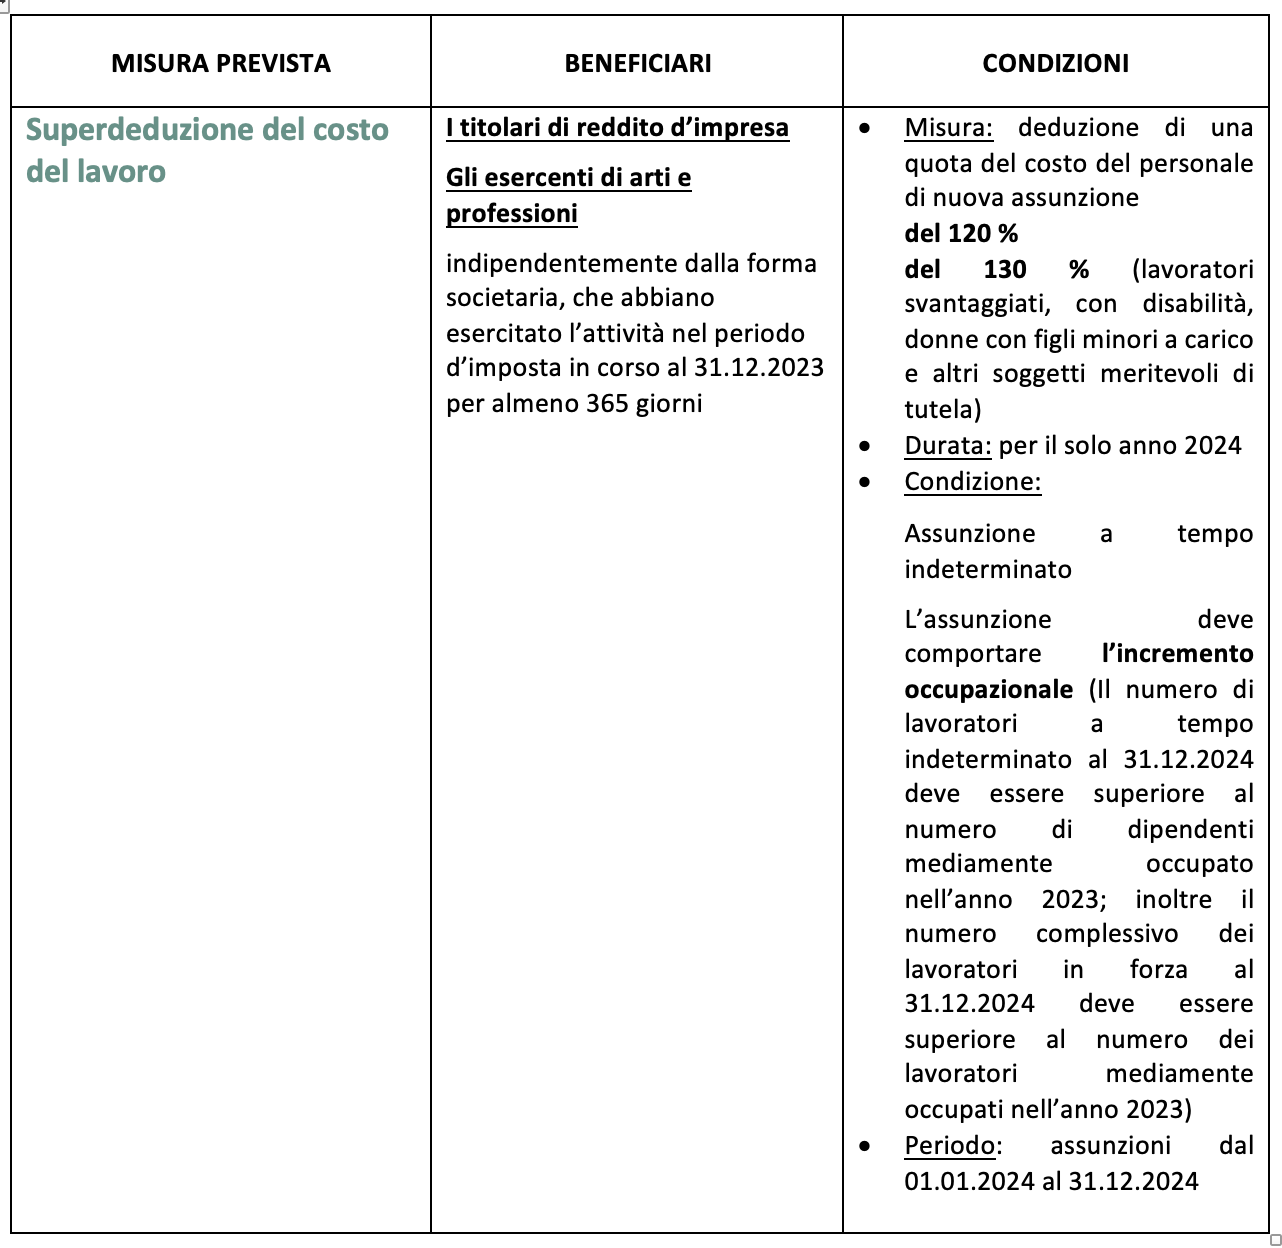
1) Super deduzione per le nuove assunzioni

Per i titolari di reddito d’impresa e per gli esercenti arti e professioni sono previste nuove agevolazioni per incentivare le assunzioni nel periodo d’imposta 2024.

Il beneficio previsto dall’art. 4 del DLgs. 216/2023, si sostanzia in una maggiorazione del 20% della deducibilità fiscale del costo relativo ai nuovi assunti a tempo indeterminato.

Ambito temporale  

Riguarda solo per il periodo d’imposta 2024

Soggetti Interessati

  • titolari dei redditi d’impresa
  • esercenti arti e professioni

che abbiamo esercitato l’attività per 365 giorni nel 2023.

Incremento occupazionale  

L’agevolazione è subordinata alla sussistenza di “incremento occupazionale” al termine del periodo che risulta verificato se:

il numero dei dipendenti a tempo indeterminato al 31/12/2024 è superiore al numero di dipendenti indeterminato mediamente occupato nel periodo 2023

Costo dell’incremento occupazionale  

La maggiorazione del 20% si applica sul minore tra:

  • il costo effettivo dei nuovi assunti a tempo indeterminato
  • l’incremento complessivo del costo del personale risultante dal conto economico alla fine dell’esercizio rispetto a quello in corso al 31 dicembre 2023

N.B. : Gli acconti Irpef per l’anno 2024 e 2025 devono essere calcolati senza tener conto dell’agevolazione.

2) La regolarizzazione delle rimanenze di magazzino 

La legge di bilancio 2024 consente la possibilità di regolarizzare il valore/quantità delle rimanenze di magazzino adeguandole alla situazione di giacenza effettiva.

Ambito temporale  

Riguarda il periodo d’imposta 2023 (esistenze iniziali al 1/1/2023 per le imprese con esercizio solare)

Soggetti Interessati

Esercenti attività d’impresa in contabilità ordinaria

Ambito oggettivo

L’adeguamento può riguardare i beni alla cui produzioni o al cui scambio è diretta l’attività d’impresa e delle materie prime e sussidiarie, dei semilavorati o altri beni mobili acquistati o prodotti per essere impiegati nella produzione.

Sono invece escluse le rimanenze relative alle opere, forniture e servizi pattuiti ancora in corso di esecuzione al termine dell’esercizio.

Metodi per effettuare l’adeguamento 

L’adeguamento può avvenire tramite:

  • l’eliminazione delle esistenze iniziali di quantità o valori superiori a quelli effettivi;
  • l’iscrizione delle esistenze iniziali precedentemente omesse (consentita unicamente con riferimento ad errori di “quantità” dei beni inferiori a quelle effettive).

Nel caso di eliminazione di esistenze iniziali occorre provvedere al versamento:

  • dell’iva così determinata : valore eliminato X “coefficiente di maggiorazione” X aliquota media
  • di un’imposta sostitutiva del 18% da applicare sulla differenza tra l’ammontare dell’imponibile iva e il valore eliminato.

Il coefficiente di maggiorazione specifico per ogni attività sarà determinato da un successivo decreto.

Nel caso di iscrizione di esistenze iniziali in precedenza omesse occorre provvedere al versamento:

  • di un imposta sostitutiva del 18% da calcolare sul nuovo valore iscritto

Modalità di adesione e termini di versamento   

L’adeguamento deve essere richiesto nel modello UNICO2024

Le imposte dovute dovranno essere versate in due rate di pari importo:

  • la prima entro il termine previsto per il versamento del saldo delle imposte sui redditi periodo d’imposta 2023;
  • la seconda entro il termine di versamento della seconda rata dell’acconto imposte sui redditi periodo d’imposta 2024;

Effetti dell’adeguamento  

  • irrilevanza ai fini sanzionatori di ogni genere;
  • riconoscimento contabile/fiscale dei nuovi valori dal 2023;
  • inutilizzabilità dei valori iscritti/eliminati per accertamenti relativi al 2022 e anni precedenti;
  • indeducibilità dell’imposta sostitutiva dalle imposte sui redditi/Irap.

3) Le nuove regole per le compensazioni di crediti in F24

La legge di bilancio 2024 contiene alcune disposizioni volte a rendere più stringente il regime delle compensazioni di crediti nel modello F24 al fine di prevenire condotte illecite.

Viene esteso l’obbligo generalizzato di utilizzare esclusivamente i servizi telematici messi a disposizione dell’Agenzia delle Entrate (F24 on line, F24 web o F24 intermediari) per la presentazione dei modelli F24  in presenza di crediti in compensazione.

Sono escluse dal suddetto obbligo le compensazioni tra crediti e debiti della stessa imposta (c.d. compensazione verticale interna).

Decorrenza

I nuovi obblighi si applicano a decorrere dal 1.7.2024   

Compensazione dei crediti Inps e Inail  

La compensazione di crediti di qualsiasi importo maturati a titolo di contributi nei confronti dell’Inps può essere effettuata:

  • dai datori di lavoro a partire del 15° giorno successivo a quello di scadenza del termine mensile per l’invio dell’UNIEMENS;
  • dai lavoratori autonomi iscritti all’IVS (gestione artigiani/commercianti) e alla Gestione separata Inps a partire dal 10° giorno successivo a quello di presentazione del modello UNICO da cui il credito emerge indipendentemente dal suo ammontare.

La compensazione è esclusa per le aziende committenti per i compensi assoggettati a contribuzione alla Gestione Separata INPS (es. co.co.co)

La compensazione di crediti di qualsiasi importo maturati a titolo di contributi nei confronti dell’Inail può essere effettuata a condizione che il credito certo, liquido ed esigibile sia registrato negli archivi del predetto Istituto.

Decorrenza

In relazione ai crediti Inps e Inail la decorrenza e le modalità di attuazione saranno definitive con provvedimenti adottati d’intesa dal Direttore dell’Agenzia delle Entrate e dai Direttori generali dell’INPS e INAIL.

4) Assicurazione delle imprese per rischi catastrofali

Al fine di limitare gli indennizzi pubblici causati dalle calamità naturali, viene introdotto l’obbligo per le imprese di stipulare apposite polizze assicurative a copertura dei relativi danni entro il 31/12/24.

Soggetti interessati

L’obbligo di stipula riguarda le imprese con sede legale in Italia tenute all’iscrizione nel registro delle Imprese.

Ambito oggettivo

L’assicurazione deve prevedere la copertura dei danni direttamente cagionati da sismi, alluvioni, frane, inondazioni ed esondazioni a:

  • terreni e fabbricati
  • impianti e macchinari
  • attrezzature industriali e commerciali

Non è prevista una specifica sanzione in caso di inadempimento, tuttavia la P.A. terrà conto dell’eventuale mancato rispetto dell’obbligo in caso di assegnazione di contributi, sovvenzioni o agevolazioni previste in occasione di eventi calamitosi e catastrofali.

Le compagnie assicurative dovranno applicare;

  • un eventuale scoperto o franchigia non superiore al 15% del danno
  • premi proporzionali al rischio

5) Rifinanziamento “Sabatini ter”

Viene disposto il rifinanziamento della c.d. “ Sabatini Ter” al fine di proseguire con le misure di sostegno volte alla concessione alle PMI di finanziamenti agevolati e contributi per investimenti in nuovi macchinari, impianti e attrezzature compresi i c.d. investimenti “Industria 4.0”.

6) Semplificazione delle norme in materia tributaria

Di seguito una disamina delle più importanti novità contenute nel D.Lgs n.1 dell’8/1/2024 in attuazione della legge delega per la riforma fiscale.

Adempimenti e procedure snellite

  • Eliminato l’obbligo di effettuare la Certificazione Unica per i compensi corrisposti ai soggetti che applicano il regime forfettario e il regime fiscale di vantaggio a partire dalle CU2025;
  • per i soggetti tenuti all’invio dei dati al Sistema Tessera Sanitaria la trasmissione dei dati diventa semestrale (la data di scadenza verrà stabilita da un decreto del Ministero dell’economia e finanza).
  • per gli operatori obbligati alla memorizzazione e trasmissione telematica dei corrispettivi è prevista la possibilità di utilizzare soluzioni esclusivamente software che garantiscano la sicurezza e inalterabilità dei dati memorizzati e trasmessi e che potranno essere installati su qualsiasi dispositivo, tra cui anche dispositivi evoluti di pagamento elettronico (c.d SmartPOS)

Semplificazione in materia di pagamenti

  • Il termine per il versamento rateale viene fissato al 16 di ogni mese per tutti i contribuenti quindi non più solo per i soggetti titolari di partita iva ma anche per tutte le altre categorie, per le quali vigeva il termine della fine del mese;
  • il termine entro cui deve essere completato il pagamento del saldo e del primo acconto delle imposte viene prolungato al 16 dicembre;
  • in caso di pagamenti ricorrenti con scadenza prestabilita (es. rateizzazione dei versamenti) viene prevista la possibilità di inviare in un’unica soluzione tutti i modelli F24 che verranno addebitati alle singole scadenze (criteri e modalità da stabilire con provvedimento del direttore Agenzia delle Entrate);
  • prevista la possibilità di effettuare i versamenti con F24 tramite gli strumenti di pagamento offerti dalla piattaforma PagoPA;
  • modifica dei termini di versamento delle ritenute d’acconto sui redditi di lavoro autonomo e dell’Iva laddove l’ammontare dovuto sia inferiore a 100 euro, il versamento potrà essere effettuato con il versamento successivo e comunque entro il 16/12 dello stesso anno. Le ritenute operate nel mese di dicembre devono comunque essere versate entro il 16 del mese successivo.

Legge di Bilancio 2024: novità in materia di lavoro e previdenza

Legge di Bilancio 2024: novità in materia di lavoro e previdenza Di seguito riepiloghiamo sinteticamente i principali interventi previsti nella legge di Bilancio in materia di lavoro e previdenza per l’anno 2024.

Fringe benefit: nuove fasce di esenzione fiscale e contributiva Per l’anno 2024, i limiti di esenzione fiscale e contributiva dei fringe benefit sono i seguenti:

  • € 1000 per la generalità dei lavoratori
  • € 2000 per i dipendenti con figli fiscalmente a carico

I figli sono considerati a carico se hanno percepito nell’anno un reddito complessivo non superiore a € 2.840,51 elevato a € 4.000,00 se di età non superiore a 24 anni. Ambito soggettivo

L’erogazione volontaria da parte del datore di lavoro può essere ad personam non essendo necessario il riconoscimento alla generalità dei dipendenti.

Ambito oggettivo: alcuni esempi

Rimborso delle utenze domestiche (luce acqua e gas), delle spese per l’affitto prima casa, degli interessi del mutuo prima casa oltre alla possibilità di erogare beni e servizi anche a mezzo di buoni spesa e carburante.

Formalità

Necessaria la preventiva informativa alle RSU, dove presenti, da parte del datore di lavoro. Acquisizione da parte del datore di lavoro:

  • per i dipendenti con figli a carico: dichiarazione di spettanza con l’indicazione del codice fiscale dei figli (vedi allegato);
  • per il rimborso delle utenze domestiche: documentazione comprovante le spese sostenute o autodichiarazione del dipendente.

Novità IRPEF (Imposta su redditi delle persone fisiche) 2024 Per l’anno 2024, l’IRPEF è calcolata applicando le seguenti aliquote per scaglioni di reddito:

ScaglioniAliquota
Fino a € 28.00023 %
Da € 28.001 e fino a € 50.00035 %
Oltre € 50.00043 %

Anche le aliquote addizionali regionali e comunali saranno adeguate ai nuovi scaglioni IRPEF, e a tal fine gli enti locali avranno tempo fino al 15/04/2024 per determinare la nuova misura. È previsto, inoltre, l’incremento della detrazione per lavoro dipendente spettante per i redditi fino ad € 15.000 che passa da € 1.880 ad € 1.955 su base annua. Tale aumento determina un incremento della “no tax area” per i redditi complessivi fino ad € 8.500 annui. Detassazione premi di risultato Viene confermata per l’anno 2024 la riduzione dal 10% al 5% dell’aliquota dell’imposta sostitutiva per i premi di produttività erogati nell’anno 2024 in forza di accordi collettivi aziendali siglati con i sindacati. Limiti

  • Solo per il settore privato
  • Per lavoratori con reddito da lavoro dipendente non superiore a € 80.000,00
  • Fino a un massimo di € 3.000,00 annui

Esonero quota IVS lavoratori dipendenti Viene confermato per l’anno 2024 l’esonero della quota a carico del lavoratore dei contributi INPS nella misura pari a:

  • 6% se la retribuzione imponibile ai fini previdenziali, parametrata su base mensile per 13 mensilità, non eccede l’importo di € 2.692,00;
  • 7% se la retribuzione imponibile ai fini previdenziali, parametrata su base mensile per 13 mensilità, non eccede l’importo di € 1.923,00.

L’esonero contributivo non avrà però effetti sulla tredicesima mensilità, quindi in caso di erogazione mensile del rateo della tredicesima, la retribuzione mensile da prendere a riferimento sarà al netto dello stesso. Lo stesso vale per la quattordicesima mensilità. Decontribuzione lavoratrici madri Soggetti beneficiari

  • Lavoratrici madri con almeno tre figli, di cui almeno uno minorenne
  • Lavoratrici madri con almeno due figli, di cui almeno uno di età minore ai 10 anni

La misura è applicabile a tutte le lavoratrici madri con contratto a tempo indeterminato, indipendentemente dal livello della retribuzione, con esclusione del lavoro domestico.  Agevolazione spettante Esonero del 100% dei contributi INPS a carico della lavoratrice nel limite massimo di € 3.000,00 annuo e di € 250,00 mensili Periodo di spettanza

  • dal 01/01/2024 al 31/12/2026 madri con almeno tre figli e comunque fino al compimento del 18° anno di età del figlio più piccolo
  • dal 01/01/2024 al 31/12/2024 madri con almeno due figli e comunque fino al compimento del 10° anno di età del figlio più piccolo

Tale esonero è alternativo a quello spettante alla generalità dei dipendenti pari al 6/7%. Congedo parentale Per i genitori che fruiscono, alternativamente, del congedo parentale entro il sesto anno di vita del bambino, ricapitoliamo le misure vigenti a seguito delle novità introdotte:

  • Indennità pari all’80% della retribuzione per un mese;
  • Indennità pari al 60% della retribuzione per un ulteriore mese innalzata al 80% solo per l’anno 2024;
  • Indennità pari al 30% della retribuzione per il resto del congedo parentale spettante la cui durata rimane invariata rispetto agli anni passati.

Per il riconoscimento della maggior indennità è necessaria espressa richiesta scritta da parte del lavoratore avente diritto, tramite apposito modulo de presentare al proprio datore di lavoro (scarica qui l’allegato)Read More


SOCIAL NETWORK