Caro Energia: misure a sostegno delle imprese

Per contenere gli effetti del caro energia sulle imprese sono stati emanati diversi provvedimenti che riguardano non sole le imprese a maggior consumo di energia elettrica e gas ma anche quelle non energivore e non gasivore. Le agevolazioni sono state inserite a più riprese e con i vari decreti che si sono succeduti nei mesi scorsi (DL 4/2022 “Sostegni ter” – DL 17/2022 “DL Energia”– DL 21/2022 “Ucraina”- DL 50/2022 “Aiuti” – DL 115/2022 “Aiuti bis” – DL 144/2022 “Aiuti ter”), per cui la normativa risulta abbastanza complessa e articolata.

Nella presente Circolare sintetizzeremo gli aspetti più rilevanti e di vostro interesse.

Crediti d’imposta “energia” per imprese dotate di contatore con potenza disponibile pari o superiore a 16,5 kw (diverse dalle imprese a forte consumo di energia elettrica di cui al decreto del Mise del 21.12.2017)

Viene riconosciuto un credito d’imposta calcolato sulle spese sostenute per la componente energetica consumata nei seguenti periodi e misure:

  • per il secondo trimestre 2022 pari al 15%
  • per il terzo trimestre 2022 pari al 15%
  • per i mesi di ottobre e novembre 2022 pari al 30%

Requisiti e modalità di calcolo delle agevolazioni

Possono usufruire del credito d’imposta le imprese che abbiano subito un incremento dei costi medi unitari dell’energia elettrica superiore al 30% nei seguenti periodi:

• nel 1 trim. 2022 rispetto al 1 trim. 2019 -> credito d’imposta del 15% sui consumi 2 trim. 2022
• nel 2 trim. 2022 rispetto al 2 trim. 2019 -> credito d’imposta del 15% sui consumi 3 trim. 2022
• nel 3 trim. 2022 rispetto al 3 trim. 2019 -> credito d’imposta del 30% sui consumi dei mesi di ottobre e novembre 2022

Crediti d’imposta “energia” per imprese dotate di contatore con potenza disponibile pari o superiore a 4,5 kw

Viene riconosciuto un credito d’imposta calcolato sulle spese sostenute per la componente energetica consumata nel seguente periodo e misura:

  • per i mesi di ottobre e novembre 2022 pari al 30%

Requisiti e modalità di calcolo delle agevolazioni
Possono usufruire del credito d’imposta le imprese che abbiano subito un incremento dei costi medi unitari dell’energia elettrica superiore al 30% nel seguente periodo:

  • nel 3 trim. 2022 rispetto al 3 trim. 2019 -> credito d’imposta del 30% sui consumi dei mesi di ottobre e novembre 2022

Crediti d’imposta “gas” per imprese diverse da quelle a forte consumo (non gasivore)

Viene riconosciuto un credito d’imposta calcolato sulle spese sostenute per l’acquisto di gas naturale consumato per usi energetici nei seguenti periodi e misure:

  • per il secondo trimestre 2022 pari al 25%
  • per il terzo trimestre 2022 apri al 25%
  • per i mesi di ottobre e novembre 2022 pari al 40%

Requisiti e modalità di calcolo delle agevolazioni

Possono usufruire del credito d’imposta le imprese che abbiano subito un incremento dei costi medi unitari  del gas naturale superiore al 30%  nei seguenti periodi:

  • nel 1 trim. 2022 rispetto al 1 trim. 2019 -> credito d’imposta del 25% sui consumi 2 trim. 2022
  • nel 2 trim. 2022 rispetto al 2 trim. 2019 -> credito d’imposta del 25% sui consumi 3 trim. 2022
  • nel 3 trim. 2022 rispetto al 3 trim. 2019 -> credito d’imposta del 40% sui consumi dei mesi di ottobre e novembre 2022

Modalità di calcolo dei crediti d’imposta

Per i consumi di energia i valori da considerare sono: costo della media aziendale per Kw/h (costo della componente energia calcolato come media del trimestre al netto di imposte e sussidi e al lordo dei costi di dispacciamento e di commercializzazione).

Per i consumi di gas i valori da considerare sono: incremento prezzo medio a mc dove per “prezzo medio” si intende la media dei prezzi di riferimento del Mercato Infragiornaliero (MI-GAS) pubblicati dal Gestore dei mercati energetici GME (si tratta di una media del settore non “aziendale”).

Le spese devono essere documentate tramite le relative fatture d’acquisto alle quali si applica il principio di competenza dovendosi fare riferimento alla spesa effettivamente sostenuta e pertanto:

  • non rilevano i consumi “stimati” eventualmente fatturati in acconto
  • rileva solo il consumo effettivo indicato nelle fatture di conguaglio per il trimestre di riferimento

Modalità di utilizzo dei crediti d’imposta

  • sono utilizzabili esclusivamente in compensazione in F24:

– entro il 31/12/2022 per i crediti d’imposta relativi al 2 trimestre 2022;

– entro il 31/03/2023 per i crediti d’imposta relativi al 3 trimestre e ai mesi di ottobre/novembre 2022;

  • non concorrono alla formazione del reddito e della base imponibile dell’IRAP;
  • possono essere ceduti ad altri soggetti previa apposizione del visto di conformità.

I codici tributo

I codici tributo da utilizzare per la compensazione dei crediti d’imposta sono:

  • 6963 per credito imposta energia 2 trimestre 2022
  • 6964 per credito d’imposta gas 2 trimestre 2022
  • 6970 per credito imposta energia 3 trimestre 2022
  • 6971 per credito d’imposta gas 3 trimestre 2022
  • 6985 per credito imposta energia mesi ottobre e novembre 2022
  • 6986 per credito d’imposta gas mesi ottobre novembre 2022

da indicare nella sezione “Erario” nella colonna “importi a credito compensati” mentre nel campo “anno di riferimento“ è indicato l’anno di sostenimento della spesa.

Comunicazione all’Agenzia delle Entrate

Entro il 16 febbraio 2023 i beneficiari dei nuovi crediti d’imposta sui consumi di luce e gas saranno tenuti a trasmettere un’apposita comunicazione telematica all’Agenzia delle Entrate.

Nella comunicazione bisognerà indicare l’importo del credito maturato nell’esercizio 2022 e le istruzioni operative saranno fornite dall’Agenzia delle Entrate.

Adempimenti del fornitore di energia elettrica/gas naturale

E’ stata introdotta la possibilità per le imprese, qualora si siano rifornite di energia elettrica ovvero di gas naturale, dal medesimo fornitore per i primi due trimestri del 2022 e del 2019, di richiedere a quest’ultimo una comunicazione riportante:

  • il calcolo dell’incremento di costo della componente energetica;
  • l’ammontare del credito d’imposta spettante.

La richiesta da parte del beneficiario deve essere preferibilmente inoltrata a mezzo p.e.c

Il fornitore è tenuto a rispondere entro 60 giorni dalla scadenza del periodo agevolato.

Per le imprese che hanno cambiato fornitore di energia elettrica, ovvero di gas naturale, rispetto al 2019, l’unica via possibile è l’autoliquidazione del credito d’imposta.

Finanziamenti per il caro bollette

Accanto ai crediti d’imposta, il Decreto Aiuti Ter ha inserito anche un’altra misura di sostegno: sarà possibile ottenere dalle banche prestiti garantiti da parte di SACE e Fondo Pmi a zero commissioni per il pagamento delle bollette emesse nei mesi di ottobre, novembre e dicembre 2022. Il tasso di interesse applicato al finanziamento non deve superare il tasso cedolare annuo minimo garantito dei Btp di durata pari al finanziamento concesso.

Blocco aumenti in bolletta

Il Decreto Aiuti bis ha introdotto una norma che blocca le variazioni “unilaterali” dei contratti di fornitura luce e gas ossia la decisione da parte dei fornitori di variare le condizioni economiche.

In questo periodo di forti rialzi dei prezzi, per evitare che molti fornitori riversino sui propri clienti questi aumenti, il Governo ha introdotto una norma che rende inefficaci, fino al 30 aprile 2023, le comunicazioni di modifica dei prezzi.

Di seguito analizziamo alcune tipologie di contratti con l’indicazione ove è possibile l’applicazione della suddetta normativa.

Mercato tutelato

La norma non si può applicare in quanto le tariffe sono decise direttamente da Arera (Autorità garante dell’energia)

Mercato libero a prezzo variabile

Per tali contratti il prezzo dell’energia elettrica o del gas è basato sull’andamento di alcuni indici del mercato (es. il PUN per la luce e il PSV per il gas). In questo caso le variazioni che riguardano l’andamento di tali indici non rientrano nella casistica del decreto mentre si applica alle altre voci di costo (es. quota fisse, spread del fornitore) perché non dipendono dall’andamento del mercato all’ingrosso.

Mercato libero a prezzo bloccato

Si tratta di contratti a tempo indeterminato che prevedono un prezzo costante della componente energia. In questo caso non sono valide le comunicazioni che prevedono un aumento della tariffa ricevute dal 10 agosto 2022 al 30 aprile 2023.

Offerte a prezzo bloccato per un periodo

Si tratta di contratti che prevedono una tariffa fissa solo per un certo periodo di tempo decorso il quale la tariffa diventa variabile e quindi soggetta alle oscillazioni del mercato. In questo caso non sarà possibile richiedere il prezzo bloccato oltre il termine prefissato.

Lo studio rimane a disposizione per ogni ulteriore chiarimento in merito.

Decreto aiuti ter: ulteriori misure a sostegno dei lavoratori

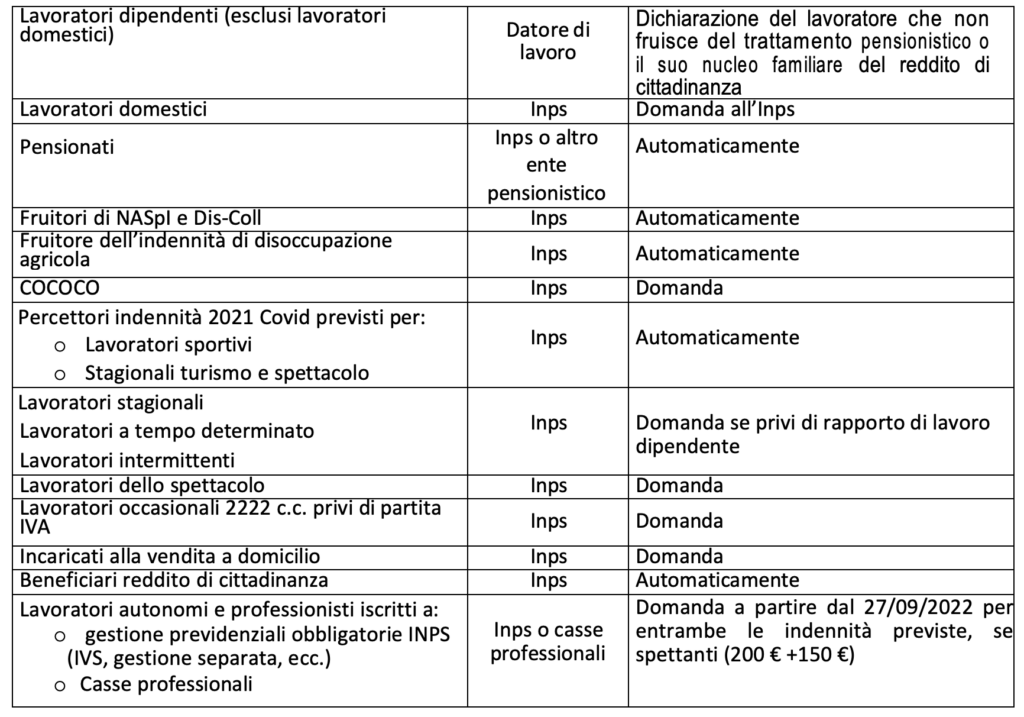
Il Decreto Aiuti ter prevede ulteriori disposizioni che hanno il fine di dare sostegno ai lavoratori dipendenti e non, mediante l’intervento dei propri datori di lavoro o delle casse previdenziali di competenza.

A chi spetta:

• lavoratori dipendenti, esclusi quelli con rapporto di lavoro domestico, aventi una retribuzione imponibile nella competenza del mese di novembre 2022 non superiore a 1.538 euro, e che non siano titolari di trattamenti pensionistici o appartenenti a nuclei familiari beneficiari di reddito di cittadinanza;
• lavoratori domestici già beneficiari della indennità 200 € prevista dal precedente decreto aiuti, che abbiano uno o più rapporti di lavoro, alla data di entrata in vigore del presente decreto;
• soggetti residenti in Italia, titolari di uno o più trattamenti pensionistici di qualsiasi forma previdenziale obbligatoria, di pensione o assegno sociale, di pensione o assegno per invalidi civili, ciechi e sordomuti, nonché di trattamenti di accompagnamento alla pensione, in essere al 1° ottobre 2022, con reddito fiscale, per l’anno 2021, non superiore a 20.000 euro;
• Percettori Naspi e Dis-Coll e disoccupazione agricola (di competenza 2021);
• titolari di rapporti di collaborazione coordinata e continuativa e ai dottorandi e agli assegnisti di ricerca in essere alla data di entrata in vigore del decreto aiuti ter, e che sono iscritti alla Gestione separata con reddito derivante dai suddetti rapporti non superiore a 20.000 euro per l’anno 2021;
•
lavoratori che nel 2021 siano stati beneficiari di una delle indennità Covid per i lavoratori stagionali del turismo, degli stabilimenti termali e dello spettacolo
• collaboratori sportivi;
•
lavoratori stagionali, a tempo determinato e intermittenti che, nel 2021, hanno lavorato per almeno 50 giornate il cui reddito derivante dai suddetti rapporti non superi i 20.000 euro per l’anno 2021, e che siano privi di rapporto di lavoro alla data di entrata in vigore del decreto aiuti;
• lavoratori dello spettacolo che, nel 2021, hanno almeno 50 contributi giornalieri versati e il cui reddito derivante dai suddetti rapporti non sia superiore a 20.000 euro per l’anno 2021;
•
lavoratori occasionali art. 2222 privi di partita iva e i venditori incaricati alle vendite a domicilio;
• nuclei familiari beneficiari del reddito di cittadinanza;
• lavoratori autonomi che, nel periodo d’imposta 2021 abbiano percepito un reddito complessivo non superiore a 000 euro.

Cosa spetta e chi eroga l’indennità

La somma a titolo di indennità una tantum di importo pari a 150 euro viene erogata con le seguenti modalità a favore delle diverse categorie di lavoratori:


Indennità € 200 per commercianti, artigiani e professionisti

Il DL n. 50/2022, c.d. “Decreto aiuti”, ha previsto il riconoscimento di una indennità una tantum al fine di sostenere il potere di acquisto anche di lavoratori autonomi e professionisti (analogamente a quanto previsto per i lavoratori dipendenti e pensionati) a fronte della crisi energetica e del caro prezzi in corso.
Con il Recente D.M. 19.8.2022 (non ancora pubblicato in Gazzetta Ufficiale) il Ministero del lavoro ha stabilito i criteri e le modalità di concessione di tale indennità.

Ammontare dell’indennità spettante: € 200
Tale somma:
• non costituisce reddito né ai fini fiscali, né previdenziali;
• non è cedibile, né sequestrabile/pignorabile;
• è corrisposta una sola volta all’avente diritto.

Soggetti beneficiari
• Artigiani/commercianti iscritti alla gestione IVS dell’Inps in qualità di titolari ditta individuale, coadiuvanti o soci;
• Professionisti iscritti alla Gestione separata Inps;
• Professionisti iscritti alle Casse di Previdenza.

Requisiti
• Non aver già fruito dell’indennità prevista per i lavoratori dipendenti e pensionati;
• Aver percepito nell’anno 2021 un reddito complessivo non superiore ad € 35.000 al netto del reddito dell’abitazione principale e dei contributi previdenziali versati;
• Avere una partita iva attiva al 18/5/2022;
• Aver eseguito almeno un versamento per contribuzione previdenziale a decorrere dal 2020.

Modalità di presentazione istanza
I soggetti che soddisfano le condizioni sopra esposte devono presentare apposita istanza:
• agli Enti di previdenza a cui sono iscritti
• secondo i termini, le modalità e lo schema predisposto dai singoli Enti previdenziali.

A tal fine, sui siti dell’Inps e dei singoli Enti verrà predisposta un’apposita piattaforma informatica.
Si ritiene che le procedure siano le stesse utilizzate nel 2020 in occasione dell’erogazione del bonus “Covid” da € 600/1000: ciò significa che ciascun richiedente deve disporre di SPID oppure CIE, oppure carta CNS per poter inoltrare la domanda.

Erogazione indennità
L’Inps/Ente previdenziale, verificata la regolarità della domanda presentata, provvederà ad erogare l’indennità sul c/c del beneficiario in ragione dell’ordine cronologico delle domande presentate e accolte.

Termini di presentazione dell’istanza
Non è ancora stata definita la data iniziale di presentazione delle domande in quanto il Decreto attuativo non è ancora stato pubblicato in Gazzetta Ufficiale ma si presume sia il prossimo 20/9.
E’ comunque bene farsi trovare pronti perché è molto probabile che la finestra temporale concessa per l’invio delle istanze sarà ridotta.
Inoltre, considerato che le risorse messe a disposizione (€ 600 milioni) sono limitate potrebbero in tempi brevi esaurirsi.

Controlli
Tutte le richieste saranno soggette a successive verifiche anche tramite le informazioni disponibili da ogni amministrazione pubblica.


Welfare Aziendale: circolare n. 27/E del 14/07/2022

Decreto Aiuti Bis

Il Decreto Aiuti bis prevede alcune disposizioni che hanno il fine di dare sostegno ai lavoratori dipendenti, mediante l’intervento dei propri datori di lavoro. Il Decreto ha innalzato la soglia di esenzione contributiva e fiscale prevista per i Fringe Benefit, erogazioni di beni e servizi, portandola ad € 600,00 per l’anno 2022.

La circolare n. 27/E del 14/07/2022 dell’Agenzia delle Entrate ha confermato che il plafond di € 200,00 del Buono Carburante è aggiuntivo rispetto alla soglia di esenzione fissata dal comma 3, art.51 del TUIR prevista per l’erogazione di beni e servizi.

Inoltre, e questa è una novità inedita, il Decreto Aiuto Bis prevede la possibilità da parte dei datori di lavoro, di rimborsare ai propri dipendenti il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale per far fronte al “caro bollette”; eccezionalmente per il 2022, tali somme vengono fatte rientrare nella soglia di esenzione dei Fringe Benefit.


Congedo di paternità e congedo parentale: cosa cambia dal 13 agosto 2022

D.Lgs 105/2022 13/08/2022

Il D.lgs 105/2022 introduce dal 13 agosto 2022 nuove disposizioni in materia di congedo di paternità e congedo parentale, ed esattamente:

Congedo parentale:

  • Durata complessiva del congedo facoltativo in caso di unico genitore: 11 mesi
  • Durata complessiva massima del congedo facoltativo in caso di due genitori: 9 mesi:

     3 mesi per ciascun genitore (6 mesi)

     entrambi i genitori hanno altresì diritto, in alternativa tra loro, ad un ulteriore periodo della durata complessiva di 3 mesi

  • L’età del bambino entro cui si può fruire dell’indennità del 30% sale a 12 anni (e non più fino al sesto anno)

Congedo di paternità:

  • 10 giorni lavorativi (non frazionabili ad ore e fruibili anche in via non continuativa) di congedo di paternità obbligatori per la nascita di un figlio
  • Retribuiti al 100% a carico Inps
  • Fruibili dai 2 mesi precedenti al parto, ai 5 mesi successivi al parto
  • Il padre deve fare richiesta scritta al datore di lavoro per fruire del congedo, con un anticipo non minore di 5 giorni, ove possibile
  • In caso di parto plurimo i giorni diventano 20


Decreto Trasparenza: nuovi obblighi informativi nei contratti di lavoro

D.Lgs 104/2022 13/08/2022

Il D.Lgs 104/2022, cosiddetto Decreto Trasparenza che entrerà in vigore dal 13/08/2022, ha introdotto per i datori di lavoro nuovi obblighi informativi al momento della stipula del contratto di lavoro per garantire condizioni di lavoro trasparenti.

Le lettere di assunzione, consegnate al lavoratore all’atto dell’instaurazione del rapporto di lavoro e prima dell’inizio dell’attività lavorativa, oltre alle informazioni già presenti:

A – Identità delle parti, sede o domicilio del datore di lavoro

B – Luogo di lavoro

C- Inquadramento, livello e qualifica attribuiti al lavoratore

D – Data di inizio del rapporto di lavoro

E – Tipologia del rapporto di lavoro precisando, in caso di rapporto a termine, la durata prevista

F – Durata del periodo di prova

G – Il contratto collettivo, anche aziendale, applicato con l’indicazione delle parti che lo hanno sottoscritto

dovranno contenere le seguenti ulteriori informazioni:

H – Diritto alla formazione, se prevista

I – Durata ferie, permessi, ulteriori congedi previsti

J – Procedura, forma e termini del preavviso in caso di recesso dal rapporto del datore di lavoro o del lavoratore

K – Elementi della retribuzione, periodo e modalità di pagamento

L – Distribuzione dell’orario di lavoro anche in caso di full-time, maggiorazioni per lo straordinario e condizioni per variazioni dei turni

M – Enti e istituti cui verranno versati i contributi previdenziali ed assistenziali

N – Eventuali misure di protezione sociale fornite dal datore di

Le disposizioni di cui al presente Decreto si applicano a tutti i rapporti di lavoro già instaurati alla data del 1° agosto 2022. Il datore di lavoro, su richiesta scritta del lavoratore già assunto alla data del 1° agosto 2022, è tenuto a fornire, aggiornare o integrare entro 60 gg le informazioni di cui sopra.

Per i lavoratori assunti dal 13 agosto 2022, le informazioni non contenute nella lettera di assunzione, sono in ogni caso fornite per iscritto entro i sette giorni successivi all’inizio della prestazione lavorativa. Le informazioni di cui alle lettere g), h), i), J), m), possono essere fornite al lavoratore entro un mese dall’inizio della prestazione lavorativa.

Per i lavoratori assunti dal 2 al 12 agosto resta un vuoto normativo. Vista la complessità della materia si è in attesa di ulteriori specifiche.


Nuovo “Esterometro” dal 1 luglio 2022

Nuovo “Esterometro” dal 01/07/2022

A partire dall’1/7/22, per le operazioni poste in essere con soggetti esteri, dovrà essere applicata la nuova disciplina dell’esterometro introdotta dalla Legge di Bilancio 2021 n. 178/2020, tenendo conto delle semplificazioni introdotte dal Decreto Semplificazioni Fiscali, pubblicato il 21.06.2022.

Modalità di trasmissione

La modifica normativa ha disposto che i dati relativi alle operazioni di cessione dei beni e prestazioni di servizi effettuate e ricevute verso e da soggetti esteri siano trasmessi al Sistema di Interscambio non più attraverso il cd. “esterometro” bensì utilizzando il tracciato della fattura elettronica inviando per ogni operazione/documento estero un singolo file XML.

Decorrenza

Il nuovo esterometro si applicherà a tutte le operazioni poste in essere a partire dal 01.07.2022. Nel nuovo adempimento rientrano anche minimi e forfettari che da quella data avranno l’obbligo di Fattura Elettronica.

Nuovi termini di trasmissione

I termini del nuovo esterometro sono differenziati fra operazioni attive e passive.

Operazioni Passive

Il termine per le fatture passive è differenziato in base al Paese di origine del Prestatore/Fornitore:

  • fornitore/prestatore intracomunitario: trasmissione entro il 15 del mese successivo alla data di ricezione del documento;

  • fornitore/prestatore extra-ue: trasmissione entro il 15 del mese successivo alla data di effettuazione dell’operazione (per data effettuazione si intende la consegna della merce per acquisto di beni, oppure la data di pagamento del corrispettivo per prestazioni di servizi)

N.B.: le modalità operative per l’emissione del documento integrativo/autofattura da inviare allo SDI saranno oggetto di successiva dettagliata circolare

Operazioni Attive

Le fatture attive emesse nei confronti di soggetti esteri dovranno essere elettroniche con trasmissione allo SDI come avviene per le fatture nazionali

  • entro 12 giorni dalla data fattura per le fatture immediate (TD01);

  • entro il 15 del mese successivo per le fatture differite (TD24);

Per compilare correttamente la fattura elettronica ed evitare lo scarto dello SDI si dovrà indicare:

  • nel campo codice destinatario il codice convenzionale XXXXXXX;

  • nel campo ID Paese la sigla della nazione di riferimento del cliente e nel campo codice fiscale l’identificativo alfanumerico solamente se il cliente è un soggetto iva, mentre nei casi di consumatori finali si dovrà compilare solo il campo ID Paese.

I codici IVA da utilizzare sono i seguenti:

  • N3.1: operazioni non imponibili – esportazioni;
  • N3.2: operazioni non imponibili – cessioni intracomunitarie;
  • N3.3: operazioni non imponibili – cessioni verso San Marino.
  • N.2.1: operazioni non soggette iva art. da 7 a 7-septies DPR 633/72- servizi

Operazioni escluse dall’esterometro

Restano escluse dall’esterometro:

  • le fatture relative a merci transitate in dogana (import e export) perché documentate da bolla doganale;

  • le fatture di acquisto inferiori ai 5.000 euro per l’acquisto di beni o servizi non rilevanti territorialmente ai fini IVA in Italia ai sensi degli art. da 7 a 7-octies DPR. 633/72. Si tratta delle operazioni che non rientrano nel regime del reverse charge in Italia come: servizi di alberghi, ristoranti situati all’estero; acquisto di carburante all’estero; acquisto di beni fiscalmente esistenti all’estero e li utilizzati; servizi su immobili all’estero.

L’esclusione sopra citata opera solo per le operazioni passive.

Sanzioni

Si mostra di seguito una tabella riepilogativa delle sanzioni applicabili per violazioni post 1.07.2022.

INVIO ESTEROMETRO O CORREZIONE

SANZIONE


Entro 15 giorni

Ridotta al 50%

– 1,00 € per fattura;
– massimo di 200,00 € al mese.

Oltre 15 giorni

Piena

– 2,00 € per fattura;
– massimo di 400,00 € al mese.

Cordiali saluti
LIBERIO & PARTNERS STP A R.L.


Esonero contributivo a favore dei lavoratori dipendenti

Esonero contributivo a favore dei lavoratori dipendenti

La legge di bilancio anno 2022 ha introdotto uno “sconto contributivo” a favore dei lavoratori dipendenti, pari al 0,8 % dell’imponibile previdenziale.

L’INPS con circolare n.43 del 22/03/2022 ha fornito le indicazioni per la corretta applicazione del beneficio.

A chi si applica?

Lo sgravio riguarda la quota dei contributi IVS trattenuti a carico dei lavoratori dipendenti con retribuzione imponibile contributiva annuale fino a 34.996,00.

Modalità di calcolo

L’importo della retribuzione lorda mensile posto come tetto massimo di fruizione è pari a € 2.692,00 e viene applicato anche sulla 13ma mensilità.

In caso di erogazione mensile del rateo di 13ma, è possibile accedere alla riduzione qualora non superi l’importo di € 224,00 (2.692,00 €/12).

Con riferimento invece alla 14ma mensilità la riduzione contributiva non può essere applicata.

Effetti sulla busta paga e sul piano pensionistico dei lavoratori

Tale misura riduce la quota di contributi previdenziali a carico del lavoratore dipendente e di conseguenza l’importo della ritenuta operata nella busta paga da parte del datore di lavoro.

Tale riduzione non si tradurrà in un corrispondente aumento del netto per il dipendente, in quanto aumenta l’imponibile fiscale e la relativa tassazione Irpef.

L’esonero contributivo non determinerà alcun effetto negativo sul piano pensionistico del lavoratore poiché è espressamente previsto che resti ferma l’aliquota di computo delle prestazioni pensionistiche.

Applicazione e recupero degli arretrati mesi precedenti

La nuova misura agevolativa verrà applicata a partire dalla retribuzione del mese di maggio (in pagamento a giugno) nella quale verranno recuperati gli arretrati relativi alle mensilità da gennaio ad aprile 2022 (anche per i lavoratori che hanno interrotto il rapporto di lavoro durante lo stesso periodo).

A partire dal mese di giugno verrà applicata automaticamente, se spettante, previa verifica mensile del massimale contributivo.

L’importo erogato ai lavoratori dipendenti non rappresenta un costo per le aziende in quanto verrà recuperato sui contributi INPS pagati mensilmente tramite F24.

Cordiali saluti
LIBERIO & PARTNERS STP A R.L.


Obbligo di fatturazione elettronica per Regime Forfettario e Minimo

Obbligo fatturazione elettronica per Regime Forfettario e Minimo

Il DL n. 36/2022 ha introdotto l’obbligo di emissione della fattura elettronica per i contribuenti in regime dei minimi (art. 1 Legge n. 244/2007) e in regime forfettario (art. 1 Legge n. 190/2014).

La data di decorrenza dell’obbligo di fatturazione elettronica varia in funzione del volume annuale di ricavi.

L’obbligo si estende anche alla ricezione e conservazione sostitutiva delle fatture d’acquisto.

Decorrenza 01.07.2022 per soggetti con ricavi superiori a euro 25.000

L’obbligo di fatturazione elettronica decorre dal 01.07.2022 per i soggetti con ricavi 2021 superiori a euro 25.000.

N.B: In caso di apertura della partita Iva nel corso del 2021, è necessario ragguagliare i ricavi.

Esempio:

  • Apertura p. iva in data 01.09.2021 (4 mesi interi nel 2021)

  • Ricavi 2021= euro 10.000

  • Ricavi 2021 ragguagliati ad anno= 10.000/4*12= 30.000

Risulta superata la soglia di euro 25.000 e pertanto scatta l’obbligo di fatturazione elettronica dal 01.07.2022.

Decorrenza 01.01.2024 per tutti i soggetti

A partire dal 01.01.2024 l’obbligo sarà esteso a tutti i soggetti aderenti al regime dei minimi e al regime forfettario, a prescindere dal volume di ricavi.

Esonero 2022 per tutti gli Operatori sanitari indipendentemente dal volume dei ricavi

Fino al 31.12.2022 permane comunque il divieto di emissione di fatture elettroniche per:

  • i soggetti tenuti all’invio dei dati al Sistema Tessera Sanitaria (con riferimento alle fatture che devono essere invitate al sistema TS);

  • i soggetti che, pur non essendo tenuti all’invio dei dati al sistema TS, effettuano prestazioni sanitarie nei confronti delle persone fisiche.

Termine ordinario per l’emissione delle fatture elettroniche

Si ricorda che il termine ordinario per l’emissione della fattura elettronica è il 12° giorno dall’effettuazione dell’operazione (giorno di consegna del bene o di pagamento della prestazione di servizi). Oltre tale scadenza trovano applicazione le sanzioni di cui all’art. 6, comma 2, D.Lgs n. 471/97, che si riassumono di seguito:

  • dal 5% al 10% dei corrispettivi non documentati;

  • da € 250 a € 2.000 in caso di violazione non rilevante ai fini della determinazione del reddito.

MORATORIA SANZIONI PER TARDIVA EMISSIONE VALIDA SOLO PER IL TERZO TRIMESTRE 2022

Per le fatture emesse nel terzo trimestre 2022 il termine per emettere la fattura elettronica è fissato alla fine del mese successivo a quello di effettuazione dell’operazione senza incorrere in sanzioni.

Operazioni attive e passive con soggetti esteri

I soggetti obbligati dal 01.07.2022 all’emissione della fattura elettronica saranno inoltre tenuti a comunicare all’Agenzia delle Entrate i dati relativi alle operazioni con l’estero.

Tali soggetti saranno tenuti all’emissione di:

  • fattura elettronica per le operazioni effettuate verso soggetti passivi non residenti;

  • autofattura per le operazioni ricevute da soggetti passivi non residenti.

Cordiali saluti
LIBERIO & PARTNERS STP A R.L.


Nuova modalità di comunicazione preventiva relativa ai lavoratori occasionali con decorrenza 1 maggio 2022

Nuova modalità di comunicazione preventiva relativa ai lavoratori occasionali con decorrenza 01/05/2022

L’ispettorato Nazionale del lavoro ha diramato nuovi chiarimenti relativi all’obbligo a carico delle aziende che utilizzano lavoratori autonomi occasionali (ex articolo 2222. cod. civ), e alla comunicazione preventiva utile a monitorare e contrastare comportamenti elusivi spesso legati a tale tipologia di attività.

Riepiloghiamo di seguito le informazioni principali:

Ambito oggettivo

 Lavoratori autonomi occasionali, ossia i soggetti:

·         inquadrabili nella definizione di “prestatori d’opera” ex art. 2222 C.C (prevalenza del proprio apporto, senza vincolo di subordinazione verso il committente)

·         per i quali è applicabile il regime fiscale di cui all’art. 67, co. 1, lett. l), TUIR (vi rientrano le prestazioni fiscalmente inquadrate sia tra le attività “di lavoro autonomo” occasionali che “da attività commerciale” occasionale).

Fattispecie escluse

·         rapporti di natura subordinata:

·         le collaborazioni coordinate e continuative di cui all’art. 2, co. 1, D.Lgs. n. 81/2015 (già oggetto di specifica comunicazione preventiva)

·         i rapporti instaurati ai sensi dell’art. 54-bis, DL n. 50/2017 (prestazioni occasionali gestite con il “Libretto di Famiglia”);

·         le professioni intellettuali e le attività autonome esercitate abitualmente e assoggettate al regime IVA

·         i rapporti di lavoro intermediati da piattaforma digitale (cd. “raider”), per i quali è già previsto un obbligo di comunicazione preventiva

·         coloro che svolgono esclusivamente attività di volontariato, a fronte della quale percepiscono solo rimborsi spese

·         le guide turistiche e le prestazioni occasionali rese dai traduttori/interpreti e dai docenti di lingua (in quanto prestazioni di natura prettamente intellettuale)

·         le consulenze scientifiche rese da medici iscritti all’ordine

·         le prestazioni di lavoro autonomo occasionale rese in regime di smartworking al di fuori del territorio italiano da lavoratori non residenti in Italia (in quanto soggette alla disciplina del Paese dove vengono espletate)

·         assunzione di obblighi di “fare, non fare o permettere” (tra cui l’accordo tra i produttori di abbigliamento sportivo e gli sportivi/atleti per l’uso della propria immagine)

Come effettuare la comunicazione?


Dal 01/05/2022 la nuova applicazione  del “Min. Lavoro – Servizi Lavoro” sarà l’unico canale valido per assolvere all’obbligo. Essa sarà disponibile al seguente link mediante accesso dei datori di lavoro e soggetti abilitati tramite SPID e CIE:

https://servizi.lavoro.gov.it/Public/login?retUrl=https://servizi.lavoro.gov.it/&App=ServiziHome

I vecchi indirizzi mail verranno mantenuti attivi per consentire la comunicazione anche in caso di:

  • malfunzionamento del sistema
  • altre ipotesi connesse ad oggettive difficoltà del committente (es. giorni festivi senza intervento del professionista)

Si segnala che, eventuali verifiche anche a campione, verranno effettuate in via prioritaria nei confronti dei committenti che utilizzeranno tali indirizzi di posta in luogo dell’applicazione preposta.

Sanzioni

Da euro 500 a euro 2.500 in relazione a ciascun lavoratore autonomo occasionale per cui è stata omessa o ritardata la comunicazione. La sanzione è applicata anche nel caso in cui il lavoro si protragga oltre il periodo inizialmente indicato senza che si sia provveduto ad effettuare una nuova comunicazione.

Cordiali saluti
LIBERIO & PARTNERS STP A R.L.


SOCIAL NETWORK